Media
Halten oder Handeln🎥
23.10.2026
26.10.2026
Luiz Inácio Lula da Silva hat in einem spannenden Wahlkrimi eine historische vierte Amtszeit als Präsident gewonnen und den rechtsgerichteten Herausforderer Flávio Bolsonaro besiegt.
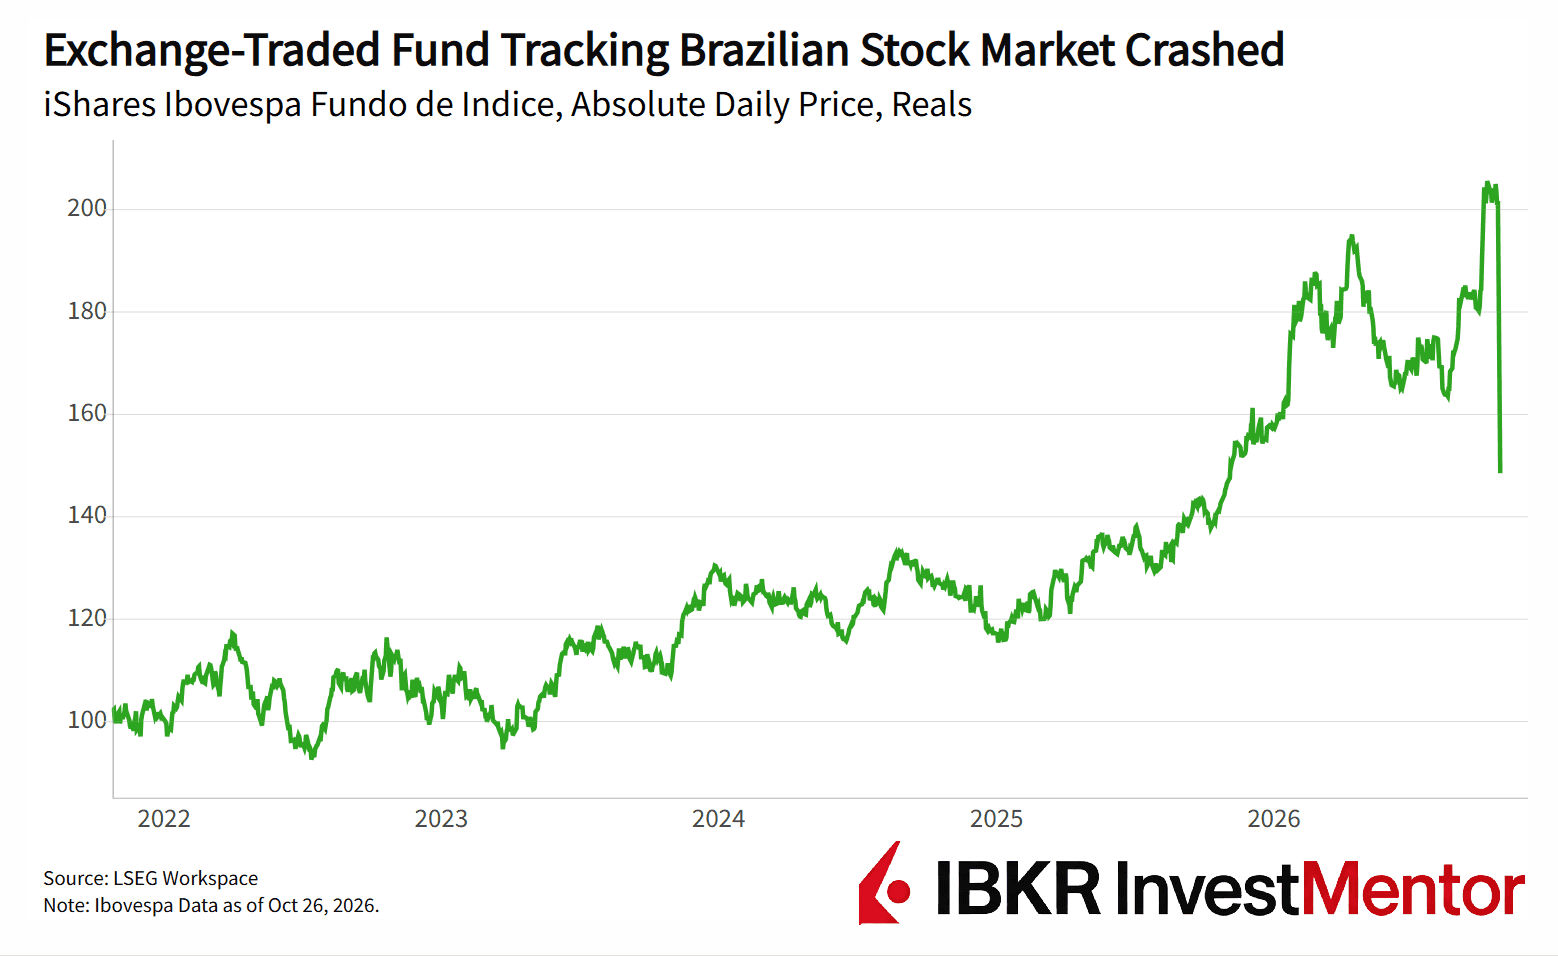
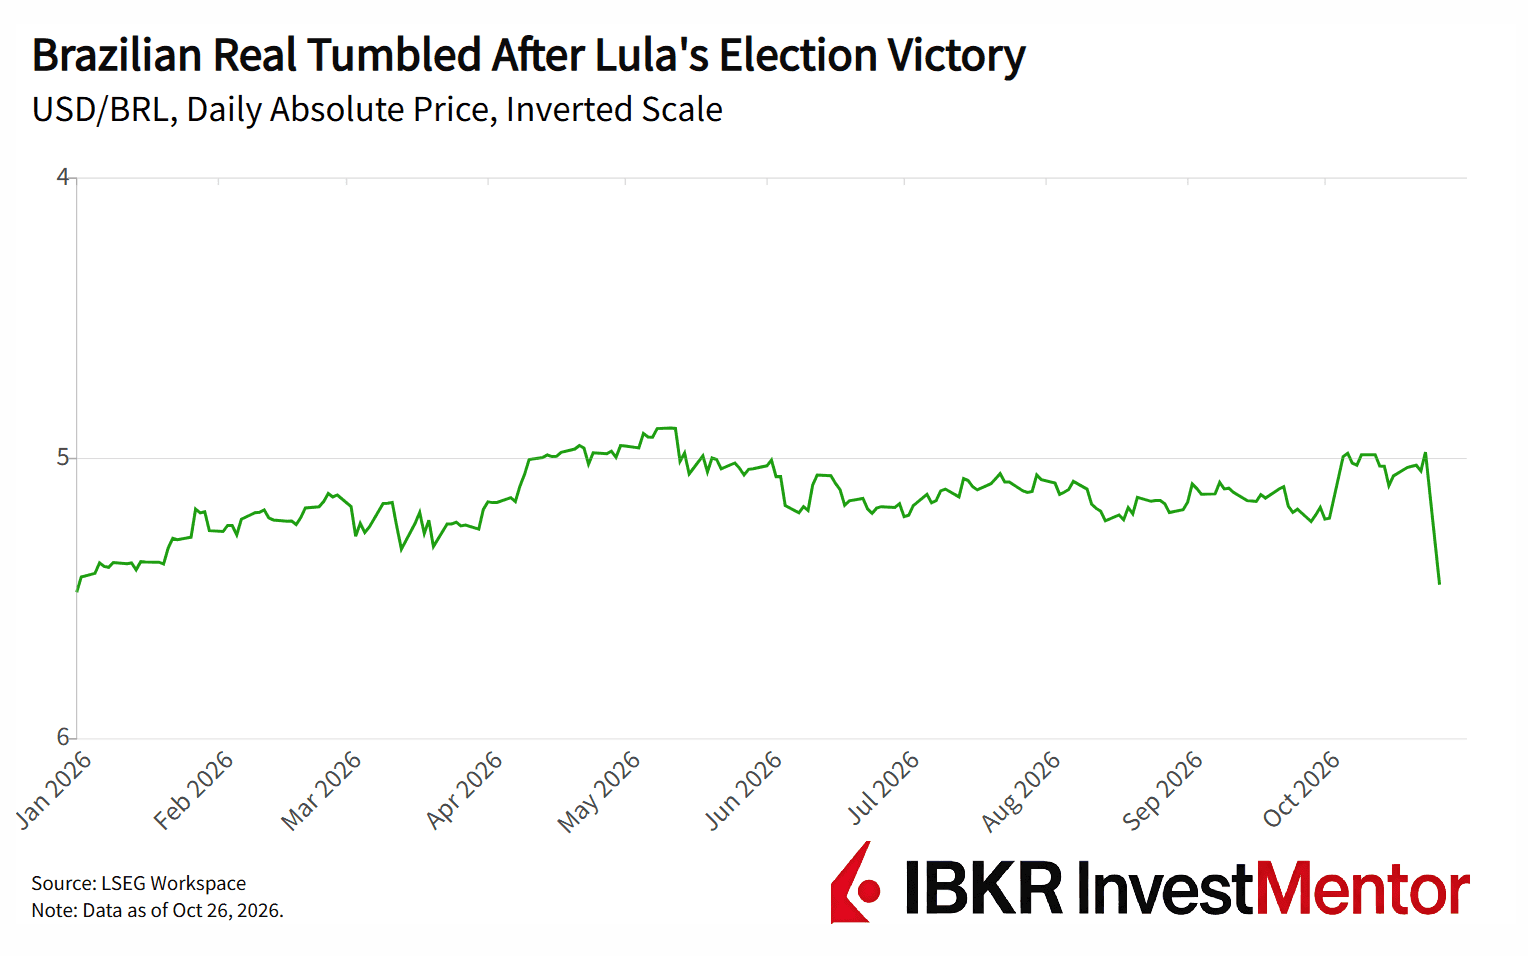
Anleger hatten auf einen Sieg Bolsonaros gesetzt und mehr Haushaltsdisziplin erwartet. Der junge Herausforderer (der Sohn des inhaftierten ehemaligen Präsidenten Jair Bolsonaro) hatte die Märkte zuvor mit seinem Sieg im ersten Wahlgang überrascht, woraufhin die Anleiherenditen einbrachen, die Aktienkurse stiegen und die brasilianische Währung Real sprunghaft zulegte. Nach dieser Überraschung bezifferten Prognosemärkte seine Siegchancen noch am Freitag auf über 75%. Letztlich gewann jedoch der 80-jährige Lula die Stichwahl mit einem hauchdünnen Ergebnis von 51,8% zu 48,2%.
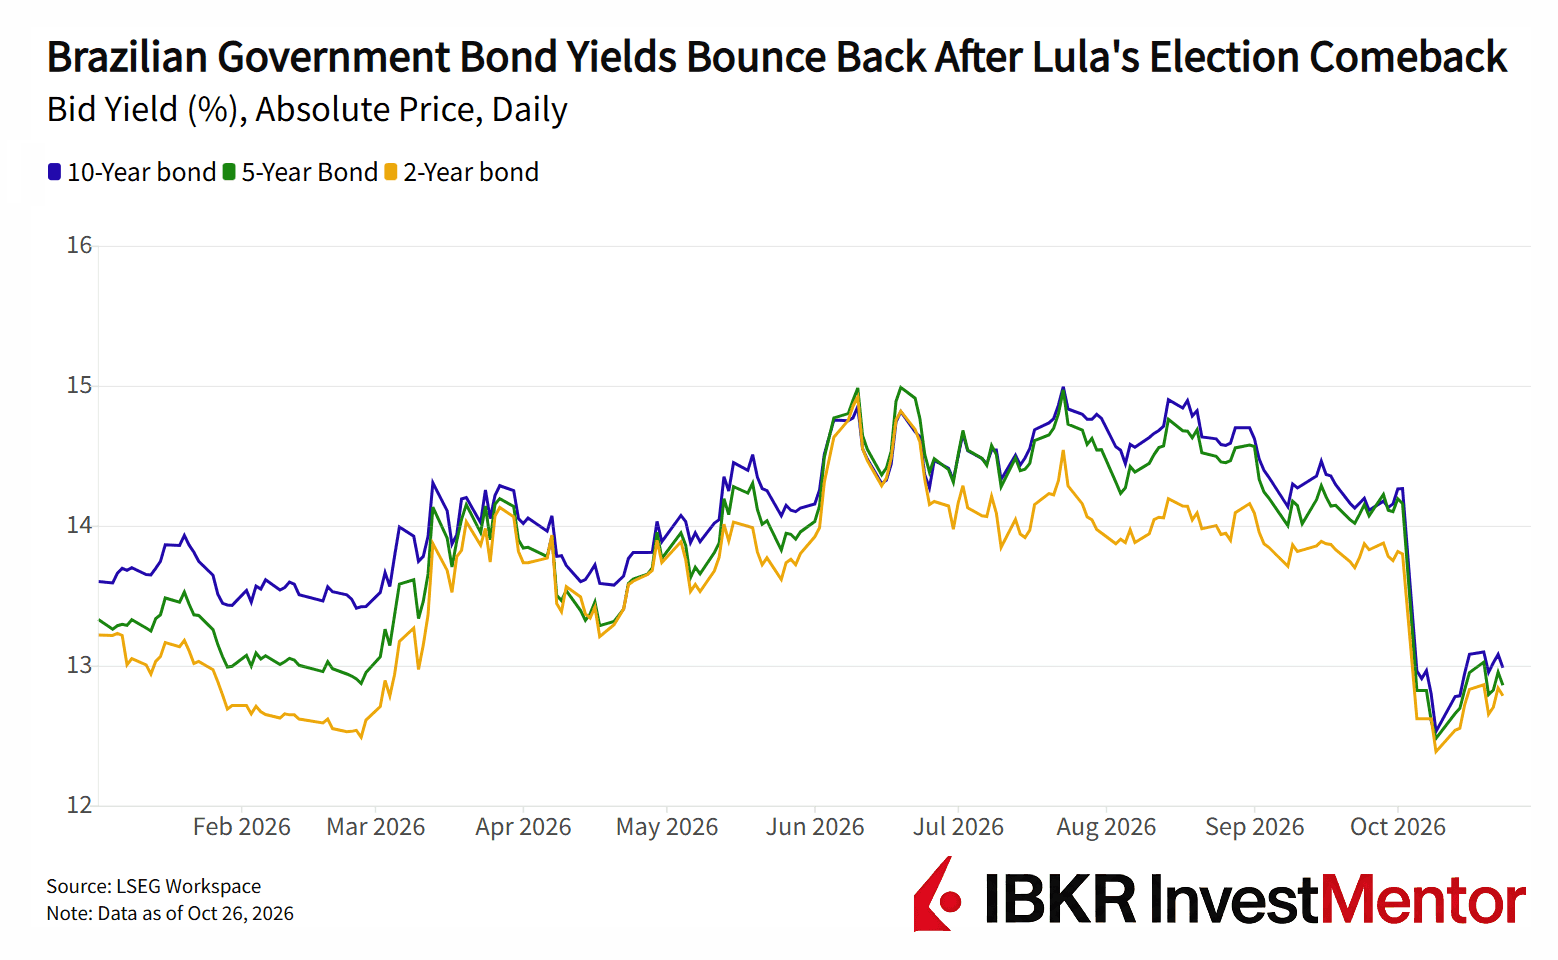
Die Märkte preisen die Staatsfinanzen ein, statt darüber abzustimmen, wer am besten geeignet ist, das Land zu führen. Die Staatsverschuldung Brasiliens liegt bereits bei rund 83% der Wirtschaftsleistung, was für ein Schwellenland mit hohen Zinsen viel ist. Die Renditen zehnjähriger brasilianischer Staatsanleihen liegen bei rund 13%, verglichen mit 5% in den USA oder 3% in Deutschland. Das bedeutet, dass der Schuldendienst teuer ist.
Anleger erwarteten von Bolsonaro Ausgabenkürzungen, während Lula mit Maßnahmen wie höheren Sozialleistungen, Schuldenerlassen und kostenlosem öffentlichen Nahverkehr am Wochenende Wahlkampf machte. Das schürte Befürchtungen über höhere Defizite, mehr Kreditaufnahme und hartnäckigere Inflation. Nun beobachten Anleger, wen Lula zum Finanzminister ernennt und wie sein Haushaltsplan aussieht.
Bolsonaro weigert sich, seine Niederlage einzugestehen, und plant, das Ergebnis anzufechten. Dies schürt die Instabilität.
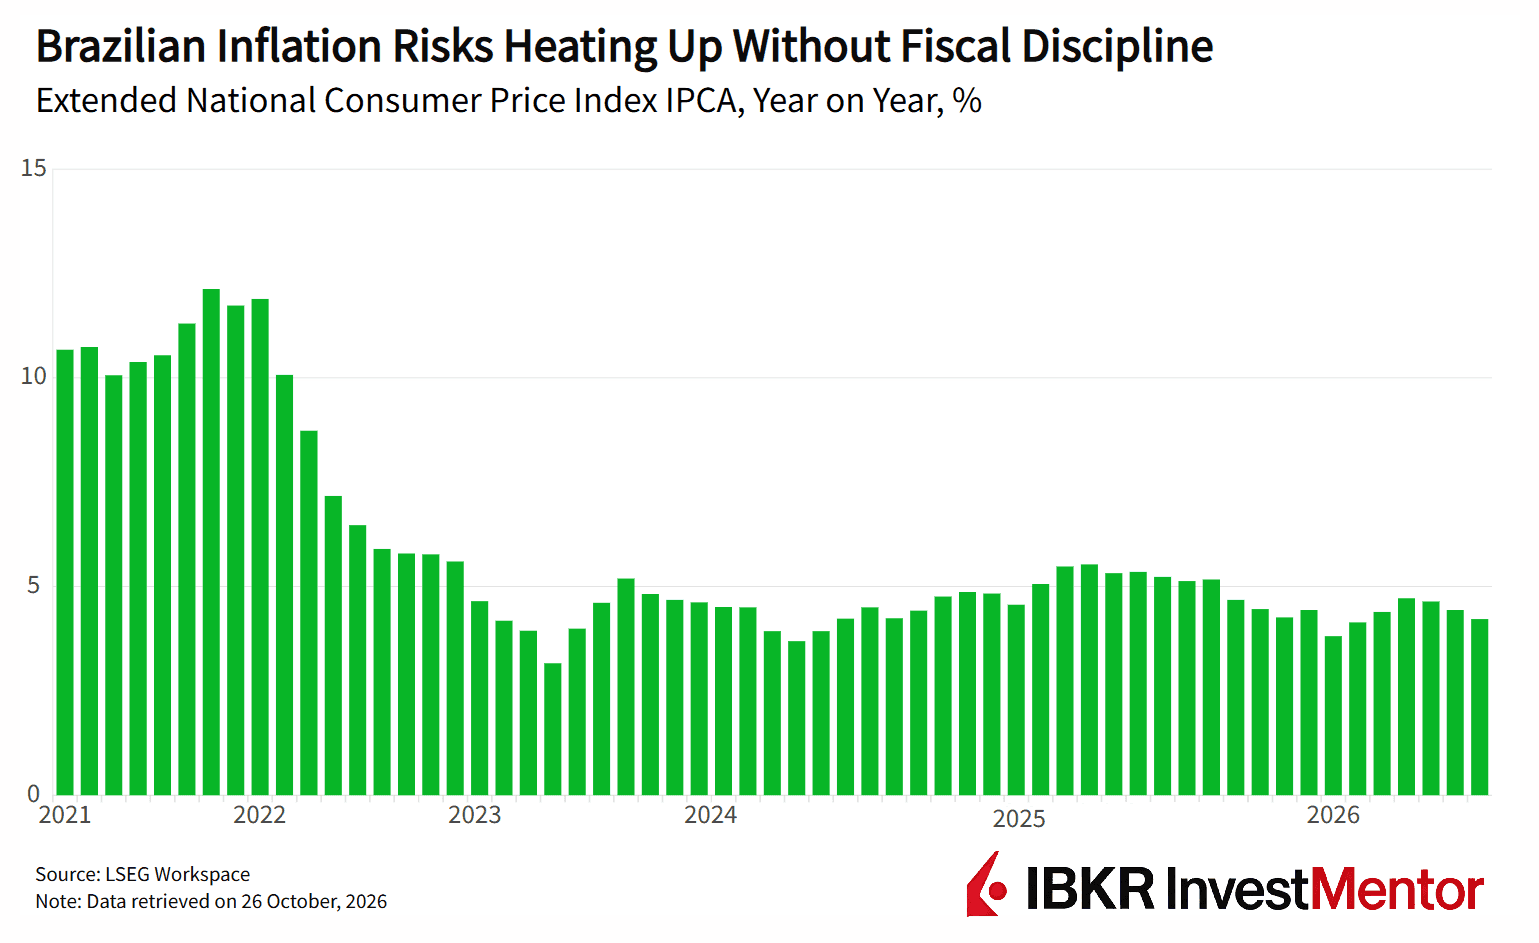
Der Ausverkauf an den Märkten kann auf die breitere brasilianische Wirtschaft übergreifen. Eine schwächere Währung verteuert importierte Waren und erhöht den Inflationsdruck. Höhere Finanzierungskosten des Staates können weniger Geld für öffentliche Dienstleistungen und Investitionen übrig lassen. Und erhöhte Zinsen verteuern Hypotheken, Unternehmenskredite und andere Kredite.
Brasilien kennt diese Belastung. Seine Wirtschaft wuchs 2025 um 2,3%, nach 3,4% im Jahr 2024, da hohe Zinsen Konsum und Investitionen dämpften.
Aber auch Lula unterliegt Beschränkungen. Sein Team erklärt, es wolle bis 2030 einen Haushaltsüberschuss von etwa 1,3% des BIP erzielen, was wenig Spielraum für fiskalische Exzesse lässt. Und ein konservativerer Kongress könnte große Ausgabenerhöhungen blockieren.
Warum sollte sich ein Anleger in London, New York oder Hongkong dafür interessieren? Brasilien ist die größte Volkswirtschaft Lateinamerikas mit einem BIP von rund 2,3 Billionen US-Dollar im Jahr 2025.
Es ist ein Rohstoff-Schwergewicht und versorgt die Welt mit Sojabohnen, Öl, Eisenerz, Rindfleisch und Kaffee. Allein China kaufte 2025 fast 80% der brasilianischen Sojabohnenexporte, als das Land eine Rekordernte von mehr als 170 Millionen Tonnen einbrachte. Und als Hüter des Amazonas-Regenwaldes und einer der zehn größten Treibhausgasemittenten ist es auch in der Klimapolitik ein wichtiger Akteur.
Das verleiht Brasilien eine ungewöhnlich große Reichweite. Veränderungen bei seiner Währung, seinen Zinsen, seiner Handelspolitik oder seiner Agrarproduktion wirken sich auf die Rohstoffmärkte und globale Lieferketten aus.