Tech
KI-Geschwindigkeitsbegrenzung
Warum die Entwickler der KI selbst bremsen wollen
9/14/20269/18/2026
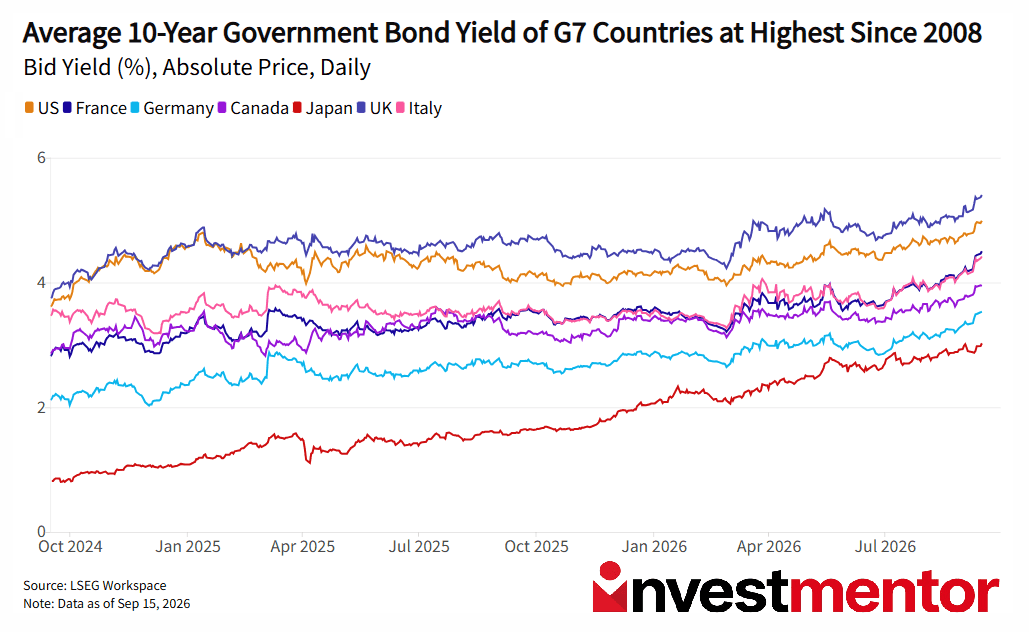
Die Rendite 10-jähriger US-Staatsanleihen stieg am Dienstag erstmals seit 2023 über 5 %. Später erreichte sie den höchsten Stand seit 2007. Anleger haben Staatsanleihen weltweit abgestoßen, wodurch die Kurse fielen und die Renditen stiegen. Länger laufende 30-jährige Staatsanleihen liegen in vielen Ländern auf Mehrjahrzehnthochs. Warum der Ansturm auf den Ausgang?
Staatsanleiherenditen bestimmen weltweit die Finanzierungskosten für Hypotheken und Unternehmen mit, sodass die Auswirkungen im gesamten Finanzsystem zu spüren sind.
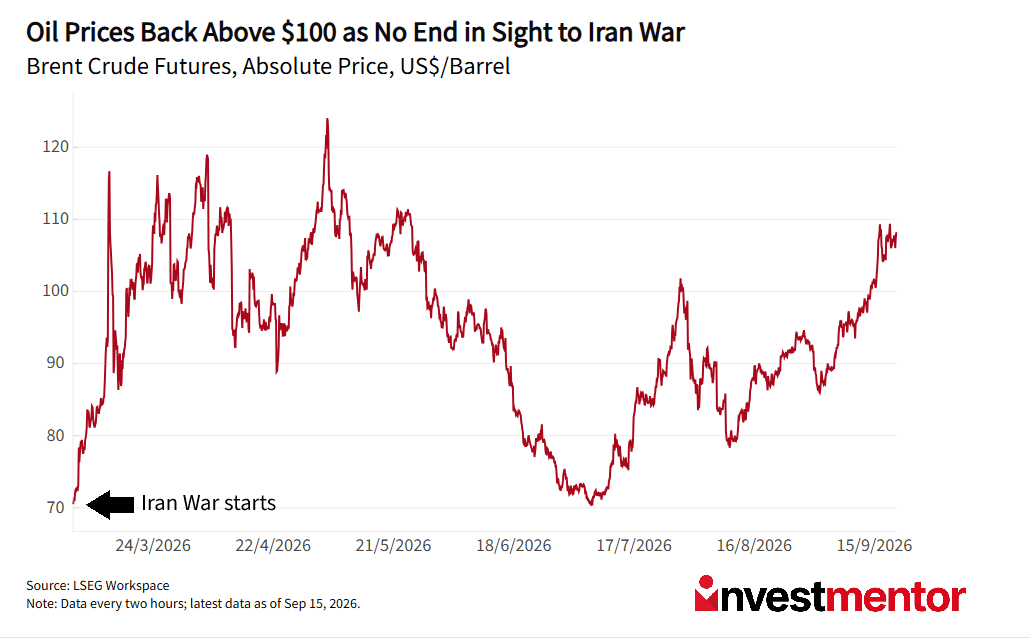
Der Iran-Krieg und der sich ausweitende Konflikt im Nahen Osten haben Brent-Rohöl über 105 USD pro Barrel getrieben und damit die Transport-, Produktions- und Energiekosten erhöht. Höhere Inflation führt tendenziell zu höheren Zinsen.
Vom Iran unterstützte Kräfte haben die Schließung einer wichtigen Pipeline erzwungen, die Saudi-Arabien nun hastig wieder in Betrieb zu nehmen versucht. Der wichtigste Energiekorridor, die Straße von Hormus, bleibt weitgehend geschlossen. Vom Iran unterstützte Huthi-Rebellen haben die Alternativroute gestört im Roten Meer.
Das Weiße Haus hat die Ukraine zudem aufgefordert, Angriffe auf russische Ölraffinerien einzustellen. Die Ukraine hat zugestimmt, jedoch nur, wenn Russland dasselbe tut. Beide befinden sich im Krieg, seit Russland 2022 in die Ukraine einmarschiert ist. Raffinerieprodukte standen unter noch stärkerem Preisdruck als Rohöl.
Die Federal Reserve hob ihren Zielkorridor für den Leitzins auf ihrer Septembersitzung auf 3,75 %–4 % an und markierte damit die erste Erhöhung seit 2023. Dies bewies, dass der neue Vorsitzende Kevin Warsh bereit ist, sich US-Präsident Donald Trump zu widersetzen, der Zinssenkungen gefordert hat. Vor dieser Sitzung hatten Ökonomen Sorgen über die Unabhängigkeit der Zentralbank in den USA geäußert.
Hätte die Fed beschlossen, nichts zu tun, hätte dies die Märkte erschüttern können, die eine 90%ige Wahrscheinlichkeit einer Zinserhöhung eingepreist hatten. Die Anleiherenditen hätten kurzzeitig nachgeben können, doch wäre die hohe Inflation unbeachtet geblieben, hätten Anleger schnell höhere Renditen verlangen können. Eine Anleihe mit 5 % Kupon wird deutlich unattraktiver, wenn die Inflation nahe diesem Niveau liegt.
Die Europäische Zentralbank hat die Zinsen seit Ausbruch des Iran-Krieges bereits_ zweimal_ erhöht. Die Bank of Japan befindet sich ebenfalls auf Erhöhungskurs, und die Bank of England signalisierte, dass sie sich bald anschließen könnte.
US-Finanzminister Scott Bessent warnte kürzlich Währungs- und Anleihehändler mit den Worten: "Ich bin die Bank." In einem Casino stehen die Chancen zugunsten der Bank. Beim Finanzministerium ist das offenbar nicht der Fall.
Bessent weitete ein Anleiherückkaufprogramm auf 6 Milliarden USD aus, in der Hoffnung, die Märkte für langfristige Schuldtitel zu stabilisieren. Dennoch durchbrach die 10-jährige Rendite bald ohnehin die 5 %-Marke.
US-Staatsanleihen werden in einem Markt mit einem Volumen von rund einer Billion Dollar pro Tag gehandelt. Ein Kauf von 6 Milliarden USD könnte die Handelsbedingungen verbessern, aber er konnte weder 40 Billionen USD Bundesschulden noch die anhaltende Inflation oder die gewaltige neue Kreditaufnahme beseitigen. Bessent versuchte, den Markt zu überwältigen, doch der Markt ließ seinen Bluff auffliegen.
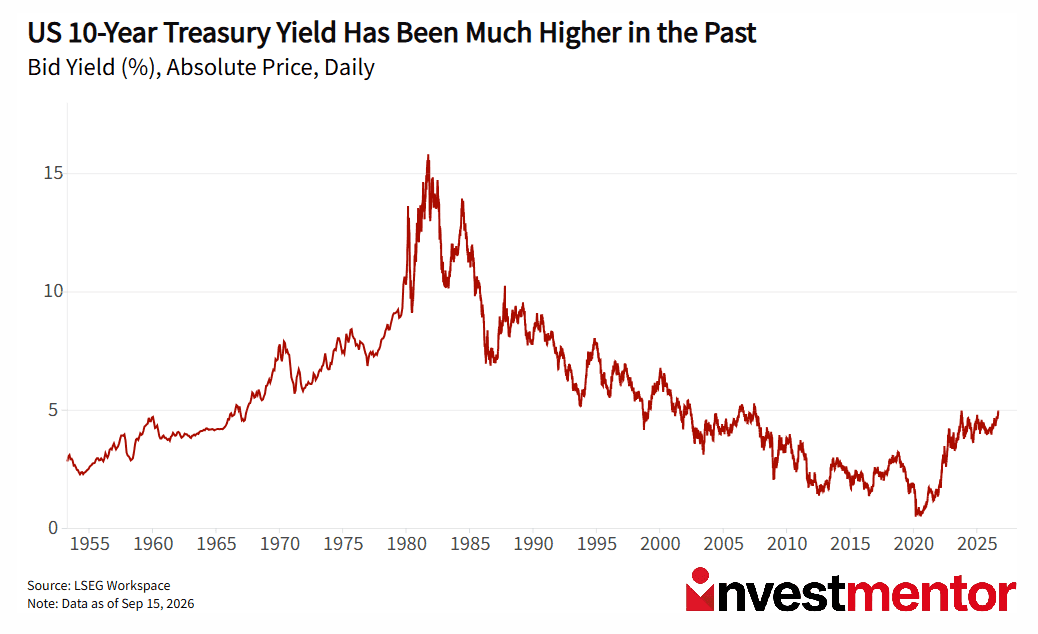
Eine Rendite von 5 % auf US-Staatsanleihen klingt nach den extrem niedrigen Zinsen der 2010er-Jahre alarmierend. Doch über die vergangenen 50 Jahre waren 5 % recht gewöhnlich. Historisch betrachtet war die ungewöhnlichere Phase jene, in der die Zentralbanken die Zinsen nach der Finanzkrise von 2008 nahe Null hielten und riesige Mengen an Anleihen kauften.
Das eigentliche Problem ist, was sich änderte, während das Geld billig war. Die Staaten haben deutlich mehr Schulden angehäuft. Von den G7-Ländern weisen alle außer Deutschland eine Schuldenquote über 100 % auf, was bedeutet, dass die Schulden ihre jährliche Wirtschaftsleistung übersteigen. Staaten, Unternehmen und Haushalte stehen alle vor der Refinanzierung ihrer niedrig verzinsten Schulden auf einem höheren Niveau.
Höhere Renditen sind verkraftbar, wenn Volkswirtschaften schnell wachsen und die Schuldenlasten gering sind. Sie werden zum Problem, wenn die Schuldenkosten schneller steigen als das Wachstum. Diese Rückkehr zur Normalität wird also wahrscheinlich schmerzhaft.
Möchtest du mehr entdecken? Lade unsere kostenlose App herunter, um Experten-News und interaktive Lektionen zur Finanzwelt freizuschalten.