Media
Mantener u operar🎥
23/10/2026
26/10/2026
Luiz Inácio Lula da Silva ha obtenido un histórico cuarto mandato presidencial tras derrotar al aspirante de derechas Flávio Bolsonaro en unas elecciones de infarto.
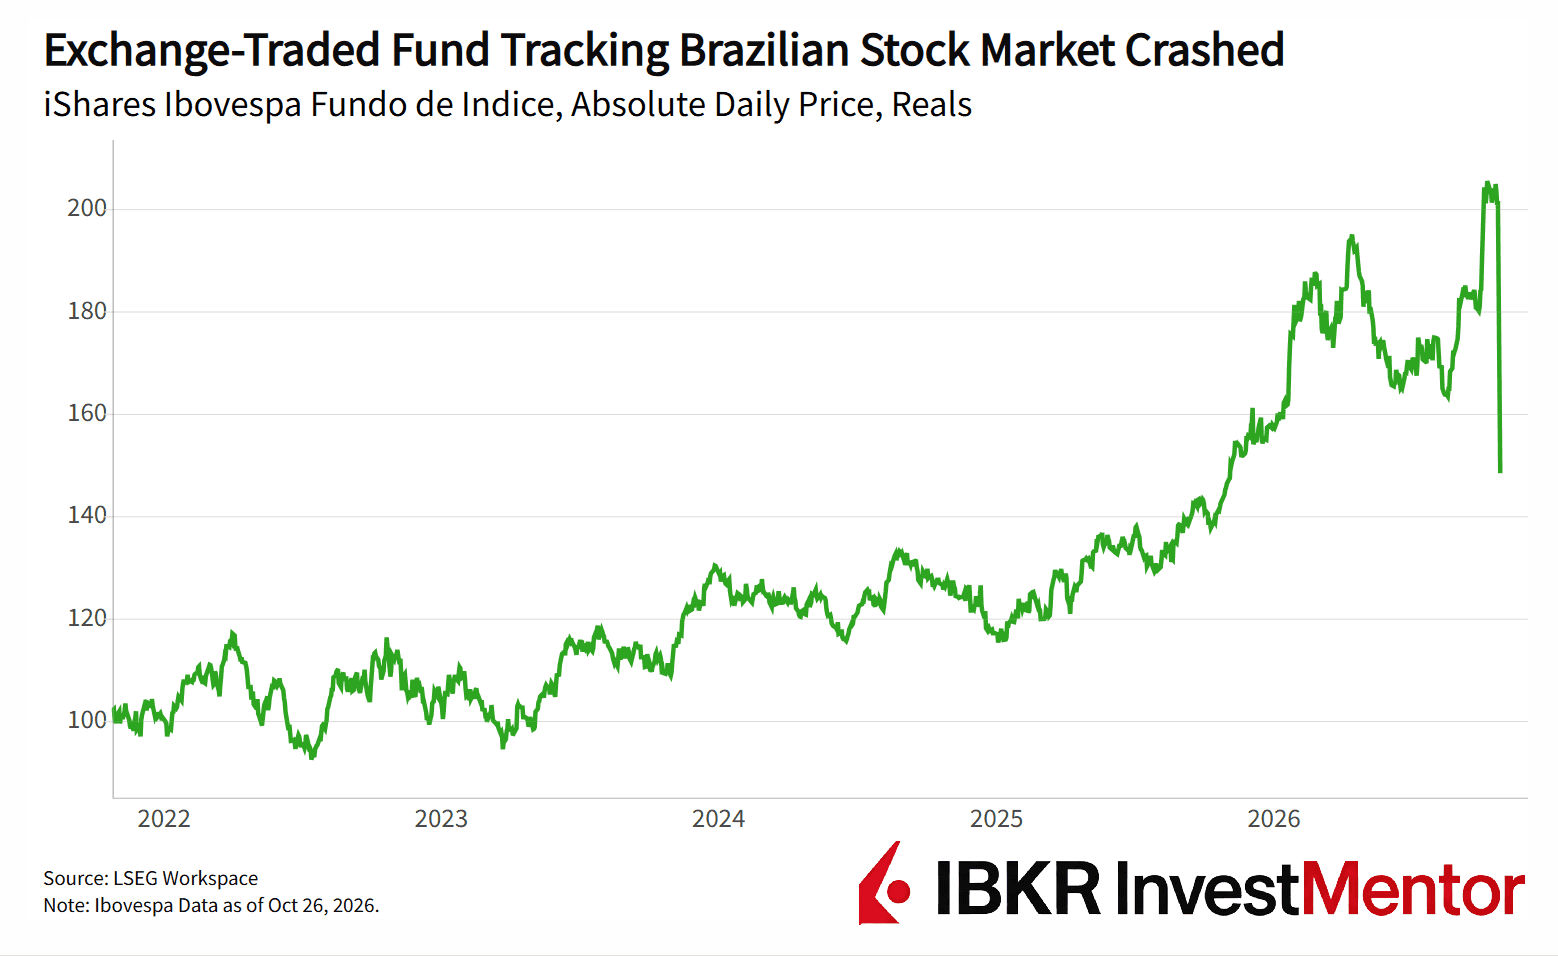
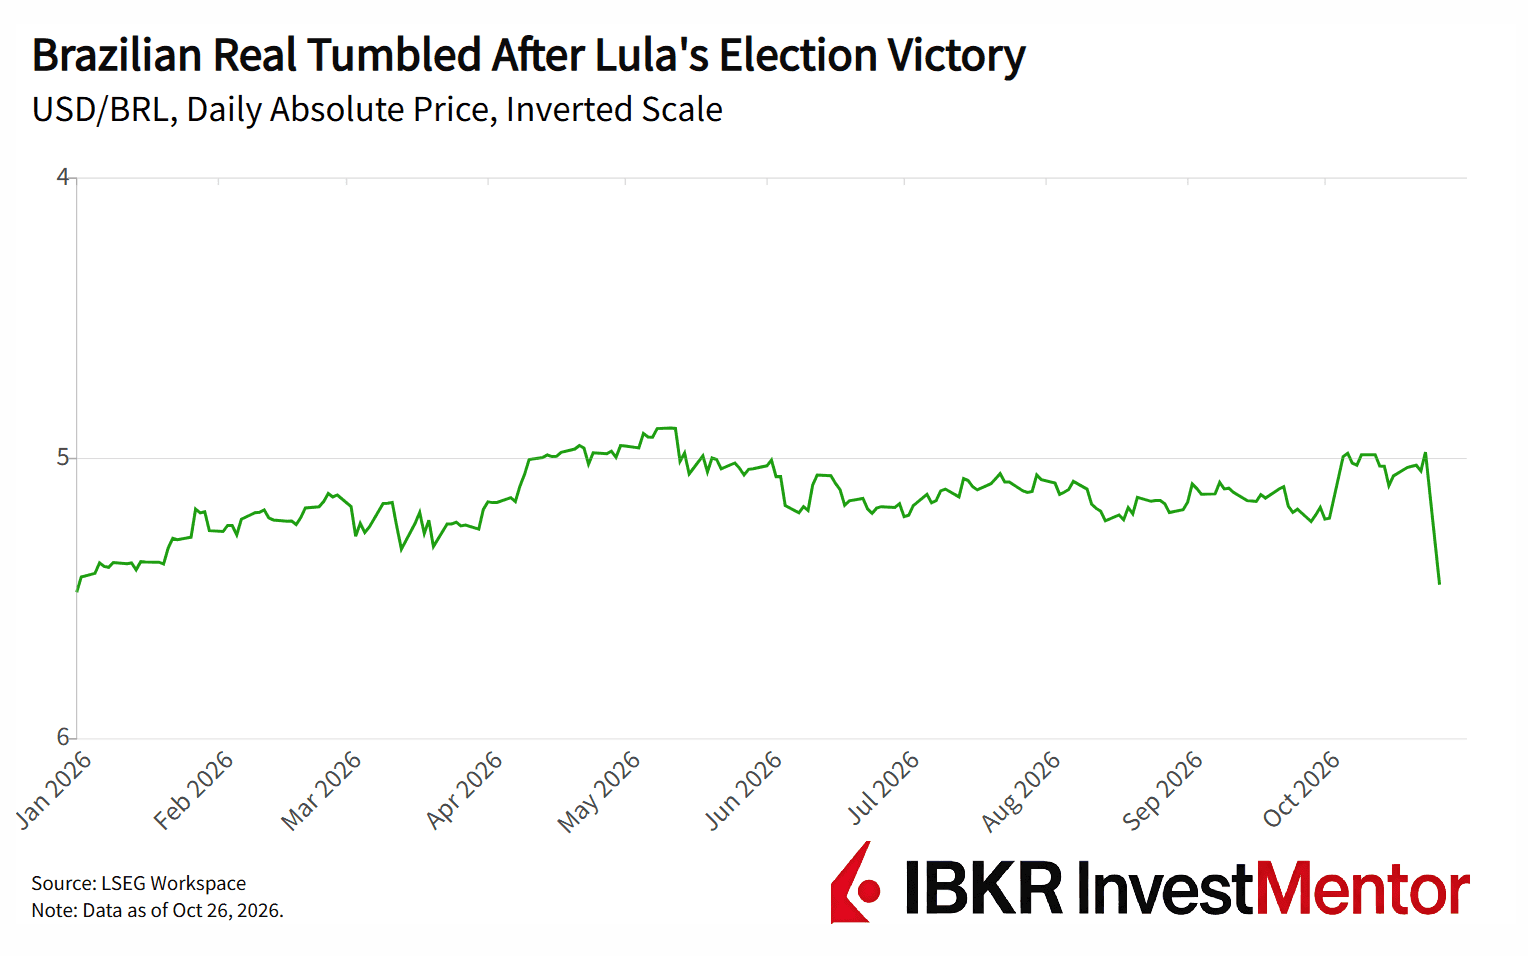
Los inversores apostaron por la victoria de Bolsonaro, en previsión de una mayor disciplina fiscal. El joven aspirante (hijo del expresidente encarcelado Jair Bolsonaro) había sorprendido antes a los mercados al ganar la primera vuelta, lo que hizo desplomarse las rentabilidades de los bonos, dispararse las acciones y apreciarse con fuerza la moneda brasileña, el real. Tras esa sorpresa, los mercados de predicción situaban sus probabilidades de victoria por encima del 75% todavía el viernes. Sin embargo, finalmente Lula, de 80 años, ganó la segunda vuelta en una votación muy ajustada, por un 51,8%–48,2%.
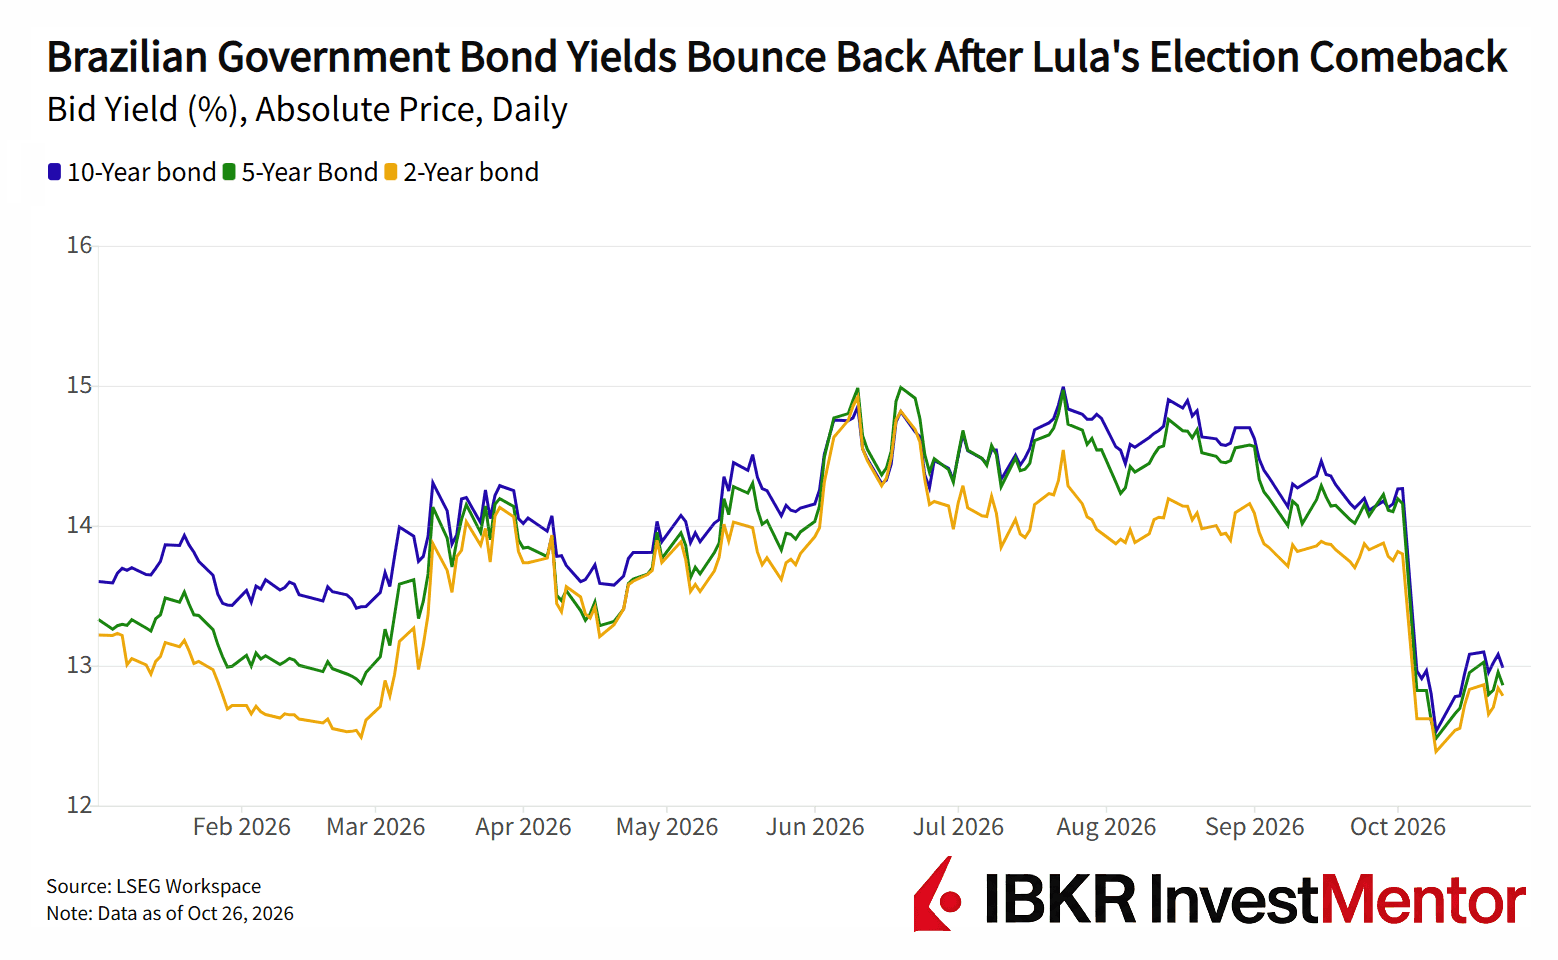
Los mercados descuentan las finanzas públicas, no votan quién es la mejor persona para dirigir el país. La deuda pública de Brasil ya ronda el 83% de la producción nacional, lo cual es mucho para un país emergente con tipos de interés elevados. La rentabilidad de los bonos soberanos brasileños a 10 años ronda el 13%, frente al 5% en EE. UU. o el 3% en Alemania. Eso significa que el servicio de su deuda resulta caro.
Los inversores esperaban que Bolsonaro recortara el gasto, mientras que Lula hizo campaña con medidas como mayores prestaciones sociales, condonación de deudas y transporte público gratuito los fines de semana. Ello avivó los temores de mayores déficits, más endeudamiento y una inflación más persistente. Ahora los inversores están pendientes de la elección del ministro de Hacienda por parte de Lula y de su plan fiscal.
Bolsonaro se ha negado a reconocer la derrota y prevé impugnar el resultado. Esto alimenta la inestabilidad.
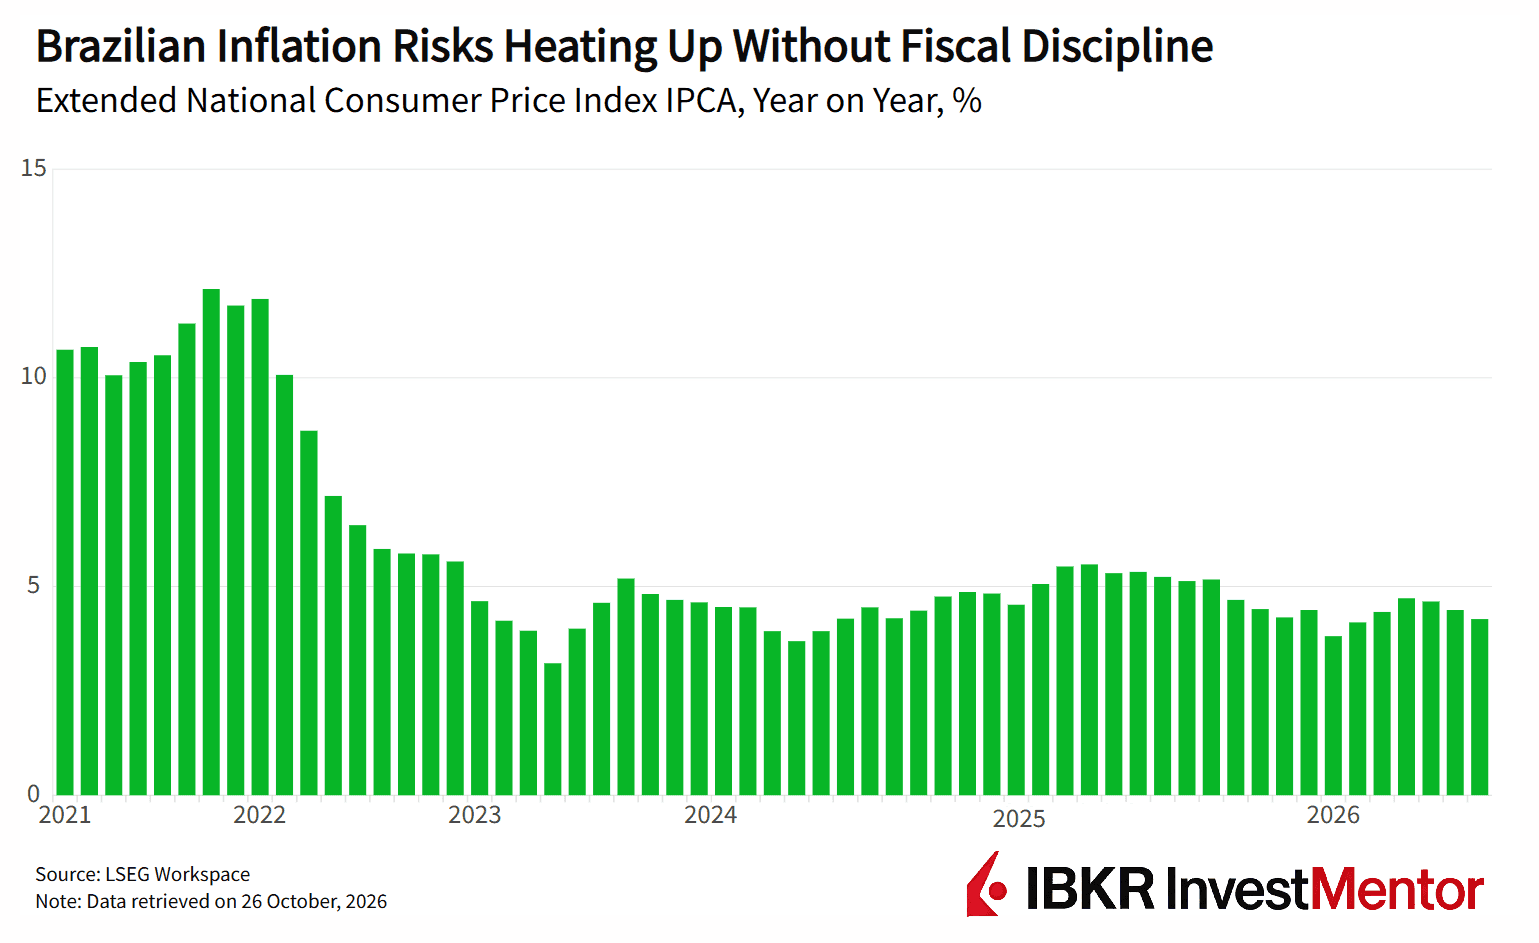
Las ventas masivas en el mercado pueden trasladarse al conjunto de la economía brasileña. Una moneda más débil encarece los bienes importados, lo que añade presión inflacionista. Unos mayores costes de endeudamiento del Estado pueden dejar menos dinero para los servicios públicos y la inversión. Y unos tipos de interés elevados encarecen las hipotecas, los préstamos empresariales y otros créditos.
Brasil conoce bien esa presión. Su economía creció un 2,3% en 2025, frente al 3,4% de 2024, ya que los elevados tipos de interés lastraron el consumo y la inversión.
Pero Lula también se enfrenta a limitaciones. Su equipo afirma que quiere alcanzar un superávit presupuestario de alrededor del 1,3% del PIB para 2030, lo que deja poco margen para excesos fiscales. Además, un Congreso más conservador podría bloquear grandes aumentos del gasto.
¿Por qué debería importarle a un inversor de Londres, Nueva York o Hong Kong? Brasil es la mayor economía de América Latina, con un PIB de unos 2,3 billones de dólares en 2025.
Es un peso pesado de las materias primas, que abastece al mundo de soja, petróleo, mineral de hierro, carne de vacuno y café. Solo China compró casi el 80% de las exportaciones de soja de Brasil en 2025, año en que el país obtuvo una cosecha récord de más de 170 millones de toneladas. Y como guardián de la selva amazónica y uno de los 10 mayores emisores de gases de efecto invernadero, también es un actor de enorme peso en la política climática.
Eso otorga a Brasil un alcance inusualmente amplio. Los cambios en su moneda, sus tipos de interés, su política comercial o su producción agrícola repercuten en los mercados de materias primas y en las cadenas de suministro mundiales.