Tecnología
Límite de velocidad de la IA
Por qué los propios creadores de la IA quieren desacelerar
9/14/20269/18/2026
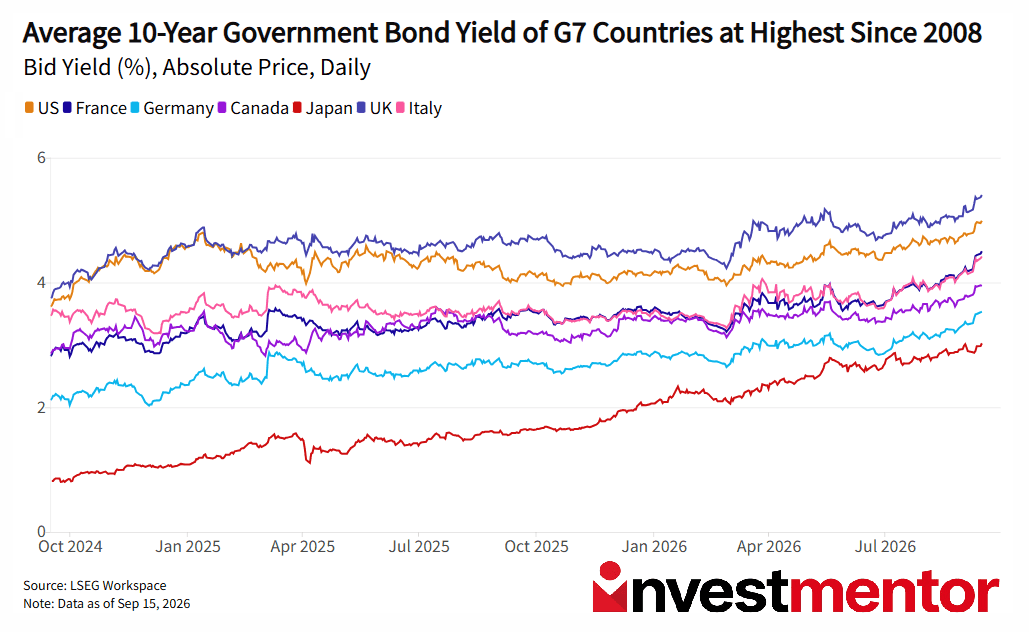
El rendimiento del Treasury estadounidense a 10 años superó el 5% el martes por primera vez desde 2023. Más tarde alcanzó su nivel más alto desde 2007. Los inversores han vendido masivamente deuda pública en todo el mundo, empujando los precios a la baja y los rendimientos al alza. Los bonos públicos a 30 años, de vencimiento más largo, se encuentran en máximos de varias décadas en muchos países. ¿Por qué esta huida hacia la salida?
Los rendimientos de la deuda pública ayudan a fijar los costes de financiación de las hipotecas y de las empresas en todo el mundo, por lo que el impacto se siente en todo el sistema financiero.
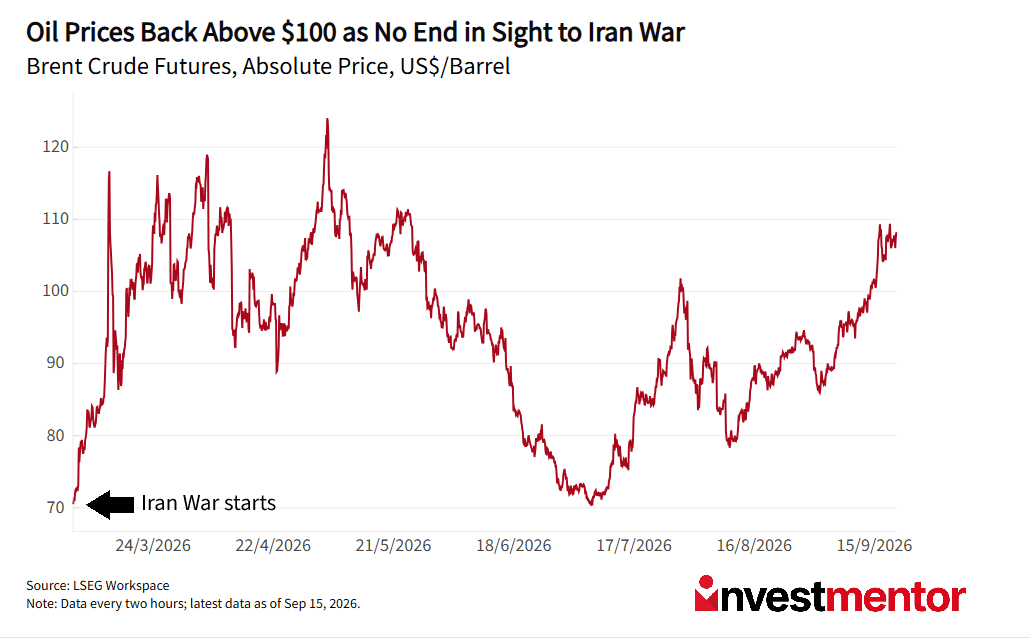
La guerra de Irán y la ampliación del conflicto en Oriente Medio han impulsado el crudo Brent por encima de los 105 dólares por barril, elevando los costes de transporte, manufactura y energía. Una inflación más alta tiende a provocar tipos de interés más altos.
Las fuerzas respaldadas por Irán han forzado el cierre de un importante oleoducto, que Arabia Saudí se afana ahora en restablecer. El corredor energético más importante, el estrecho de Ormuz, permanece en gran medida cerrado. Los rebeldes hutíes respaldados por Irán han interrumpido la ruta alternativa en el mar Rojo.
La Casa Blanca también ha instado a Ucrania a detener los ataques contra las refinerías de petróleo rusas. Ucrania ha accedido, pero solo si Rusia hace lo mismo. Ambos países están en guerra desde que Rusia invadió Ucrania en 2022. Los productos refinados han sufrido presiones de precios incluso mayores que el crudo.
La Reserva Federal elevó su rango objetivo de referencia hasta el 3,75%–4% en su reunión de septiembre, lo que supuso la primera subida desde 2023. Esto demostró que el nuevo presidente, Kevin Warsh, está dispuesto a desafiar al presidente de Estados Unidos, Donald Trump, que ha exigido recortes de tipos. Antes de esta reunión, los economistas habían expresado su preocupación por la independencia del banco central en Estados Unidos.
Si la Fed hubiera decidido no hacer nada, eso podría haber sacudido a los mercados, que habían descontado una probabilidad del 90% de una subida de tipos. Los rendimientos de los bonos podrían haber caído brevemente, pero si se hubiera dejado desatendida una inflación elevada, los inversores podrían haber empezado a exigir rápidamente rendimientos más altos. Un bono que paga el 5% resulta mucho menos atractivo si la inflación se sitúa cerca de ese nivel.
El Banco Central Europeo ya ha subido los tipos_ dos veces_ desde que estalló la guerra de Irán. El Banco de Japón también está en la senda de las subidas, y el Banco de Inglaterra ha indicado que puede unirse pronto.
El secretario del Tesoro de Estados Unidos, Scott Bessent, advirtió recientemente a los operadores de divisas y bonos, diciendo: "Yo soy la banca". En un casino, la banca tiene las probabilidades a su favor. Al parecer, el Tesoro no.
Bessent amplió una operación de recompra de bonos hasta los 6.000 millones de dólares, con la esperanza de estabilizar los mercados de deuda a largo plazo. Sin embargo, el rendimiento a 10 años atravesó pronto el 5% de todos modos.
Los Treasuries estadounidenses se negocian en un mercado que mueve aproximadamente un billón de dólares al día. Una compra de 6.000 millones de dólares podría mejorar las condiciones de negociación, pero no podía borrar 40 billones de dólares de deuda federal, una inflación persistente ni un colosal endeudamiento nuevo. Bessent intentó imponerse al mercado, pero el mercado descubrió su farol.
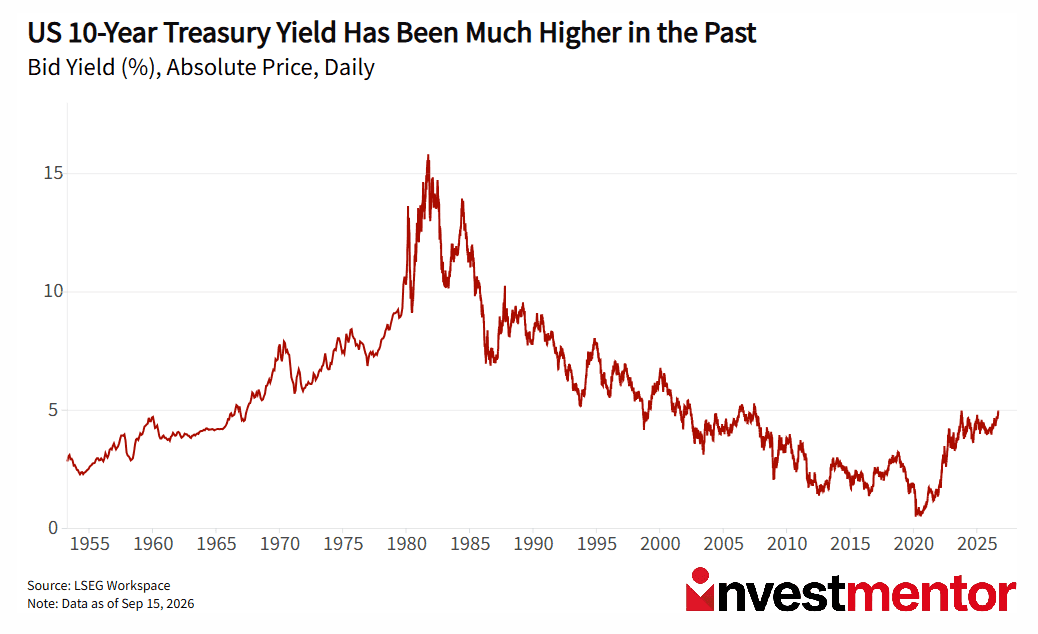
Un rendimiento del 5% en los Treasuries suena alarmante después de los tipos ultrabajos de la década de 2010. Pero a lo largo de los últimos 50 años, el 5% ha sido bastante habitual. Históricamente, el periodo más extraño fue cuando los bancos centrales mantuvieron los tipos cerca de cero tras la crisis financiera de 2008 y compraron enormes cantidades de bonos.
La cuestión real es qué cambió mientras el dinero era barato. Los gobiernos han acumulado mucha más deuda. De los países del G7, todos salvo Alemania tienen una ratio de deuda sobre PIB superior al 100%, lo que significa que la deuda excede su producción económica anual. Gobiernos, empresas y hogares se enfrentan todos a la refinanciación de sus deudas contraídas a tipos bajos a un nivel más alto.
Unos rendimientos más altos son manejables cuando las economías crecen rápidamente y las cargas de deuda son reducidas. Se convierten en un problema cuando los costes de la deuda aumentan más rápido que el crecimiento. Así que esta "vuelta a la normalidad" probablemente va a doler.
¿Quieres explorar más? Descarga nuestra app gratuita para desbloquear actualizaciones de noticias de expertos y lecciones interactivas sobre el mundo financiero.