Media
Tulipánmánia 🎥
2026. 10. 02.
2026. 10. 02.
A hetes csoport országai megegyeztek arról, hogy 100 millió barrel dízelt és kőolajat szabadítanak fel a vésztartalékokból, hogy megpróbálják lecsillapítani a szárnyaló energiaárakat.
Ez azt követően történt, hogy márciusban a Nemzetközi Energia Ügynökség (IEA) 32 tagországa úgy döntött, hogy rekordmértékű 400 millió barrelt szabadít fel a tartalékokból.
A G7 bejelentése előtt Donald Trump amerikai elnök nyomást gyakorolt az Európai Unióra, hogy több üzemanyagot bocsásson a piacra, és még azzal is megfenyegette, hogy blokkolja az amerikai dízelexportot, ha nem tesz ennek eleget. A vita részben abból fakadt, hogy egyes európai országok még nem szabadították fel az IEA-megállapodás keretében vállalt 73 millió barrel kőolajtermék teljes rájuk eső részét.
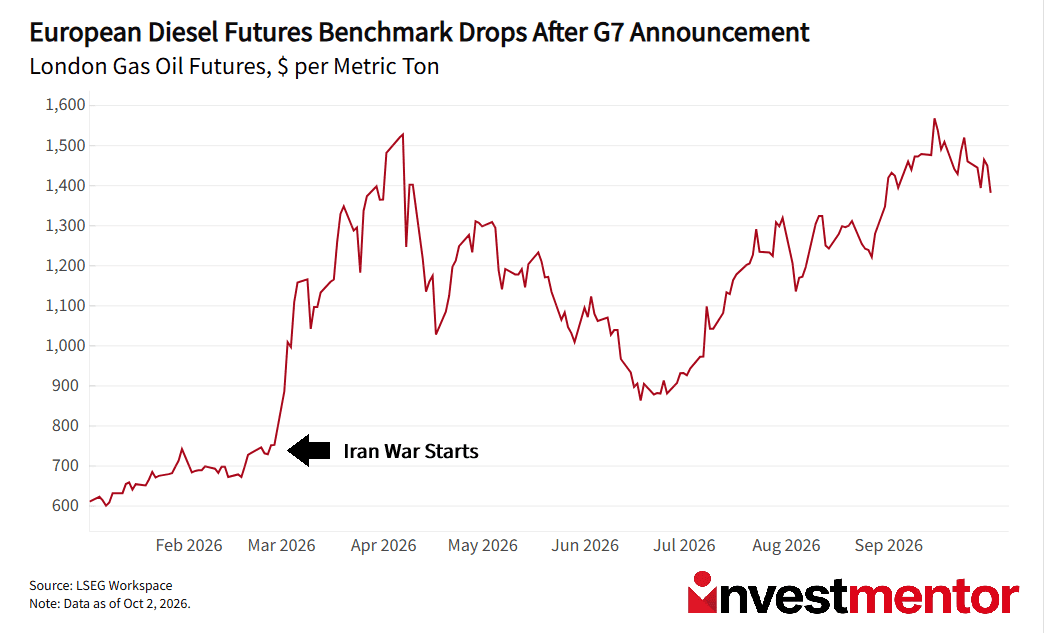
A dízel hajtja a teherautókat, az építőgépeket, a gazdaságokat, a hajókat és számos ipari folyamatot. Amikor drágább lesz, gyakran számtalan más termék is követi. Több zavar történik egyszerre:
Az eredmény? A dízel árfolyama barrelegyenértékben 200 dollár felett forgott a főbb piacokon, míg a Brent kőolaj referenciaárfolyama 100 dollár/barrel körül alakult. Az Egyesült Királyságban a kutaknál a dízel épp most érte el a minden idők rekordját, a literenkénti 2 fontot.
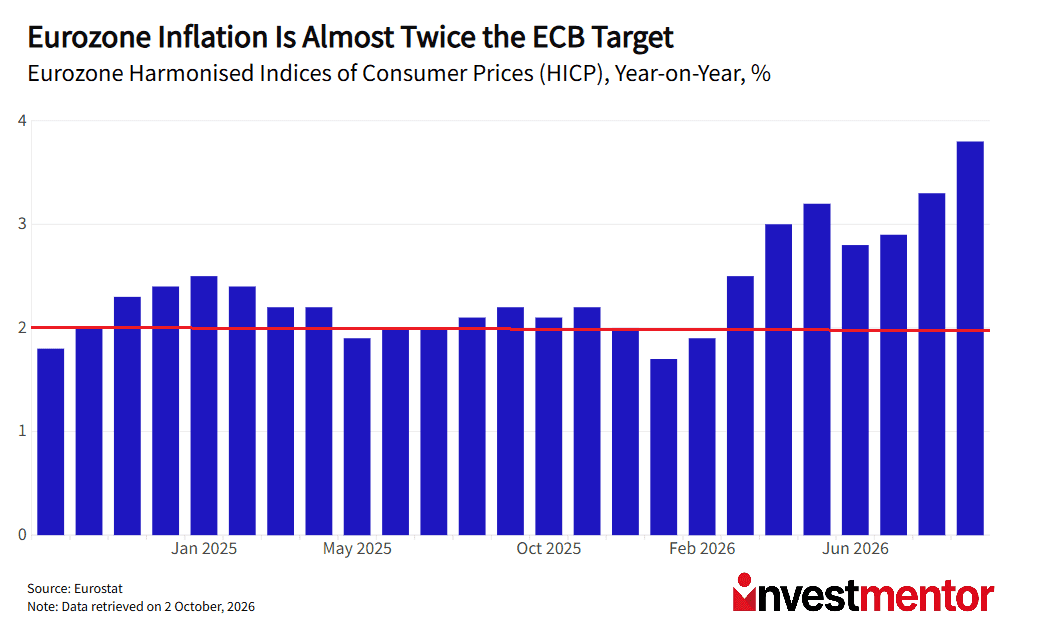
Közvetlenül a G7 döntése előtt a piacokat elérték a legfrissebb eurózónás inflációs adatok. Az Eurostat szerint a fogyasztói árak az augusztusi éves 3,2%-ról szeptemberben 3,8%-ra ugrottak. A közgazdászok 3,6%-ra számítottak, ami még megdöbbentőbbé teszi az éles emelkedést. Az Európai Központi Bank (EKB) 2%-os inflációs célt követ, így az árak most majdnem kétszer olyan gyorsan emelkednek, mint ahogy a döntéshozók szeretnék.
A fő felelősök az energia és az élelmiszer voltak. Az üzemanyag, a földgáz és egyéb energiaköltségek meredeken emelkedtek, megterhelve a háztartási költségvetéseket és a vállalati kiadásokat. Még a maginfláció is — amely kiszűri a volatilis élelmiszer- és energiaárakat — 2,5%-ra emelkedett.
A háztartások számára ez drágább őszt jelent. Az EKB számára nehéz döntéseket az októberi és decemberi üléseken.
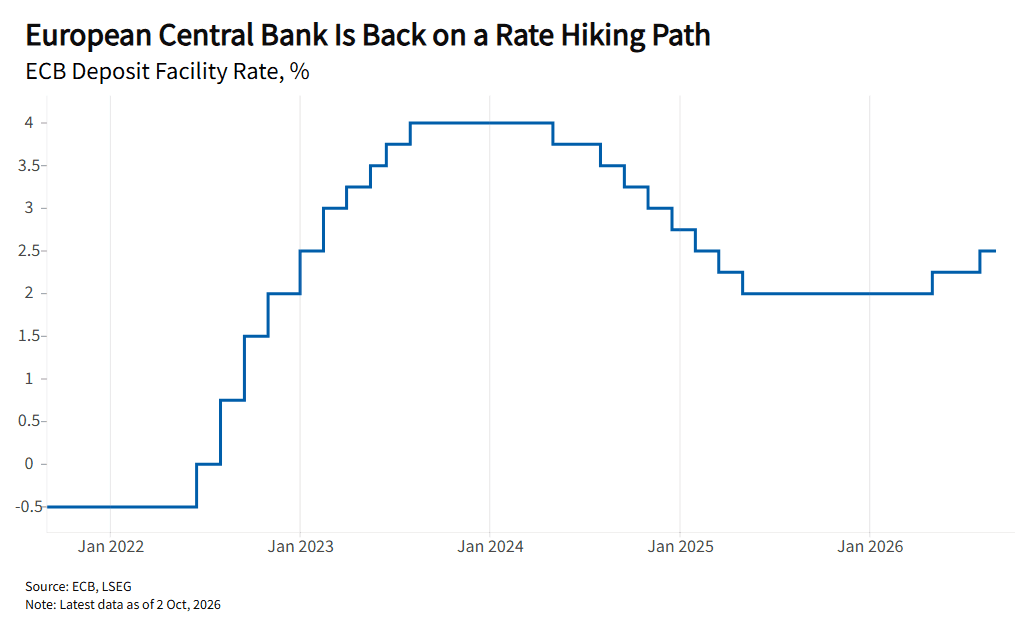
Az inflációs megugrás nagyobb nyomást helyez az EKB-ra, hogy gyorsan cselekedjen. Ennek ellenére a piac továbbra is 82%-os valószínűséget áraz arra, hogy az alapkamat változatlan marad 2,5%-on a következő, október 29-i ülésen.
Mindazonáltal a befektetők arra számítanak, hogy a jegybank kitart a kamatemelési pálya mellett. Az EKB az iráni háború kitörése után kétszer emelt kamatot, és további három emelés várható 2027 folyamán.
Az EKB azonban egy nehézséggel szembesül: a felhalmozódó államadóssággal. A nagy hitelfelvételi igényű országok, különösen Franciaország, már most emelkedő finanszírozási költségekkel néznek szembe, mivel a befektetők magasabb hozamot követelnek a kötvényeik tartásáért. A kamatemelések lehűthetik az inflációt, de egy agresszív lépéssorozat destabilizálhatja a pénzügyi piacot.
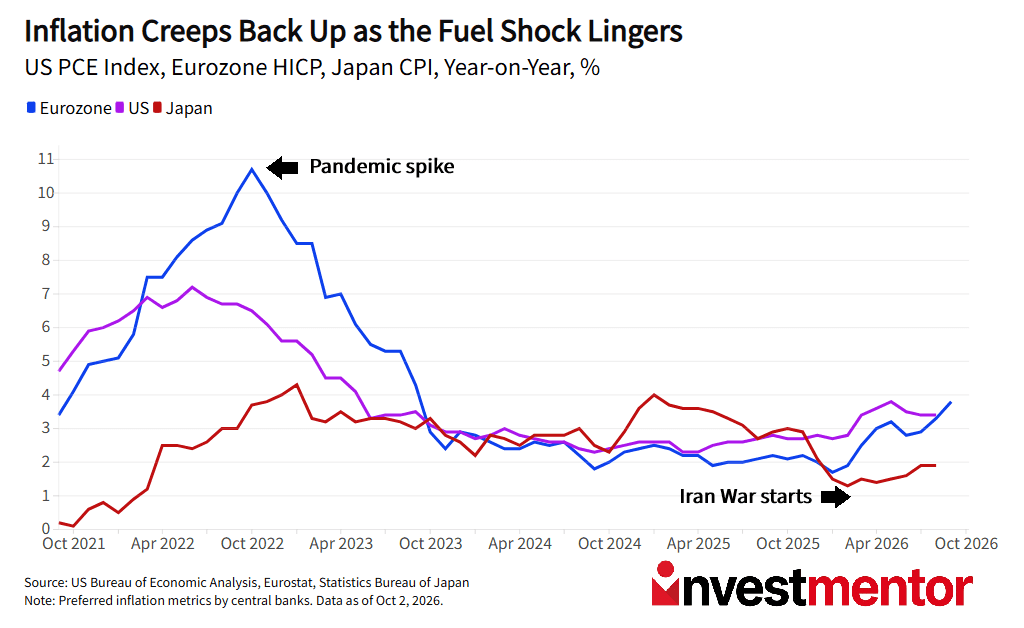
Európa nem egyedül küzd az emelkedő árakkal. Az Egyesült Államok a novemberi félidős választások előtt birkózik a megemelkedett üzemanyagköltségekkel, ami megmagyarázza Washington intenzív összpontosítását a dízelárakra. Ázsiában a kínálati zavarok és Kína döntése, hogy visszafogja egyes üzemanyagok exportját, tovább szűkítette a piacokat.
Az egyik országban feldolgozott olaj egy másik kontinensen hajthat teherautókat. A közel-keleti hosszan tartó háború, egy oroszországi kőolaj-feldolgozó leállása vagy egy pekingi szakpolitikai döntés gyorsan befolyásolhatja az árakat a világ minden részén.
Ez az összekapcsoltság az oka annak, hogy a közgazdászok ilyen szorosan figyelik az energiapiacokat. Ha az üzemanyagárak tovább emelkednek, az európai inflációs megugrás globálisan is megismétlődhet.