Tech
Az MI sebességhatára
Miért akarnak lassítani az AI saját fejlesztői
9/14/20269/18/2026
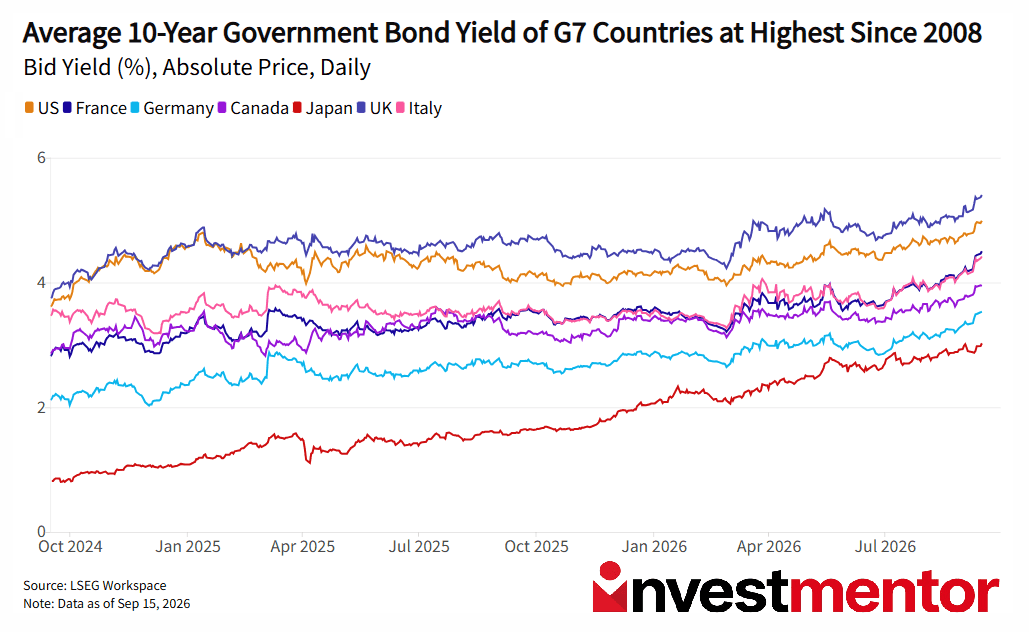
Az amerikai 10 éves állampapírhozam kedden 5% felé kapaszkodott, először 2023 óta. Később a 2007 óta mért legmagasabb szintet érte el. A befektetők világszerte eladták az államkötvényeket, ami lenyomta az árakat és felnyomta a hozamokat. A hosszabb lejáratú, 30 éves államkötvények számos országban több évtizedes csúcson állnak. Miért a tömeges menekülés?
Az állampapírhozamok világszerte befolyásolják a jelzáloghitelek és a vállalatok hitelfelvételi költségeit, így a hatás az egész pénzügyi rendszerben érezhető.
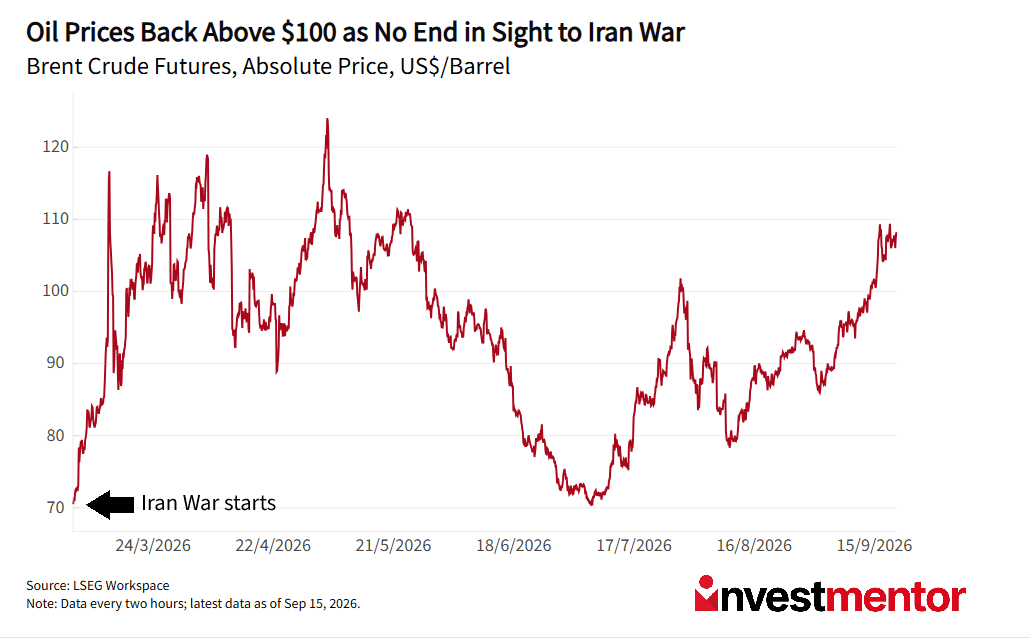
Az iráni háború és a közel-keleti konfliktus kiszélesedése a Brent nyersolaj árát 105 dollár/barrel fölé hajtotta, növelve a szállítási, gyártási és energiaköltségeket. A magasabb infláció jellemzően magasabb kamatokhoz vezet.
Az Irán által támogatott erők egy fontos olajvezeték bezárását kényszerítették ki, amelynek helyreállításán Szaúd-Arábia most sietve dolgozik. A legfontosabb energiakorridor, a Hormuzi-szoros, továbbra is nagyrészt zárva van. Az Irán által támogatott húszi felkelők megzavarták az alternatív útvonalat a Vörös-tengeren.
A Fehér Ház arra is felszólította Ukrajnát, hogy hagyjon fel az orosz olajfinomítók elleni támadásokkal. Ukrajna beleegyezett, de csak akkor, ha Oroszország is ugyanezt teszi. A két ország háborúban áll, mióta Oroszország 2022-ben megtámadta Ukrajnát. A kőolajtermékek még a nyersolajnál is nagyobb árnyomással szembesültek.
A Federal Reserve szeptemberi ülésén 3,75%–4%-ra emelte a cél referenciasávját, ami a 2023 óta első emelést jelentette. Ez bizonyította, hogy az új elnök, Kevin Warsh kész szembeszállni Donald Trump amerikai elnökkel, aki kamatcsökkentéseket követelt. Az ülés előtt a közgazdászok aggodalmukat fejezték ki a jegybanki függetlenség miatt az Egyesült Államokban.
Ha a Fed úgy döntött volna, hogy nem tesz semmit, az megrázhatta volna a piacokat, amelyek 90%-os valószínűséggel árazták be a kamatemelést. A kötvényhozamok rövid ideig eshettek volna, de ha a magas inflációt kezeletlenül hagyták volna, a befektetők hamar magasabb hozamokat kezdhettek volna követelni. Egy 5%-ot fizető kötvény sokkal kevésbé vonzó, ha az infláció ehhez a szinthez közel alakul.
Az Európai Központi Bank az iráni háború kitörése óta már kétszer emelt kamatot. A Bank of Japan is a kamatemelés útján jár, és a Bank of England jelezte, hogy hamarosan csatlakozhat.
Az amerikai pénzügyminiszter, Scott Bessent nemrég figyelmeztette a deviza- és kötvénypiaci szereplőket, azt mondva: "Én vagyok a kaszinó." Egy kaszinóban az esélyek a ház javára vannak billentve. A pénzügyminisztérium esetében nyilvánvalóan nem.
Bessent 6 milliárd dollárra bővítette a kötvény-visszavásárlási műveletet, abban a remélve, hogy stabilizálja a hosszú lejáratú adósságpiacokat. A 10 éves hozam azonban hamarosan mégis áttörte az 5%-ot.
Az amerikai állampapírokkal napi körülbelül egybillió dollár értékű piacon kereskednek. Egy 6 milliárd dolláros vásárlás javíthatja a kereskedési feltételeket, de nem tudja eltörölni a 40 billió dollár szövetségi adósságot, a tartós inflációt vagy a kolosszális új hitelfelvételt. Bessent megpróbálta legyőzni a piacot, de a piac átlátott a blöffön.
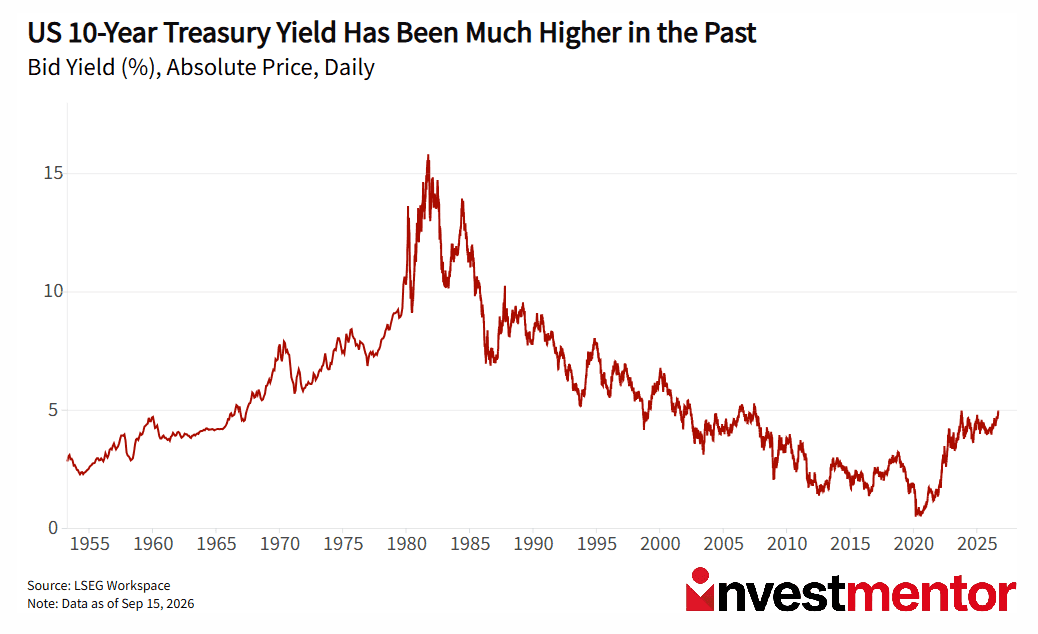
Egy 5%-os állampapírhozam ijesztően hangzik a 2010-es évek ultraalacsony kamatai után. Az elmúlt 50 évben azonban az 5% meglehetősen szokványos volt. Történelmileg a különösebb időszak az volt, amikor a jegybankok a 2008-as pénzügyi krízis után nulla közelében tartották a kamatokat, és hatalmas mennyiségű kötvényt vásároltak.
A valódi kérdés az, hogy mi változott meg, miközben a pénz olcsó volt. A kormányok sokkal több adósságot halmoztak fel. A G7-országok közül Németországon kívül mindegyik adósság/GDP-mutatója 100% felett van, ami azt jelenti, hogy az adósság meghaladja az éves gazdasági kibocsátásukat. A kormányok, a vállalatok és a háztartások mind azzal szembesülnek, hogy alacsony kamatú adósságaikat magasabb szinten kell refinanszírozniuk.
A magasabb hozamok kezelhetők, ha a gazdaságok gyorsan növekednek és az adósságterhek kicsik. Akkor válnak problémává, ha az adósságköltségek gyorsabban emelkednek, mint a növekedés. Így ez a "visszatérés a normálishoz" valószínűleg fájdalmas lesz.
Érdekel a téma? Töltsd le ingyen az alkalmazásunkat, és férj hozzá friss pénzügyi hírekhez, valamint izgalmas, interaktív tananyagokhoz.