Politika
Hszi Washingtonban
A csillogó amerikai-kínai szupercsúcs csak félszeg eredményeket hozott
2026. 09. 28.
2026. 09. 28.
A brit kormány újraéleszti régi segítség a vásárláshoz programját némi módosítással és új névvel: Az Ön első otthona. Az első lakásvásárlók mindössze 2,5%-os önerővel vásárolhatnak újépítésű ingatlant, és 20%-os tulajdoni kölcsönt kapnak a kormánytól, egy kezdeti kamatmentes időszakkal. (Mennyi ideig? Andy Burnham miniszterelnök szűk körén kívül ezt még senki sem tudja.)
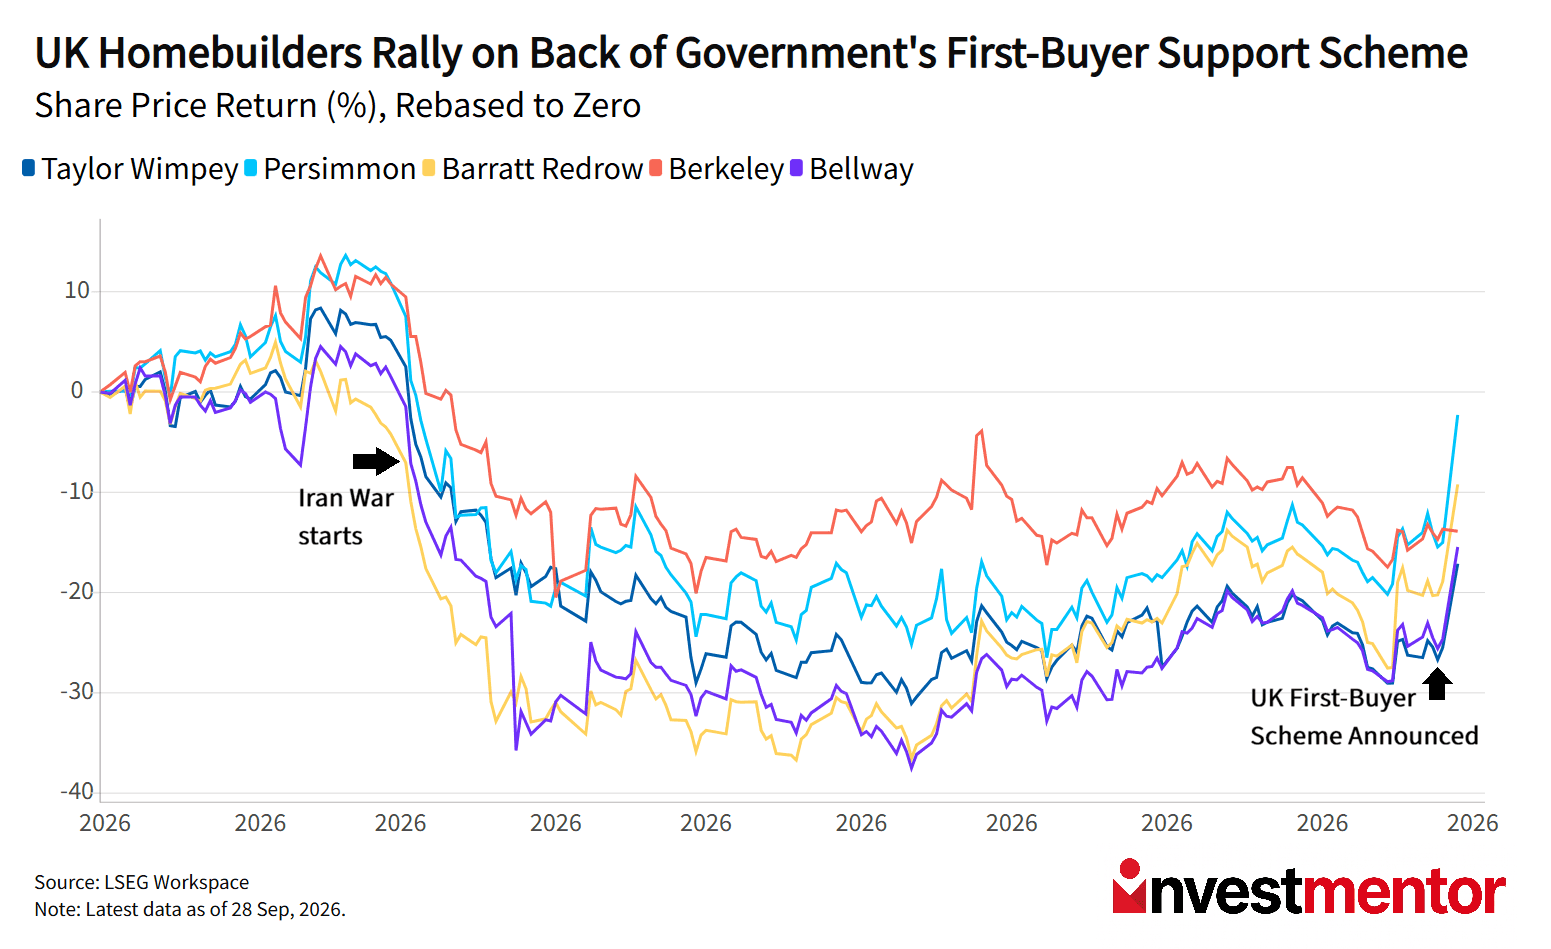
A bizonytalan részletek ellenére a lakásépítők részvényei kirobbantak a hírre. A Taylor Wimpey, a Persimmon, a Barratt Redrow és a többiek mind több mint 10%-ot ugrottak.
A programnak két célja van:
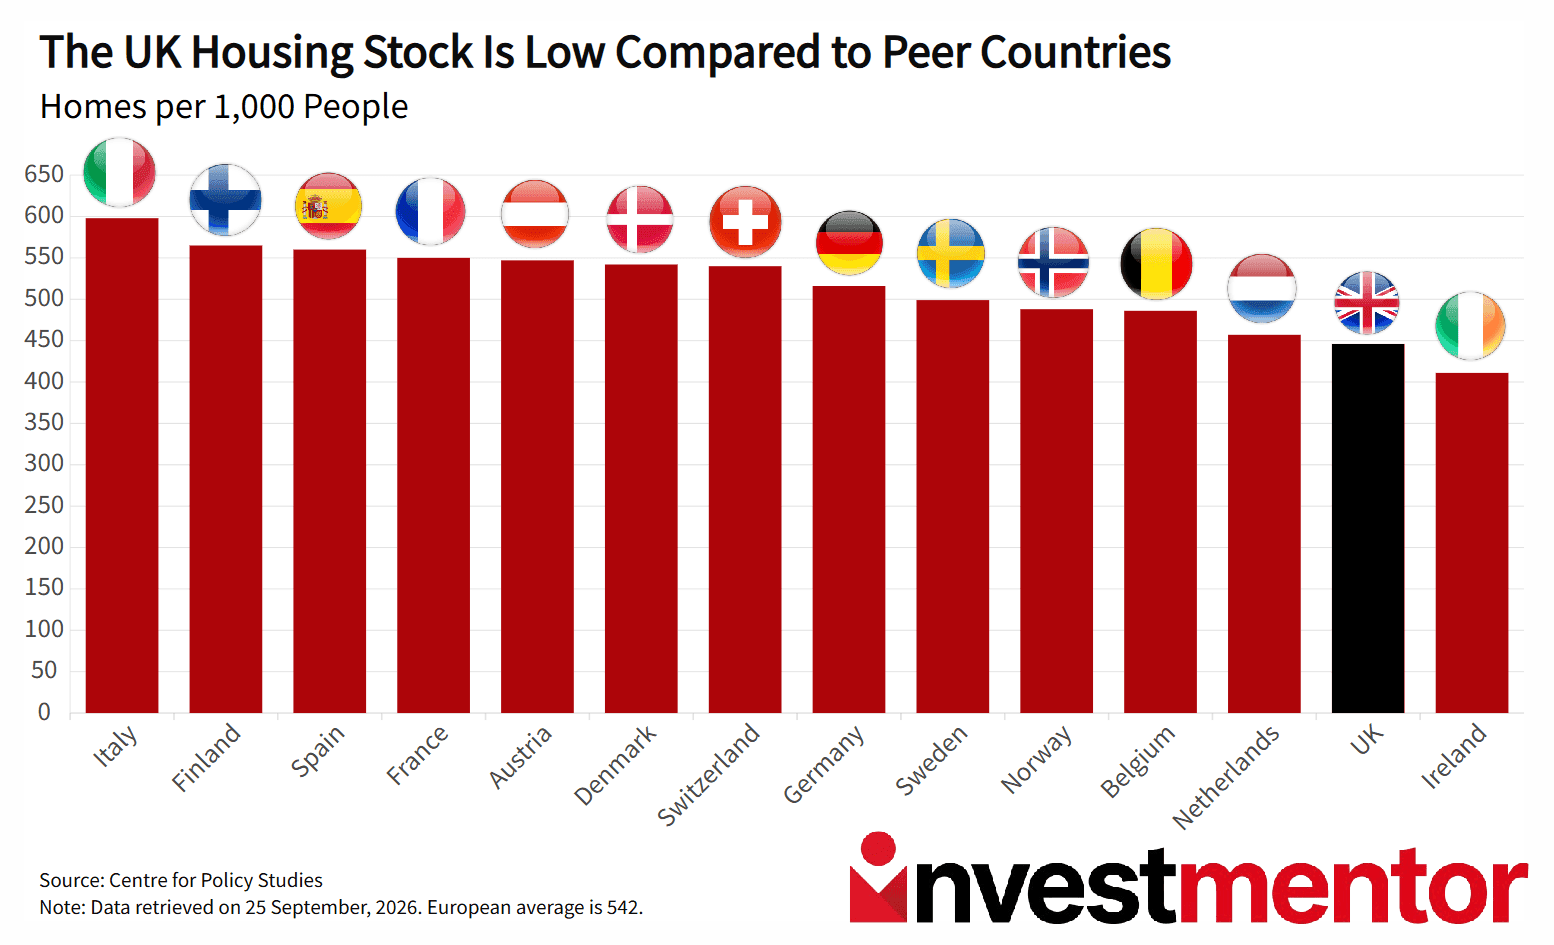
A brit lakhatási válság elsősorban kínálati hiányprobléma. Nagy-Britanniában mindössze 445 lakás jut 1000 emberre, ami a második legalacsonyabb arány egész Európában. A Centre for Policy Studies szerint az Egyesült Királyságnak évente 565 000 lakást kellene építenie, ami több mint a jelenlegi ütem duplája, hogy 2040-re elérje az európai átlagot.
A brit lakásállomány egyben a világon a legöregebb is a BRE Trust nevű építéskutatási jótékonysági szervezet szerint, mivel a lakások ötöde több mint 100 éves. Ez azt jelenti, hogy azok a lakások, amelyek_ elérhetők_, gyakran nélkülözik a modern felszereltséget és az energiahatékonyságot, valamint szerkezeti problémákkal küzdenek.
Bár az új program megpróbálja ezt kezelni, a félelem az, hogy ha sok új vásárló lép be a piacra, a lakásárak egyszerűen tovább emelkednek, kivéve, ha a lakásépítők felgyorsítják a tempót. Remek a lakástulajdonosoknak. Kevésbé remek azoknak, akik szeretnének azzá válni.
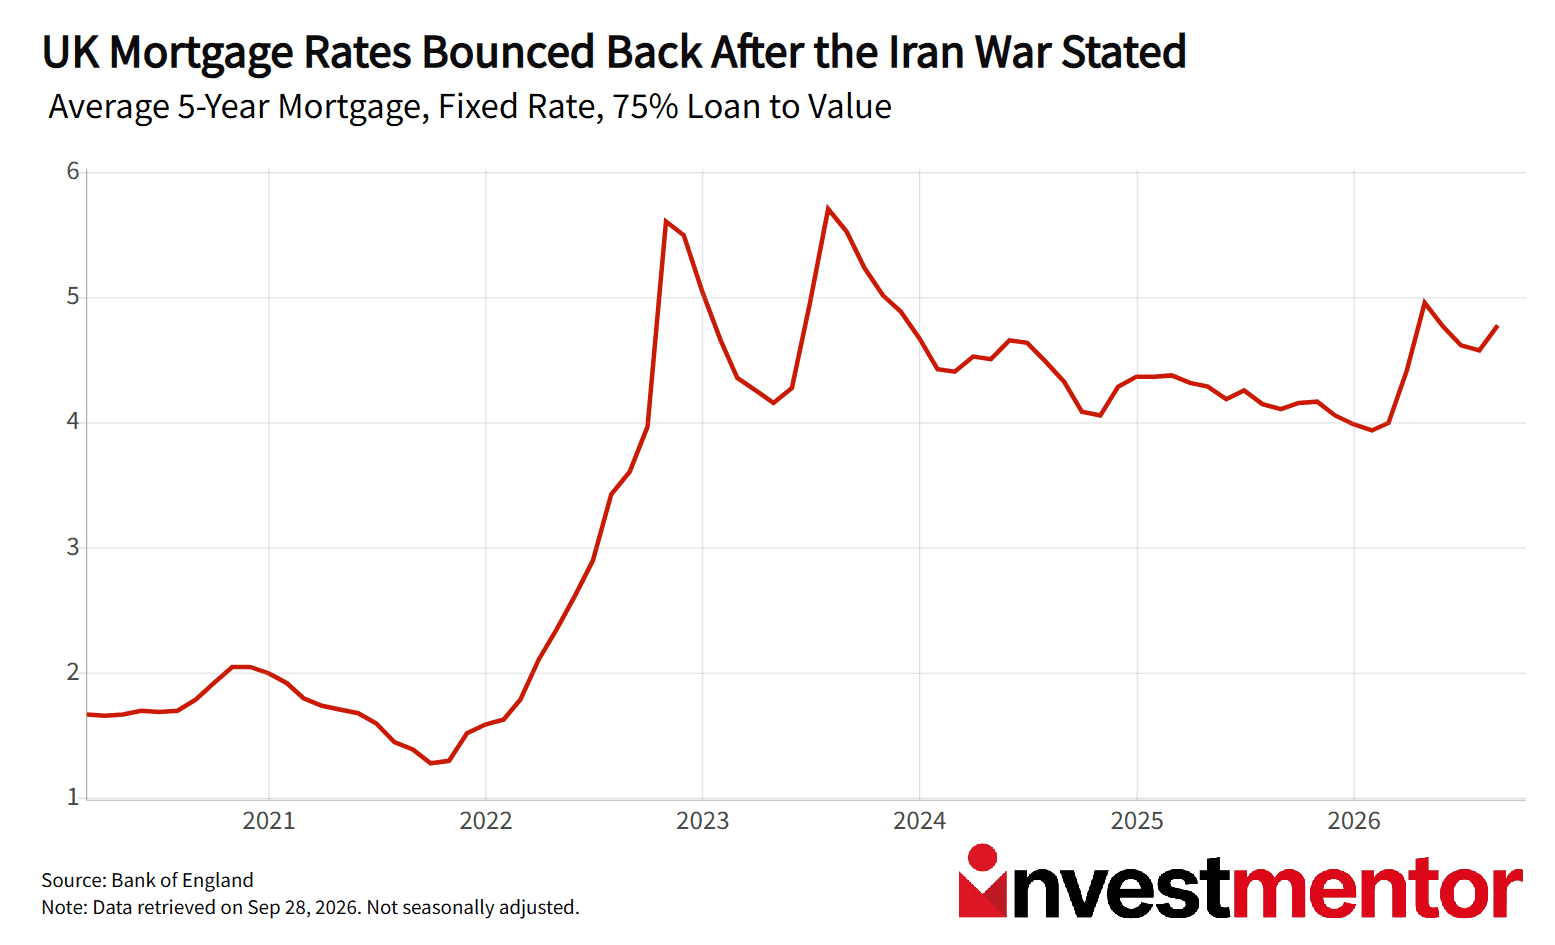
Még a megfizethető otthonok is megfizethetetlenné válhatnak, amikor a hitelfelvételi költségek emelkednek.
Az Egyesült Királyságban az átlagos fix kamatozású jelzáloghitel-kamatok még mindig 5%-6% körül alakulnak, jóval a sok lakástulajdonos által mindössze négy-öt évvel ezelőtt bebiztosított ultraalacsony ajánlatok fölött. Az iráni háború megszakította a lefelé tartó csúszást, és a kamatok ismét emelkednek. És ez nem csak az Egyesült Királyságra igaz. Az Egyesült Államokban például az átlagos 30 éves jelzáloghitel-kamat 7% fölé emelkedett.
Ez azért fontos, mert a legtöbb ember nem egy összegben vásárol házat. Havi részletekben vásárolják meg. Amikor a kamatok emelkednek, ezek a részletek megugranak, csökkentve azoknak a számát, akik lakást tudnak vásárolni. Sok háztartás már egyáltalán nem is fog tudni jelzáloghitel-ajánlatot szerezni egy banktól.
New York Cityben Zohran Mamdani polgármester befagyasztotta a bérleti díjakat több millió bérletidíj-stabilizált lakásban, azzal érvelve, hogy a bérlőknek enyhítésre van szükségük. A bérbeadók a bíróságon küzdenek a döntés ellen.
Spanyolországban több tízezer ember vonult fel Madridban, miután a 87 éves Maricarmen Abascalt tolószékében erőszakkal kilakoltatták abból az otthonból, amelyet családja 1956 óta bérelt. Bérleti díja havi 500 euróról 2650 euróra emelkedett, hogy tükrözze a mai piaci árakat. A baloldali kormány megpróbálja átvinni a bérletidíj-szabályozást, de nehezen szerez támogatást a megosztott parlamentben.
Különböző országok különböző megoldásokkal próbálkoznak: vásárlói támogatásokkal, bérletidíj-plafonokkal, bérlővédelemmel. De ahogy a kamatlábak tovább emelkednek, mindegyikük ugyanazzal a problémával küzd: nincs elég megfizethető otthon.