Сырьевые товары
Раздутая экономика
Как война на Ближнем Востоке повышает цены на всё — от воздушных шаров до хлеба
17.03.2026
18.03.2026
Почти два десятилетия Федеральная резервная система, центральный банк США, пыталась успокоить рынки, максимально открыто сообщая о своих намерениях. Пресс-конференции. Прогнозы. Графики, отображающие будущую траекторию процентных ставок.
Кевин Уорш, вероятный следующий председатель ФРС, хочет свернуть значительную часть этого подхода. Он считает, что ФРС зашла слишком далеко, превратив прогнозные ориентиры в обещание, исполнения которого рынок ожидает. Его аргумент: центральный банк, который объясняет всё, рискует оказаться привязанным к вчерашним предположениям, даже когда мир стремительно меняется.
Опережающие ориентиры — это когда ФРС сообщает рынкам, как, по её ожиданиям, будут двигаться процентные ставки в будущем и как она оценивает экономические условия. Этот инструмент стал популярным после кризиса 2008 года, когда ставки были близки к нулю и уверенность имела значение. С тех пор опережающие ориентиры стали основным инструментом большинства современных центральных банков.
ФРС под руководством Уорша, вероятно, сократит использование этого инструмента или полностью откажется от него.
Суть его критики:
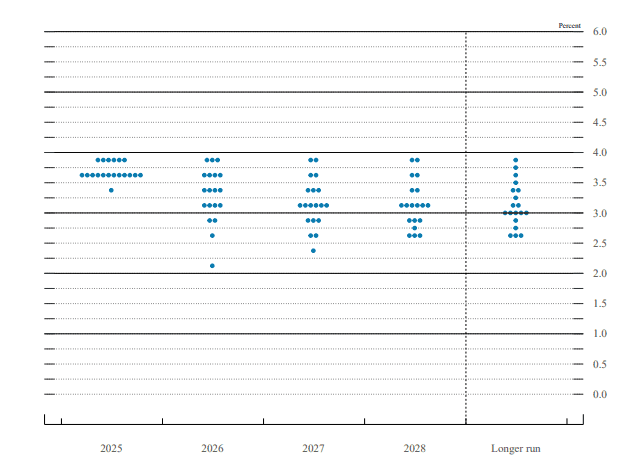
Одним из ключевых элементов опережающих ориентиров ФРС, от которого Уорш потенциально может отказаться, является точечная диаграмма. Этот график показывает, куда, по мнению каждого из руководителей ФРС, могут двинуться процентные ставки в ближайшие несколько лет. Рынки одержимы этим графиком, хотя он не является ни планом, ни обещанием. Это лишь моментальный снимок мнений членов совета на данный момент.
Уорш заявлял в интервью, что ФРС следует "держать карты чуть ближе к себе." В настоящее время ФРС публикует подробные ожидания по инфляции, процентным ставкам и экономике** четыре раза в год**.
"Меня беспокоит, не ограничивает ли это их в принятии правильных решений по мере появления новых фактов и событий," сказал Уорш в прошлом году.
Уорш также выступает за уменьшение баланса ФРС. Он давно выступал против повторных раундов количественного смягчения — программ покупки облигаций во время мирового финансового кризиса после 2008 года и затем во время пандемии. Хотя он поддерживал экстренные меры во время кризисов, он утверждал, что эти инструменты применялись слишком долго.
Уорш предупреждал, что:
Уорш должен сменить Джерома Пауэлла на посту нового председателя ФРС 15 мая. Его утверждение было отложено из-за того, что сенатор-республиканец выступил против продолжающегося уголовного расследования в отношении Пауэлла.
Итак, что произойдёт, если Уорш будет утверждён и возглавит июньское заседание на фоне глобального нефтяного шока и возобновившегося инфляционного давления?
Если он будет придерживаться своих принципов — меньший баланс и меньше прогнозов, — общее влияние ФРС на рынки может несколько ослабнуть. Но разовые движения могут быть более резкими, чем прежде, всякий раз, когда ФРС объявляет решение по ставке или публикуются ключевые экономические данные.