Технологии
Мания памяти
Южнокорейский чипмейкер-гигант доказывает, что бум ИИ жив и процветает
10.07.2026
10.07.2026
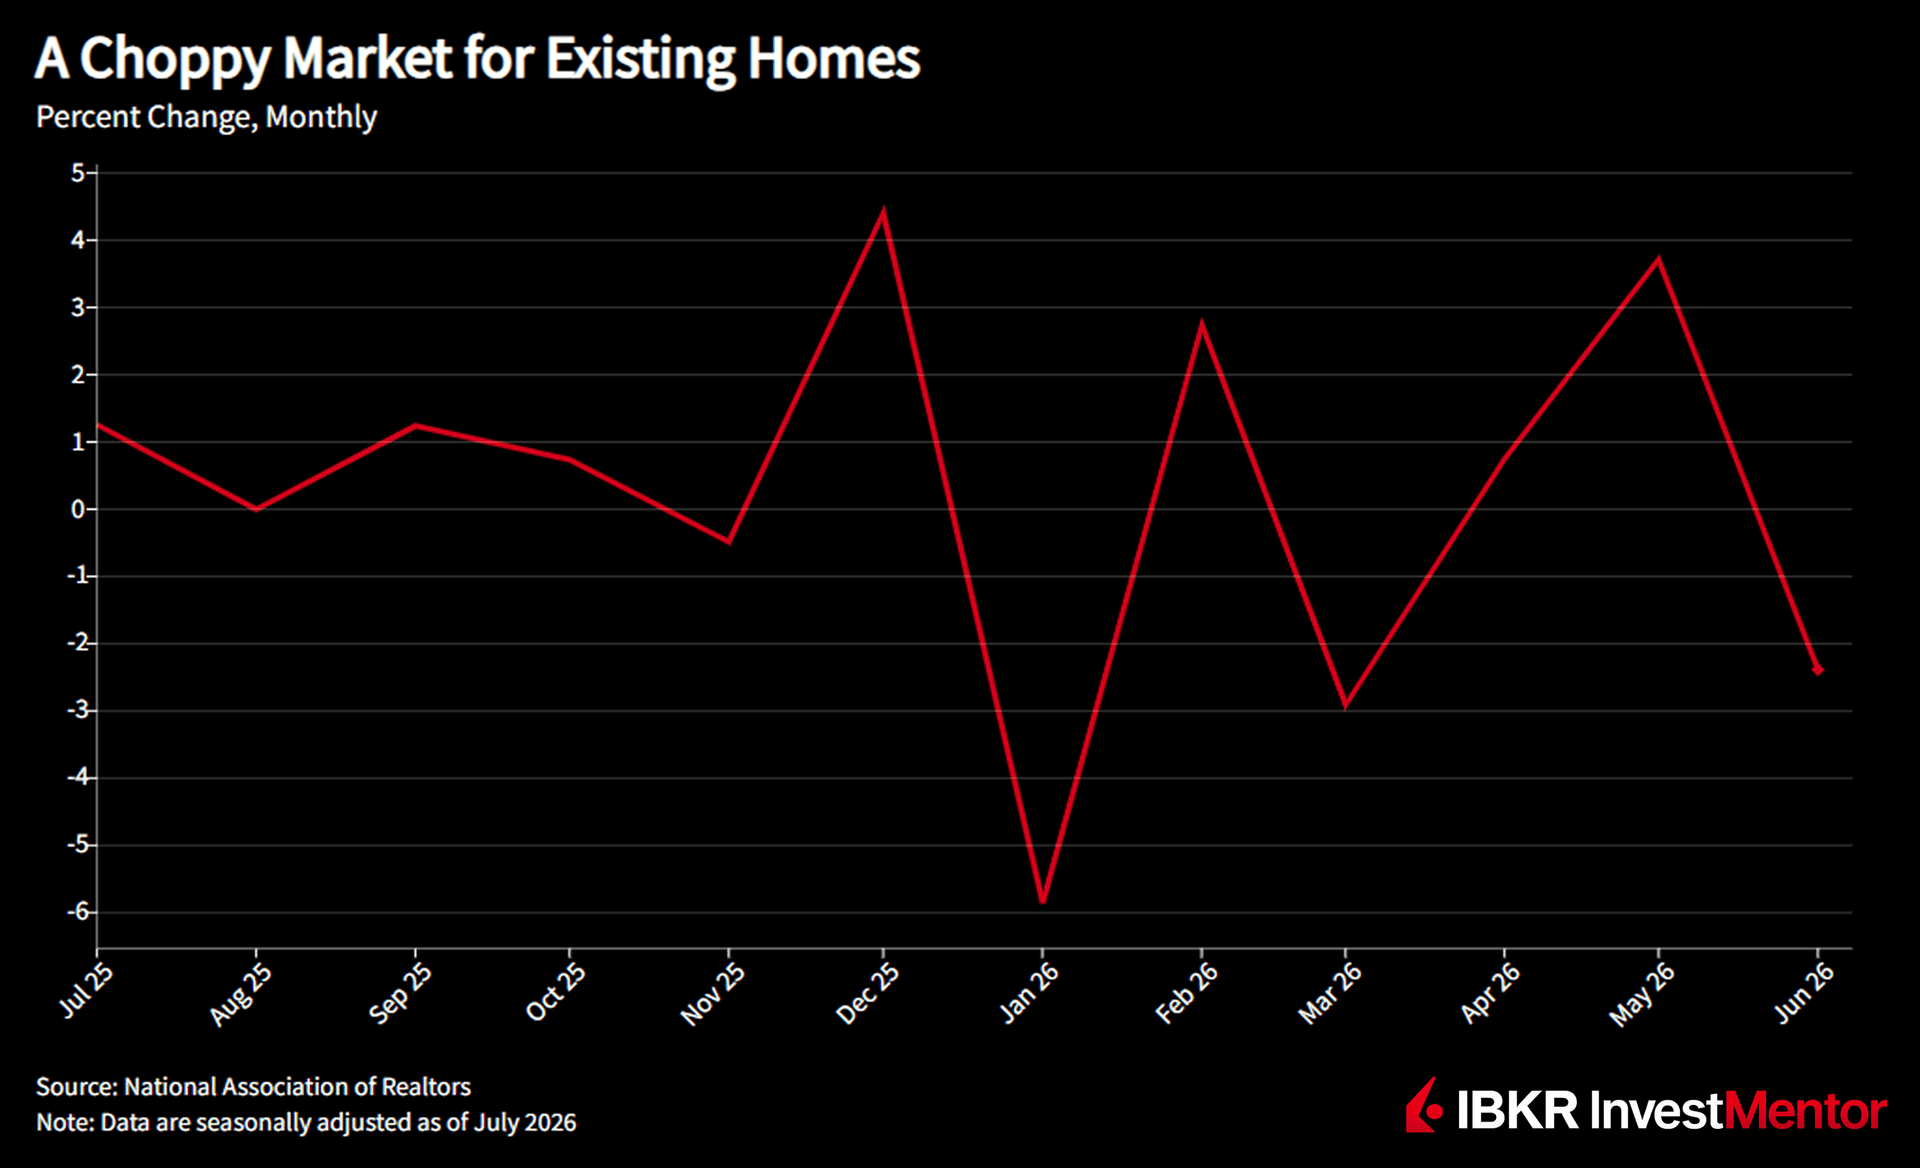
Если вы недавно пытались купить жилье в США, рынок, вероятно, кажется вам застывшим. Меньше американских домов переходит из рук в руки, но цены не дают покупателям особого облегчения. Продажи существующего жилья упали на 2.4% в июне, по данным Национальной ассоциации риелторов, тогда как медианная цена продажи выросла до $440,600. Спрос снизился, но доступность жилья не улучшилась. У многих владельцев с низкими ипотечными ставками по-прежнему мало причин продавать.
Таков контекст для Закона о жилье 21 века ROAD, который прошел через Конгресс при двухпартийной поддержке. Законопроект нацелен на доступ к ипотеке, промышленное жилье (заводские модули), правила планирования и активность инвесторов. Но он вряд ли снизит ежемесячные платежи или сделает жилье существенно дешевле в ближайшее время. Доступность по-прежнему определяется ипотечными ставками, стоимостью строительства, ценами на землю, дефицитом рабочей силы и местными ограничениями на застройку.
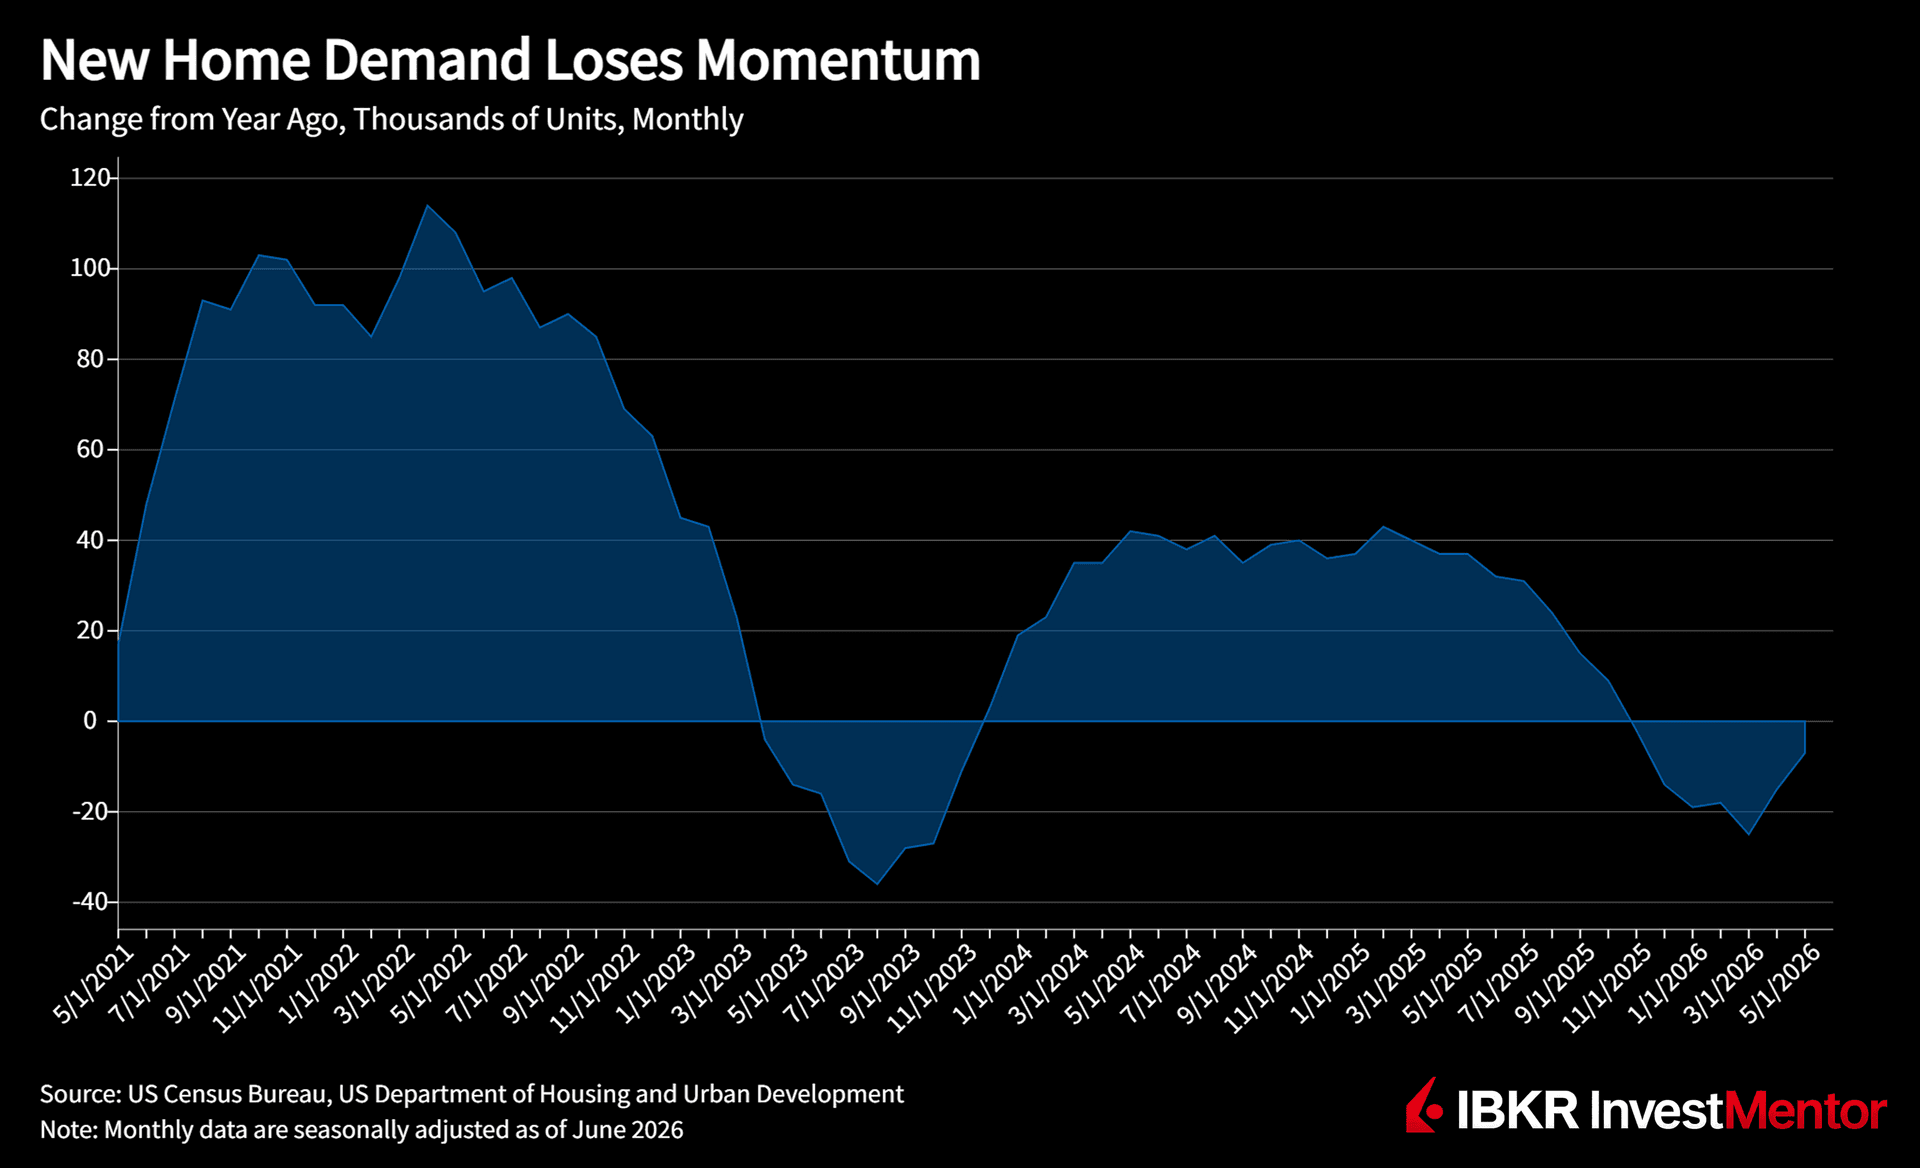
Ситуация с предложением сложнее, чем кажется. Существующего жилья мало, потому что многие владельцы привязаны к ипотечным ставкам, значительно ниже сегодняшних уровней. У домовладельца, платящего около 3%, мало стимулов продавать и покупать снова по ставке около 7%.
Рынок нового жилья демонстрирует то же давление с другой стороны. Продажи новостроек недавно упали на 7.3%, по данным Бюро переписи, тогда как у застройщиков оставалось 496,000 непроданных домов по медианной цене $425,000. У застройщиков есть доступное жилье, но многие покупатели по-прежнему не могут позволить его себе при текущих ценах и ипотечных ставках. Вопрос не только в том, существует ли жилье, но и в том, подъемен ли ежемесячный платеж.
Новый законопроект призван устранить часть трений в жилищной системе. Изменения могут помочь некоторым покупателям, особенно на рынках, где более дешевые варианты жилья ограничены.
Он также ограничивает крупных инвесторов, владеющих более чем 350 односемейными домами, в приобретении новых. Это положение имеет политическую привлекательность, особенно на рынках, где институциональные покупатели конкурировали с семьями за стартовое жилье. Но крупные институциональные инвесторы составляют лишь небольшую долю национальных покупок односемейного жилья, поэтому влияние, вероятно, будет сильно варьироваться в зависимости от региона.
Более широкая проблема доступности заключается в том, что в США не было построено достаточно жилья в местах, где люди хотят жить, а многие из построенных домов остаются слишком дорогими для тех, кто покупает впервые.
Главное ограничение законопроекта в том, что многие факторы давления на доступность находятся вне прямого контроля Конгресса. Инфляция, рынки облигаций и политика центрального банка — все это влияет на ипотечные ставки. Дефицит строительной рабочей силы зависит от обучения, демографии, иммиграции и условий местного рынка. Правила зонирования обычно устанавливаются городами и штатами, где сопротивление более плотной застройке остается сильным.
Для покупателей законопроект может устранить некоторые узкие места, но вряд ли сделает жилье дешевле в ближайшей перспективе или сам по себе снизит ежемесячные платежи. Существенное облегчение, вероятно, потребует снижения ипотечных ставок, более сильного роста доходов, увеличения объемов строительства и местных правил, позволяющих строить больше жилья там, где спрос наиболее высок. Вашингтон может расчистить часть препятствий, но дома все равно нужно построить.