Компании
Shein на распродаже
Shein выходит из моды перед своим давно откладывавшимся размещением
8/17/20268/18/2026

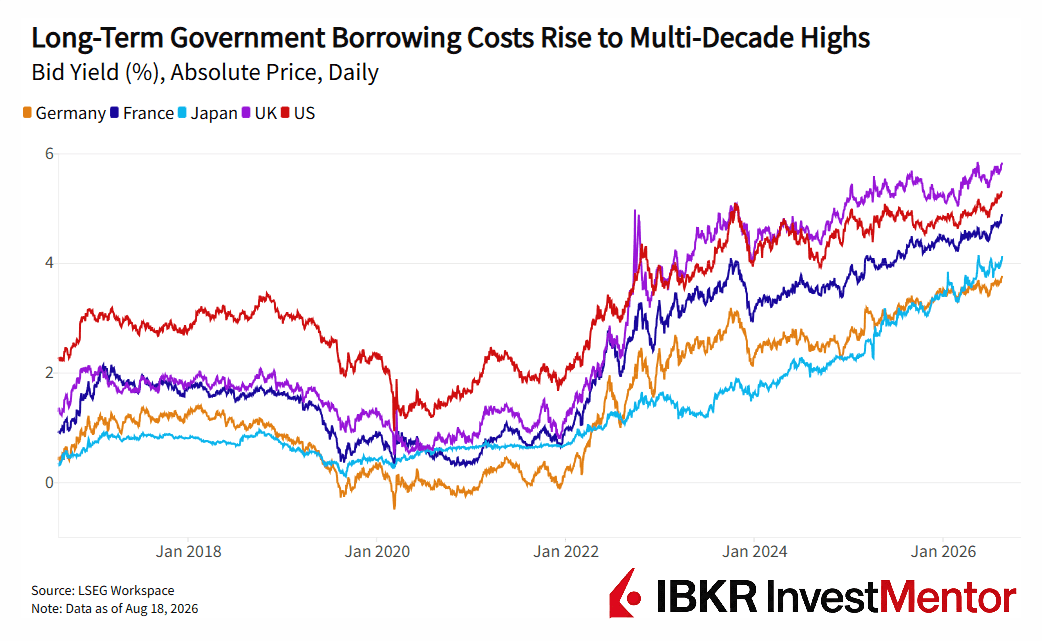
Долгосрочная стоимость заимствований для крупнейших экономик продолжает расти: во вторник доходности облигаций достигли максимальных уровней за несколько десятилетий.
Дневные изменения не были драматичными — доходности облигаций выросли примерно на 3–9 базисных пунктов. Один базисный пункт равен одной сотой процентного пункта. Это умеренное движение для неторопливого рынка государственных облигаций богатых экономик. Но траектория идет вверх уже некоторое время.
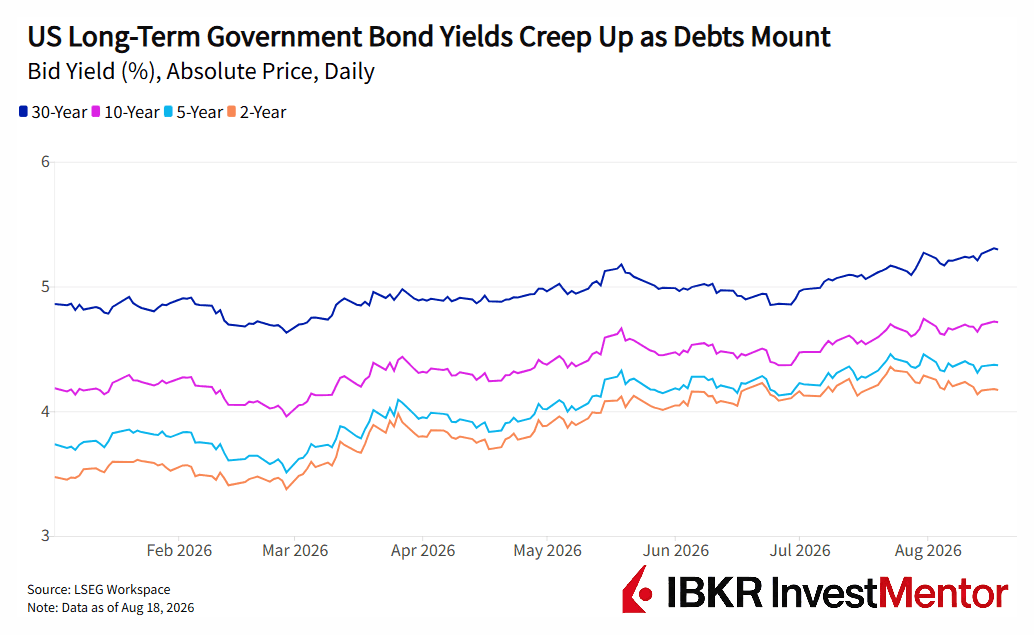
Когда инвесторы сбрасывают государственные облигации, их цены падают, а доходности растут. Эти доходности служат ориентиром для ипотечных кредитов, кредитов бизнесу и других долговых обязательств в экономике.
30-летняя облигация обещает фиксированные выплаты на протяжении трех десятилетий. Это становится невыгодной сделкой, если инфляция съедает доходность, правительства выпускают горы новых долговых обязательств или появляются более привлекательные инвестиционные возможности. Именно поэтому долгосрочные облигации находятся под давлением. Четыре силы действуют одновременно:
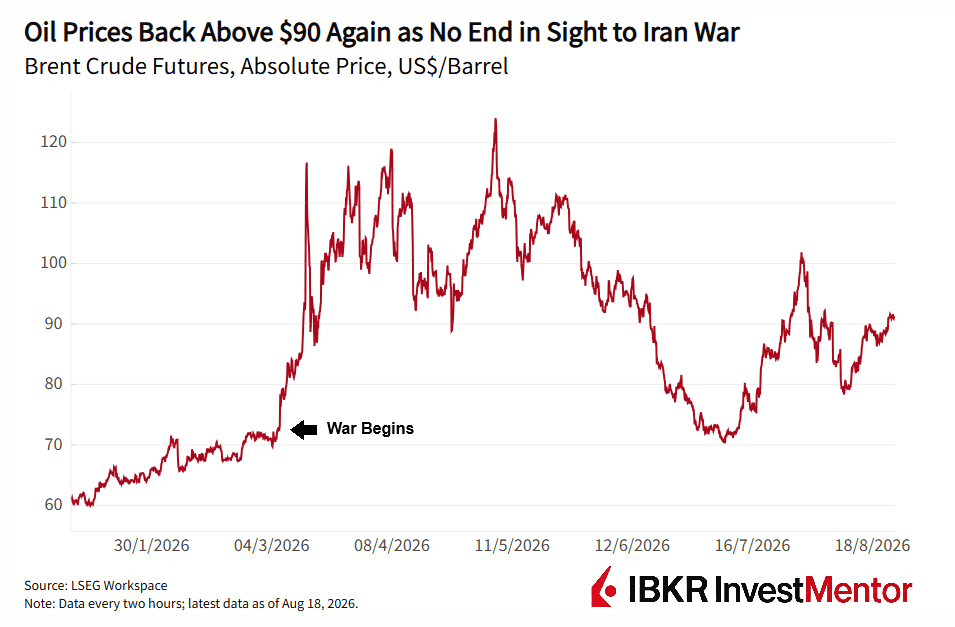
Мировой эталонный сорт нефти Brent вновь поднялся выше 90 долларов за баррель, поскольку надежды на прекращение конфликта между США и Ираном в значительной степени угасли. До начала войны в феврале нефть торговалась чуть выше 70 долларов за баррель.
Хотя фондовые рынки в основном проигнорировали войну, рынкам облигаций это удается с трудом. Затраты на энергию отражаются на транспорте, промышленности, продуктах питания и счетах домохозяйств. Это происходит постепенно, но по мере затягивания войны более широкий скачок инфляции становится все более вероятным.
Владельцы облигаций особенно не любят инфляцию: на фиксированные купонные выплаты (=проценты), которые они получают, со временем можно купить меньше. Они также рискуют понести дополнительные потери, если центральные банки будут удерживать процентные ставки на высоком уровне или снова их повысят. Новые выпуски облигаций с более высоким процентом ценнее старых. Именно поэтому, когда доходности растут, цены облигаций падают.
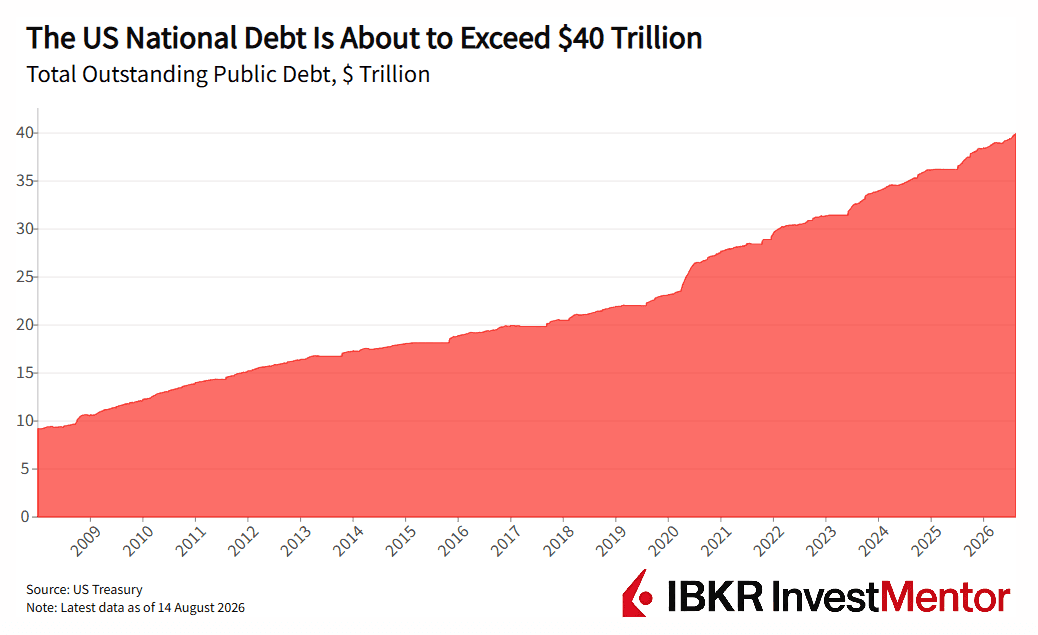
Этот всплеск инфляционных опасений приходит в момент, когда государственные финансы уже перенапряжены. Долг США вот-вот превысит 40 трлн долларов, а высокий уровень заимствований также встревожил инвесторов в Японии, Франции и Великобритании.
Опасность заключается в неприятной петле обратной связи:
Субсидии на энергоносители, растущие расходы на оборону и замедление роста могут еще больше увеличить счет. Рекордная жара в Европе также усилила обеспокоенность по поводу расходов на инфраструктуру, связанных с изменением климата.
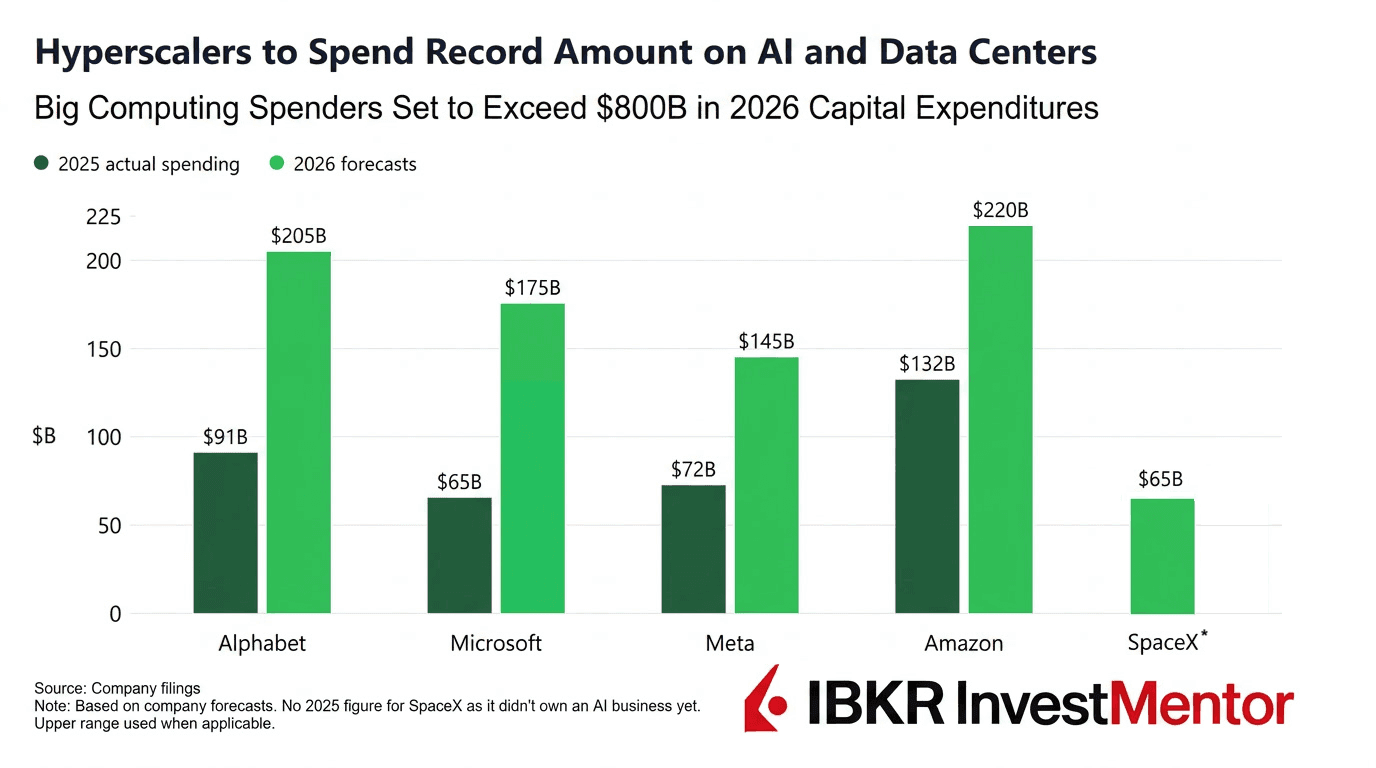
Так называемые гиперскейлеры — крупнейшие покупатели вычислительных мощностей — вкладывают сотни миллиардов в дата-центры, чипы и энергетическую инфраструктуру. Все чаще они занимают эти деньги. Alphabet, Amazon и Meta к середине августа выпустили облигаций на почти 220 млрд долларов в 2026 году, что уже более чем в два раза превышает их совокупный показатель за 2025 год.
По данным Barclays, компании в этом году выпустят рекордные 1,9 трлн долларов долга инвестиционного уровня против 1,4 трлн долларов в прошлом году. Это долг с самым низким риском, который конкурирует с государственными облигациями за капитал. Согласно Morgan Stanley, объем выпуска долговых обязательств, связанных с ИИ, во всем мире, как ожидается, достигнет почти 570 млрд долларов в 2026 году.
У инвесторов ограниченный объем средств, поэтому правительствам необходимо предлагать более высокую доходность, чтобы оставаться привлекательными.
Хотите узнать больше? Скачайте наше бесплатное приложение, чтобы получать экспертные новости и интерактивные уроки о мире финансов.