Технологии
Ограничение скорости для ИИ
Почему сами создатели ИИ хотят замедлиться
9/14/20269/18/2026
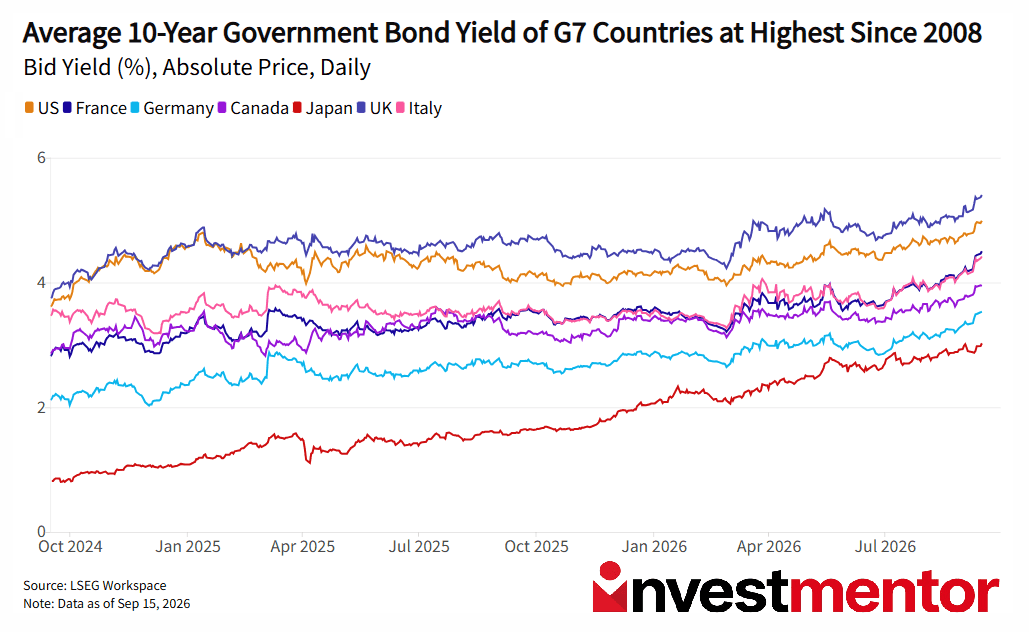
Доходность 10-летних казначейских облигаций США во вторник превысила 5% впервые с 2023 года. Позднее она достигла максимума с 2007 года. Инвесторы массово продавали государственные облигации по всему миру, толкая цены вниз, а доходности вверх. Более长 30-летние государственные облигации находятся на многодесятилетних максимумах во многих странах. Почему все бросились к выходу?
Доходности государственных облигаций формируют стоимость заимствований по ипотеке и для компаний во всем мире, поэтому последствия ощущаются во всей финансовой системе.
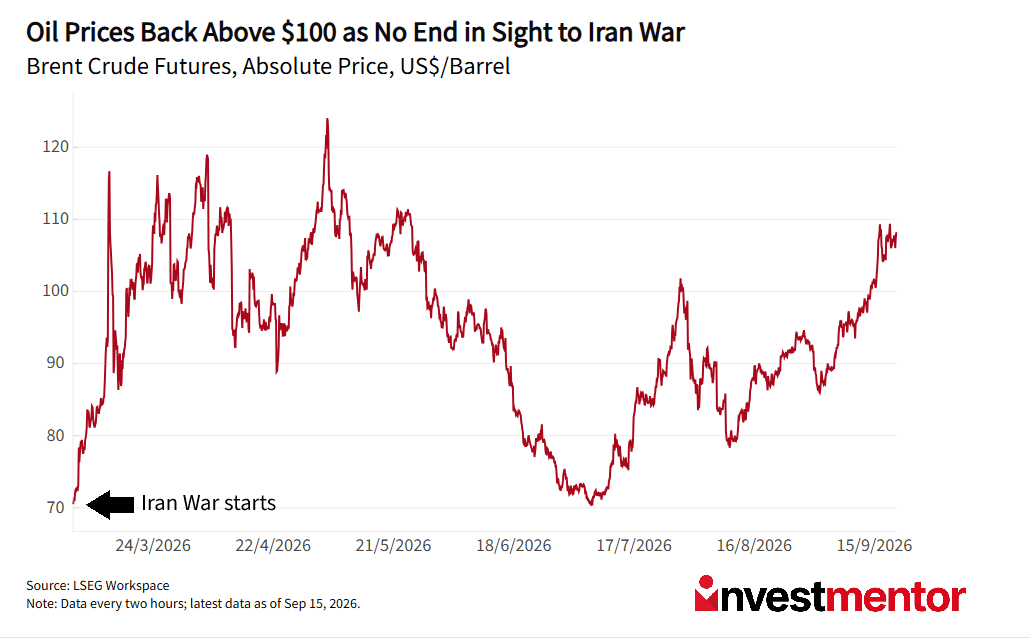
Война с Ираном и расширяющийся конфликт на Ближнем Востоке подняли нефть Brent выше $105 за баррель, увеличивая транспортные, производственные и энергетические издержки. Более высокая инфляция обычно ведет к более высоким процентным ставкам.
Силы, поддерживаемые Ираном, вынудили закрыть важный трубопровод, который Саудовская Арабия теперь спешно пытается восстановить. Самый важный энергетический коридор, Ормузский пролив, остается в значительной степени закрытым. Поддерживаемые Ираном повстанцы-хуситы нарушили работу альтернативного маршрута в Красном море.
Белый дом также призвал Украину прекратить атаки на российские нефтеперерабатывающие заводы. Украина согласилась, но только если Россия сделает то же самое. Обе страны находятся в состоянии войны с момента вторжения России в Украину в 2022 году. Нефтепродукты столкнулись с еще большим ценовым давлением, чем сырая нефть.
Федеральная резервная система повысила целевой диапазон базовой ставки до 3,75%–4% на своем сентябрьском заседании, что стало первым повышением с 2023 года. Это доказало, что новый председатель Кевин Уорш готов противостоять президенту США Дональду Трампу, который требовал снижения ставок. До этого заседания экономисты выражали опасения по поводу независимости центрального банка в США.
Если бы ФРС решила ничего не делать, это могло бы встряхнуть рынки, которые заложили в цены 90%-ную вероятность повышения ставки. Доходности облигаций могли бы кратковременно снизиться, но если бы высокая инфляция осталась без внимания, инвесторы могли бы быстро начать требовать более высоких доходностей. Облигация с доходностью 5% становится гораздо менее привлекательной, если инфляция держится близко к этому уровню.
Европейский центральный банк уже повышал ставки_ дважды_ с начала войны с Ираном. Банк Японии также находится на пути повышения, а Банк Англии дал понять, что вскоре может к ним присоединиться.
Министр финансов США Скотт Бессент недавно предупредил валютных и облигационных трейдеров, заявив: "Я — казино". В казино шансы всегда складываются в пользу заведения. У Министерства финансов, по-видимому, нет.
Бессент расширил операцию по обратному выкупу облигаций до $6 млрд, надеясь стабилизировать рынки долгосрочного долга. Тем не менее доходность 10-летних облигаций вскоре все равно пробила 5%.
Казначейские облигации США торгуются на рынке объемом примерно триллион долларов в день. Покупка на $6 млрд могла бы улучшить условия торговли, но она не могла стереть $40 трлн федерального долга, устойчивую инфляцию или колоссальные новые заимствования. Бессент пытался пересилить рынок, но рынок раскрыл его блеф.
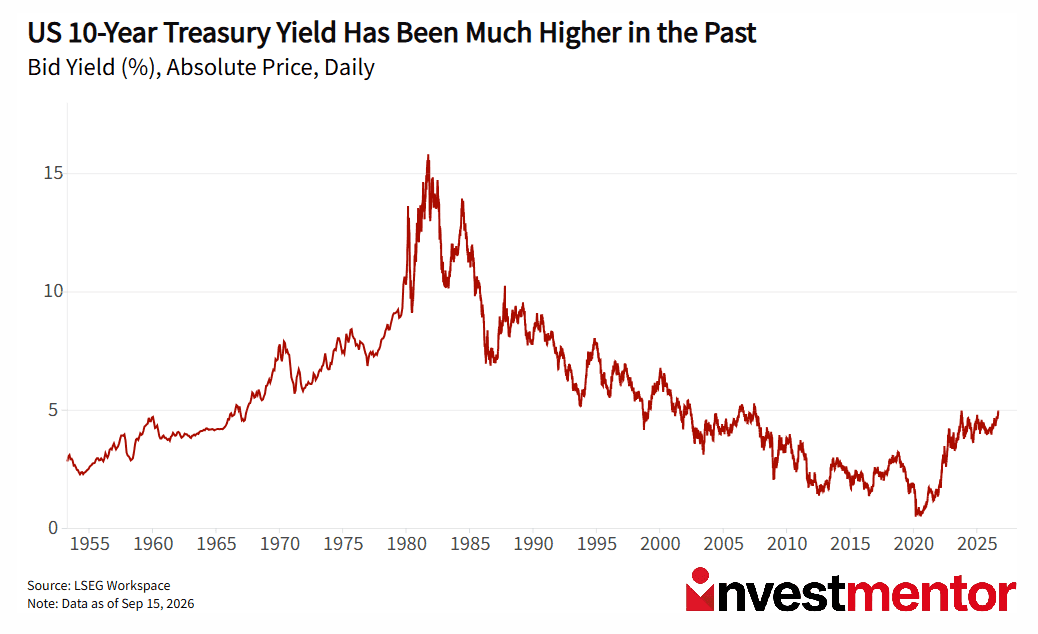
Доходность казначейских облигаций в 5% звучит тревожно после сверхнизких ставок 2010-х годов. Но за последние 50 лет 5% были вполне обычным уровнем. Исторически более странным периодом было время, когда центральные банки держали ставки около нуля после финансового кризиса 2008 года и скупали огромные объемы облигаций.
Реальная проблема в том, что изменилось за время дешевых денег. Государства накопили намного больше долга. Из стран G7 все, кроме Германии, имеют отношение долга к ВВП выше 100%, то есть долг превышает их годовой экономический выпуск. Государства, компании и домохозяйства — все сталкиваются с рефинансированием своих низкопроцентных долгов по более высокой ставке.
Более высокие доходности управляемы, когда экономики быстро растут, а долговая нагрузка невелика. Они становятся проблемой, когда стоимость долга растет быстрее роста экономики. Поэтому это "возвращение к норме", вероятно, будет болезненным.
Хотите узнать больше? Скачайте наше бесплатное приложение, чтобы получать экспертные новости и интерактивные уроки о мире финансов.