介绍
为了做出明智的决策,Theodore寻求理解期货价格是如何确定的。
期货定价与现货价格(当前市场价格)和期货价格(今天约定的未来交割价格)之间的关系密切相关。
基本原则是期货价格应该代表预期的未来现货价格,并根据持有标的资产至到期日期间的任何成本或收益进行调整。
介绍
为了做出明智的决策,Theodore寻求理解期货价格是如何确定的。
期货定价与现货价格(当前市场价格)和期货价格(今天约定的未来交割价格)之间的关系密切相关。
基本原则是期货价格应该代表预期的未来现货价格,并根据持有标的资产至到期日期间的任何成本或收益进行调整。
持有成本模型
持有成本模型通过考虑持有标的资产直至合约到期的所有成本来确定期货合约的公允价值。
这些成本包括商品的存储、保险和融资成本(占用资本的利息)。
对于金融期货,该模型考虑利率差异以及标的金融工具的任何股息或息票支付。
然后将这些成本加到现货价格上以计算期货价格。
Theodore计算期货价格
为了规划预算,Theodore必须确定钢铁期货的公平价格。
现货价格为每吨$600,储存和保险费为每吨$10,年利率为5%,他应用持有成本模型。
对于六个月期货合约:期货价格 = $600 + $10 + ($600 × 0.05 × 0.5)。这等于$600 + $10 + $15 = 每吨$625。
对他的计算充满信心,Theodore以每吨$625的价格进入期货合约,确保成本并为其生产计划提供精确规划。
利率的作用
利率在期货定价中起着重要作用,特别是对于金融期货。
它们代表了在标的资产中投资资本的机会成本。
较高的利率增加了持有成本,导致期货价格上升。
相反,较低的利率降低了持有成本和期货价格。
利率变化可能会影响持有资产与进入期货合约的吸引力。
正向市场和反向市场解释
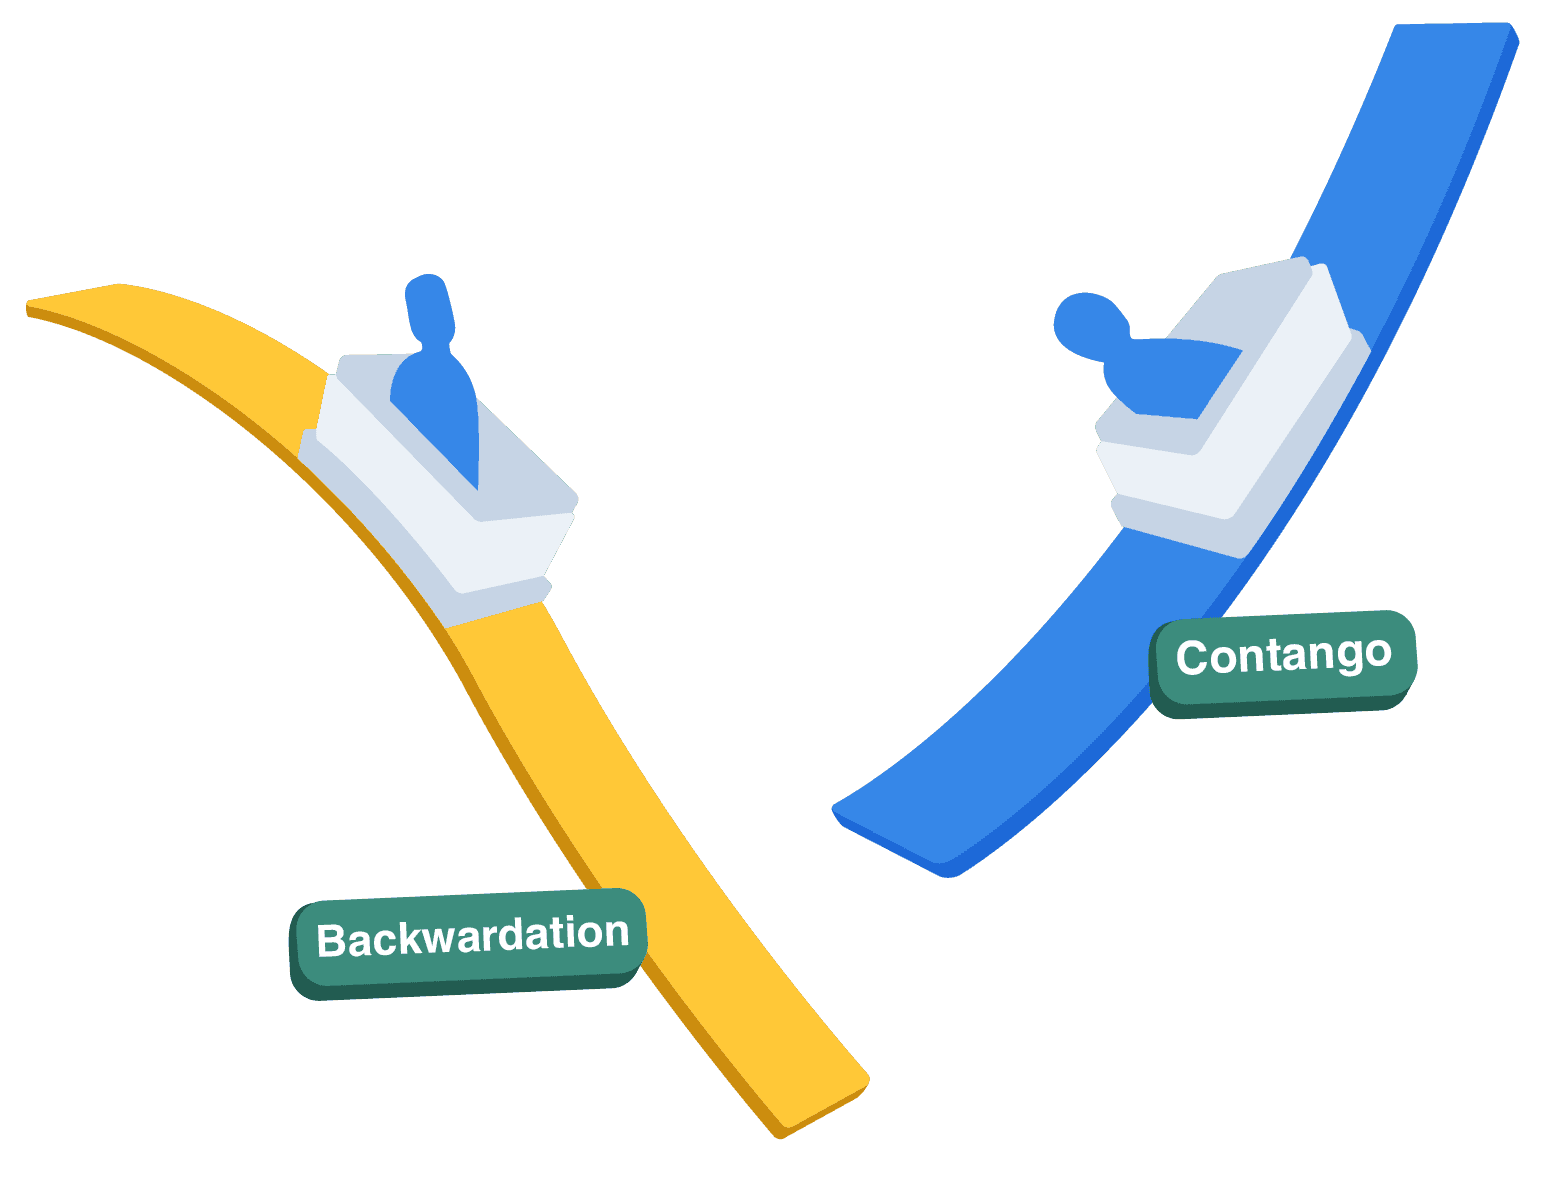
正向市场和反向市场描述了期货价格曲线相对于现货价格的形状。
正向市场发生在期货价格高于现货价格时,通常是由于存储和保险等正的持有成本。
这种情况在供应充足的市场中很常见。
反向市场存在于期货价格低于现货价格时,这可能发生在对即期交割需求很高或预期未来价格下降时。