公司
谨慎处理
私募信贷繁荣背后潜藏的风险
2026/3/11
2026/3/13
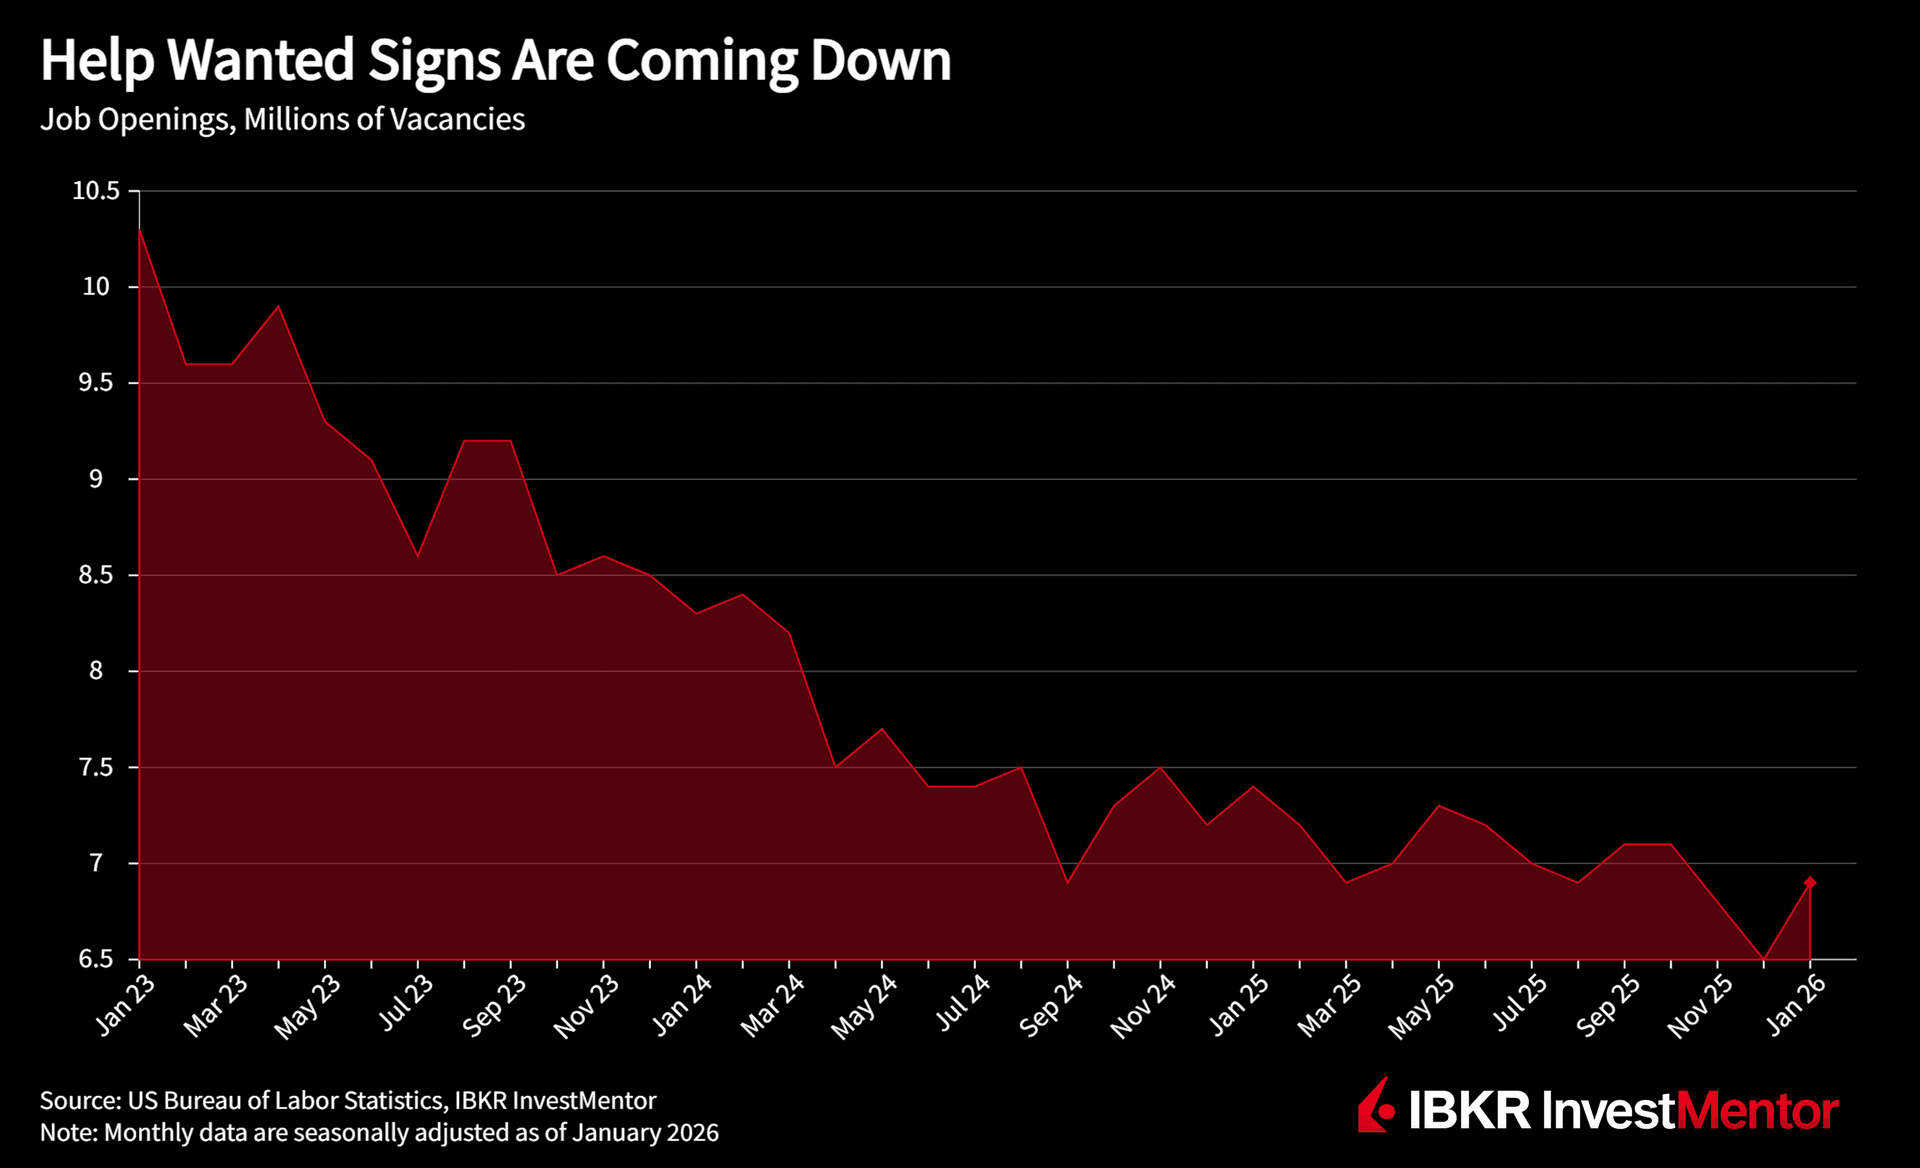
1月份的 职位空缺与劳动力流动调查 (JOLTS)报告呈现出一个仍在运转、只是不再冲刺的劳动力市场。职位空缺几乎未变,维持在690万,空缺率保持在4.2%。
可以把职位空缺看作经济的"正在招聘"标牌。当数字高企时,雇主求贤若渴。当数字走低时,企业在表示,"我们暂时够了。"
在平稳的总体数据中有一个亮点:金融和保险业的职位空缺增加了184,000个。
JOLTS中的"情绪指标"保持平静。主动离职人数几乎未变,维持在310万,离职率保持在2.0%。
这一点很重要,因为主动离职是自愿行为。较高的离职率通常意味着劳动者有信心找到更好的工作。而较低的离职率则可能表明人们更倾向于留在原岗位。
裁员和解雇人数同样稳定在160万(比率1.0%),这表明雇主并未按下恐慌按钮。
一个虽小但值得注意的附注:本次发布包含了年度修订和季节性调整更新,这意味着历史数据也可能发生变化。换言之:不要过度解读任何单月的微小波动。
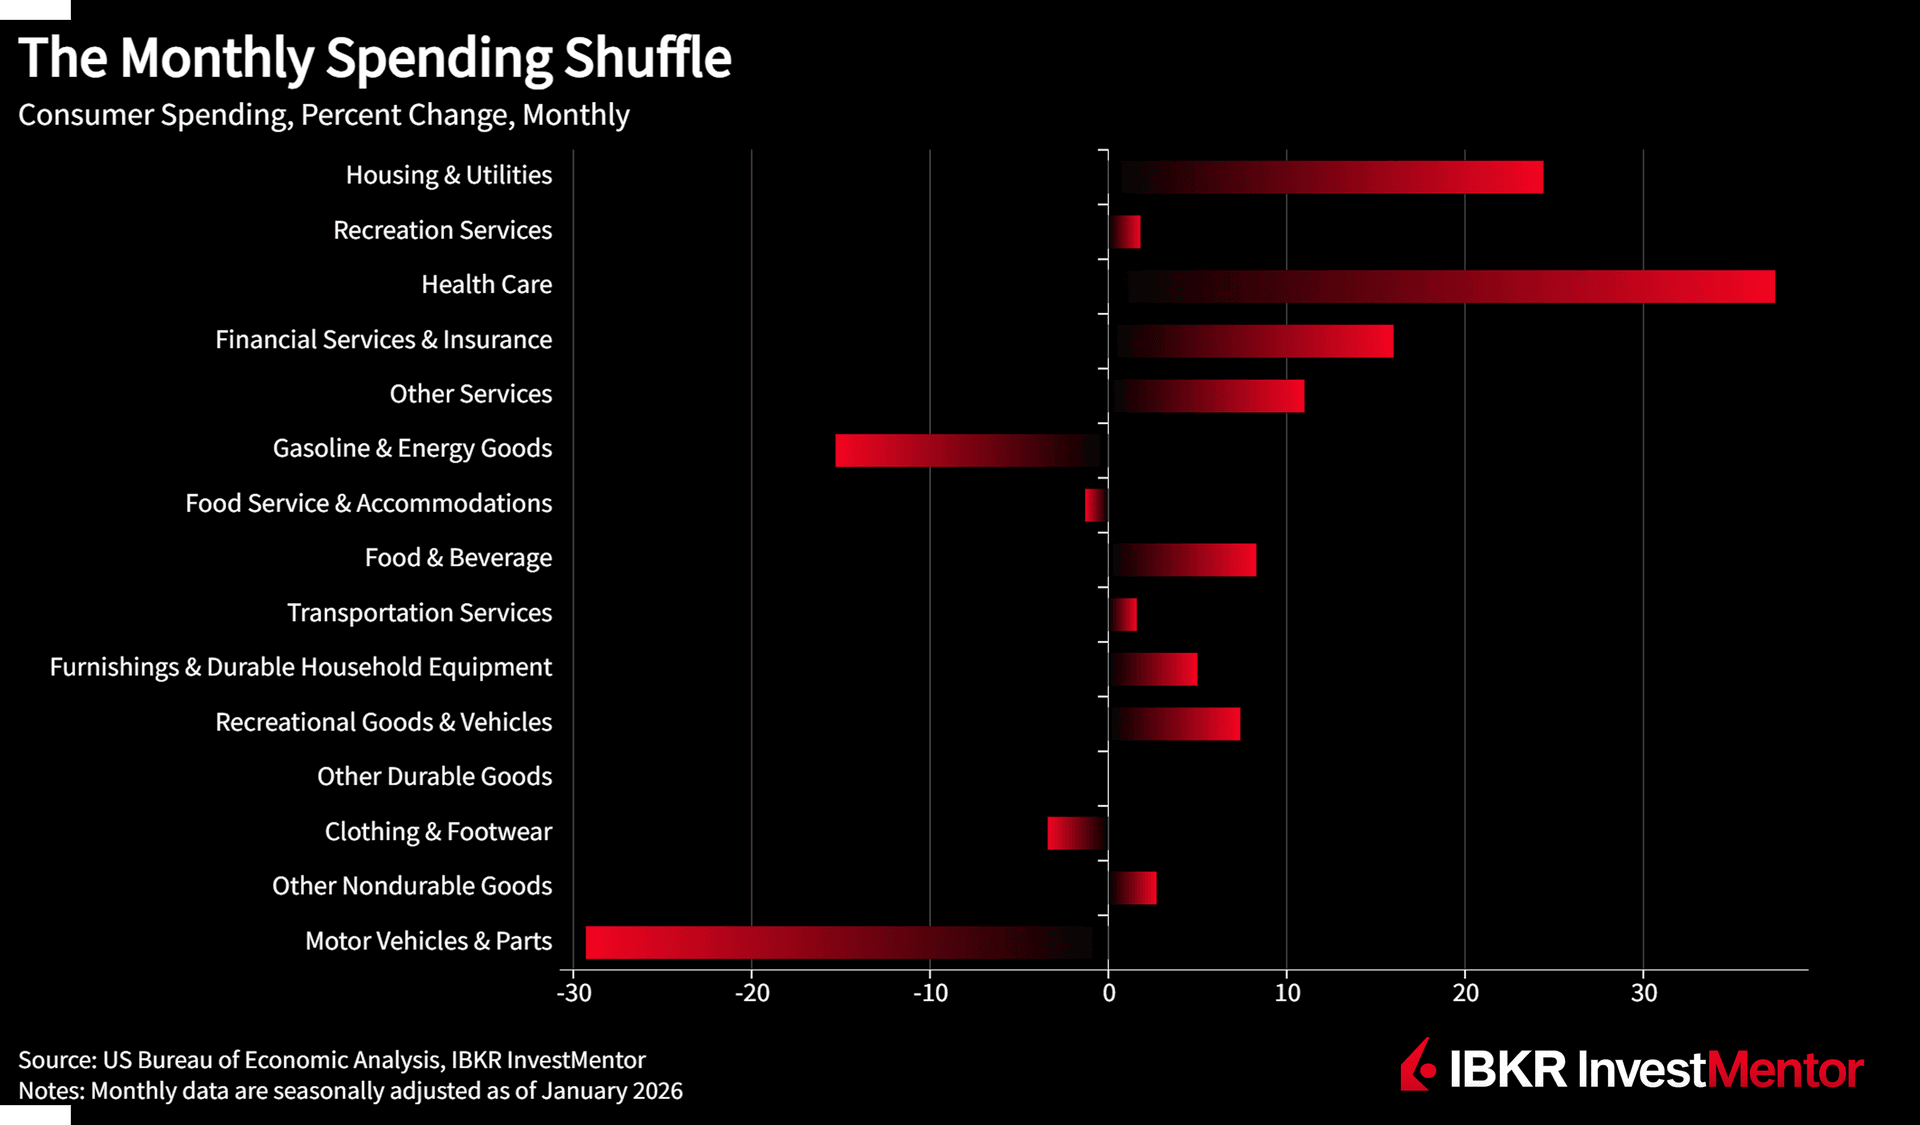
个人收入增长0.4%,可支配收入跃升0.9%,个人消费支出(PCE)增长0.4%。但转折来了:服务支出持续上升,而商品支出下降。
这一点很重要,因为消费支出是美国经济的重中之重,资金流向的变化会波及企业营收和利润。
在通胀方面,整体PCE价格环比上涨0.3%,而核心PCE** 环比上涨0.4%**。核心数据之所以重要,是因为它是美联储首选的通胀衡量指标,而美联储的长期目标正是围绕它制定的。
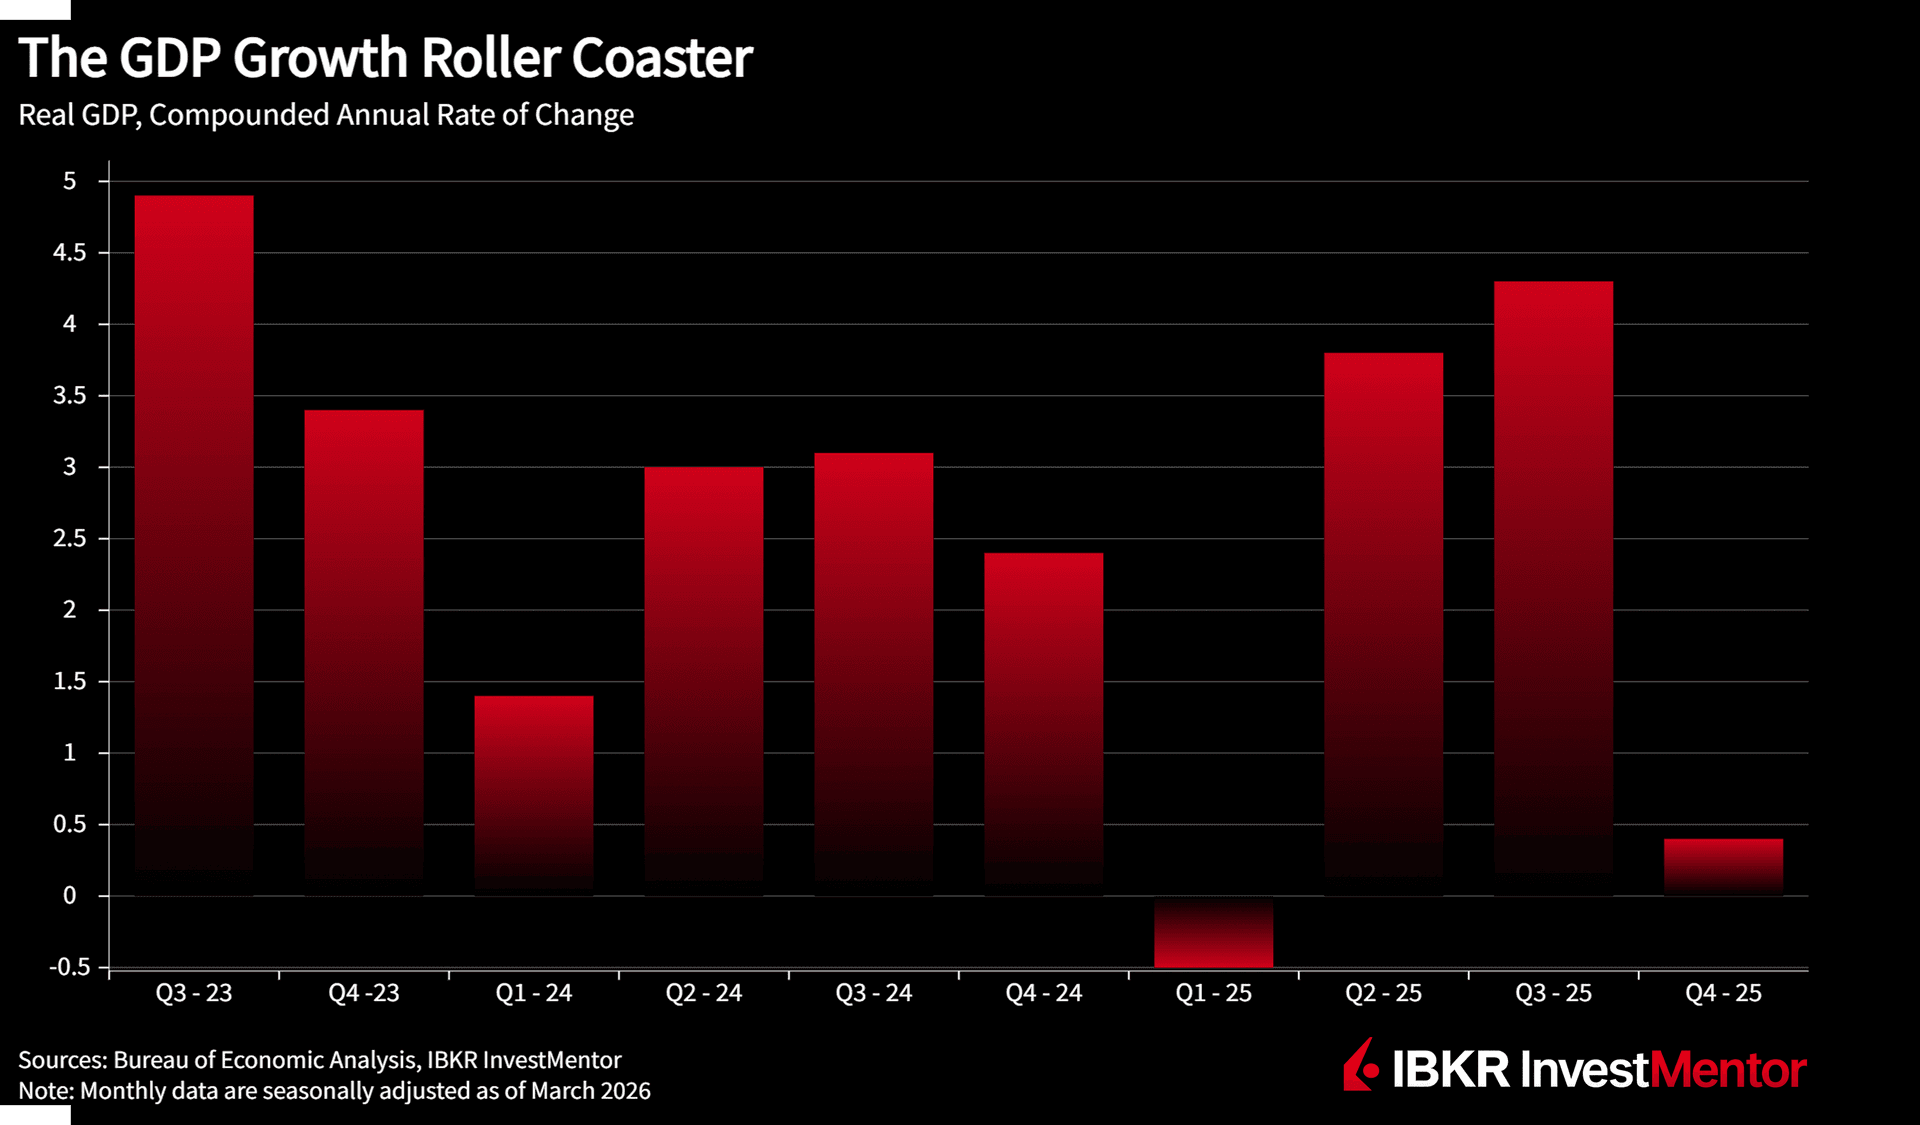
第四季度GDP的第二次估算值低于首次公布的**0.7% **经季节性调整的年化率,这表明经济在2025年末的动能弱于最初预期。
但拉长视角来看,这三份报告汇成了一条清晰的主线:
换言之:**没有衰退警报,也没有胜利庆祝。**只是一个仍在前行的经济……而美联储不断在问,"我们到了吗?"