科技
AI 限速
为何AI的缔造者们希望减速
9/14/20269/18/2026
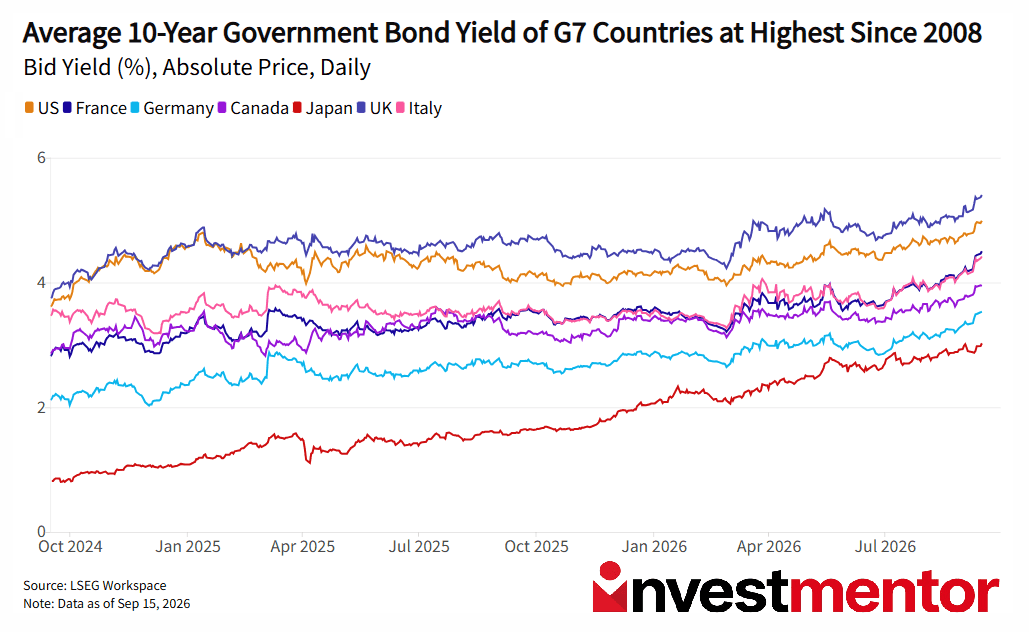
美国 10 年期 国债收益率 周二一度升破 5%,为 2023 年以来首次。随后更触及 2007 年以来 的最高点。投资者在全球范围内抛售政府债券,推动价格下跌、收益率上升。许多国家的 30 年期长债收益率处于数十年高位。为何投资者争相出逃?
政府债券收益率影响着全球住房抵押贷款和企业的借贷成本,因此整个金融体系都能感受到其影响。
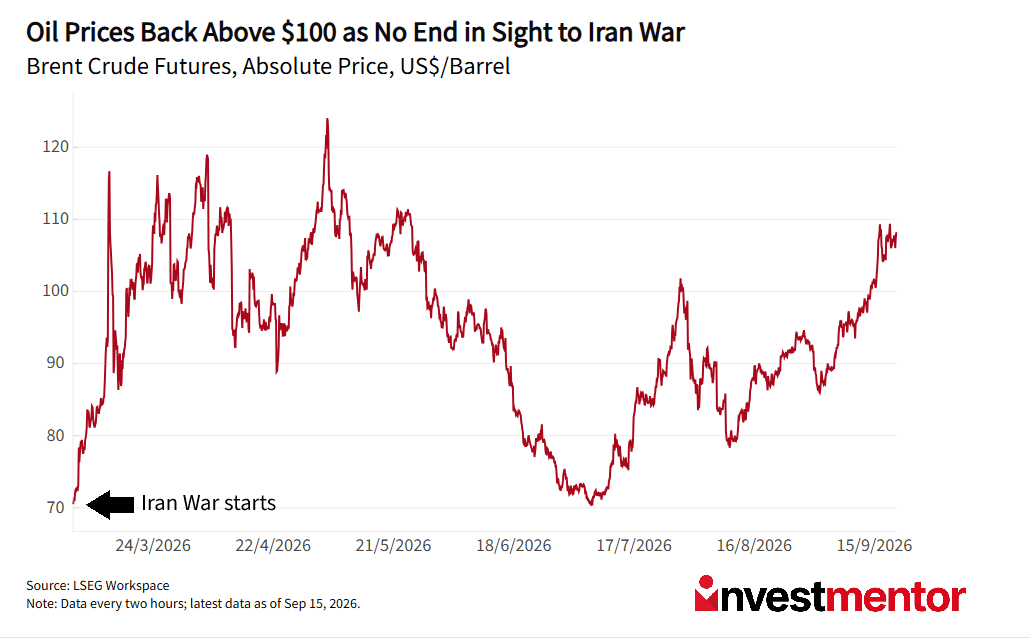
伊朗战争以及中东冲突的扩大已将布伦特原油推高至 每桶 105 美元 以上,抬升了运输、制造和能源成本。通胀上升往往会导致利率上升。
伊朗支持的武装力量迫使 一条重要管道关闭,沙特阿拉伯目前正全力设法恢复。最重要的能源通道 霍尔木兹海峡 仍大体处于关闭状态。伊朗支持的胡塞武装则 扰乱了 红海的 替代航线。
白宫还敦促乌克兰停止 对俄罗斯炼油厂的袭击。乌克兰已表示同意,但前提是俄罗斯也采取同样做法。自 2022 年俄罗斯入侵乌克兰以来,两国一直处于战争状态。精炼油品面临的价格压力甚至超过原油。
美联储在 9 月会议上将其目标 基准利率区间 上调至 3.75%–4%,为 2023 年以来首次加息。这证明新任主席 凯文·沃什 愿意对抗要求 降息 的美国总统 唐纳德·特朗普。在本次会议之前,经济学家曾对美国的 央行独立性 表示担忧。
如果美联储决定按兵不动,可能会震动市场,因为市场已 计入 90% 的加息概率。债券收益率或许会短暂回落,但若高通胀得不到应对,投资者可能很快便会开始要求更高的收益率。如果通胀率接近 5%,一只支付 5% 利息的债券吸引力就会大大降低。
自伊朗战争爆发以来,欧洲央行 已 两次 加息。日本银行 也走在加息道路上,英格兰银行 则暗示可能很快也会加入。
美国财政部长 斯科特·贝森特 近期警告外汇和债券交易员,称:"我就是庄家。"在赌场里,庄家拥有对自己有利的胜率。财政部显然并非如此。
贝森特将债券回购操作规模扩大至 60 亿美元,希望稳定长期债务市场。然而 10 年期收益率很快还是突破了 5%。
美国国债市场的日交易规模约为一万亿美元。60 亿美元的购买可以改善交易状况,但无法消除 40 万亿美元的联邦债务、持续的通胀或规模庞大的新增借款。贝森特试图压制市场,但市场揭穿了他的虚张声势。
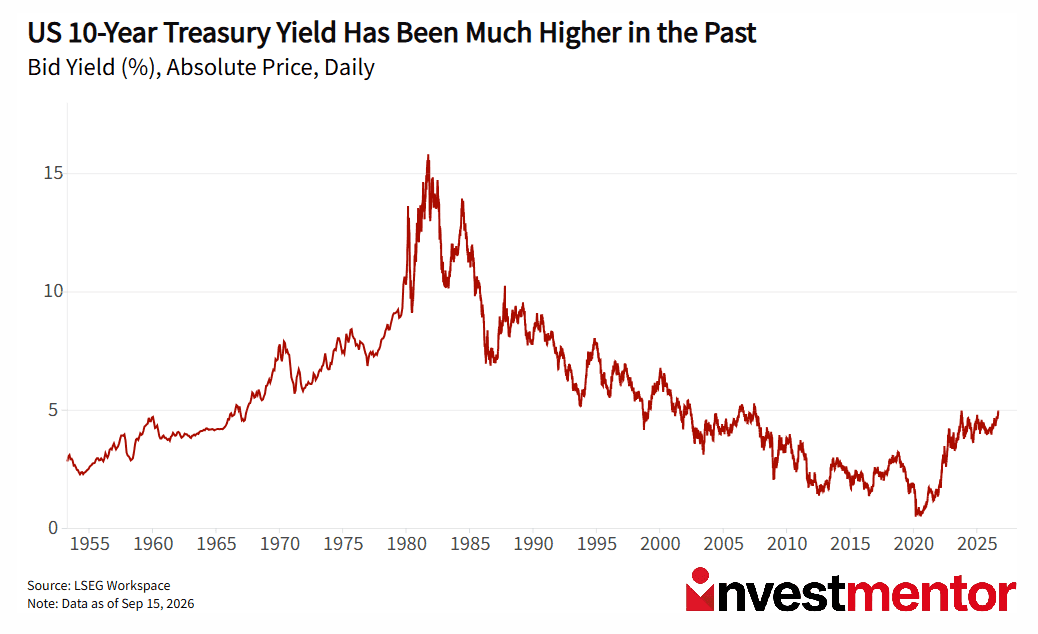
在经历了 2010 年代的超低利率之后,5% 的国债收益率听起来令人不安。但在过去 50 年里,5% 其实相当普通。从历史上看,更奇怪的时期反而是 2008 年金融危机之后,各国央行将利率维持在接近零的水平并大量购买债券的那段时间。
真正的问题在于资金廉价期间发生了什么变化。各国政府积累了 远多得多的债务。在七国集团中,除德国之外的所有国家债务与 GDP 之比均 超过 100%,意味着债务超过其年度经济产出。政府、企业和家庭都面临以更高的利率为其低息债务进行再融资的局面。
当经济快速增长且债务负担较小时,较高的收益率是可以承受的。但当债务成本上升快于经济增长时,问题就出现了。因此,这次"回归常态"很可能会带来痛苦。