Unternehmen
Shein im Angebot
Shein kommt vor dem längst überfälligen Börsengang aus der Mode
8/17/20268/18/2026

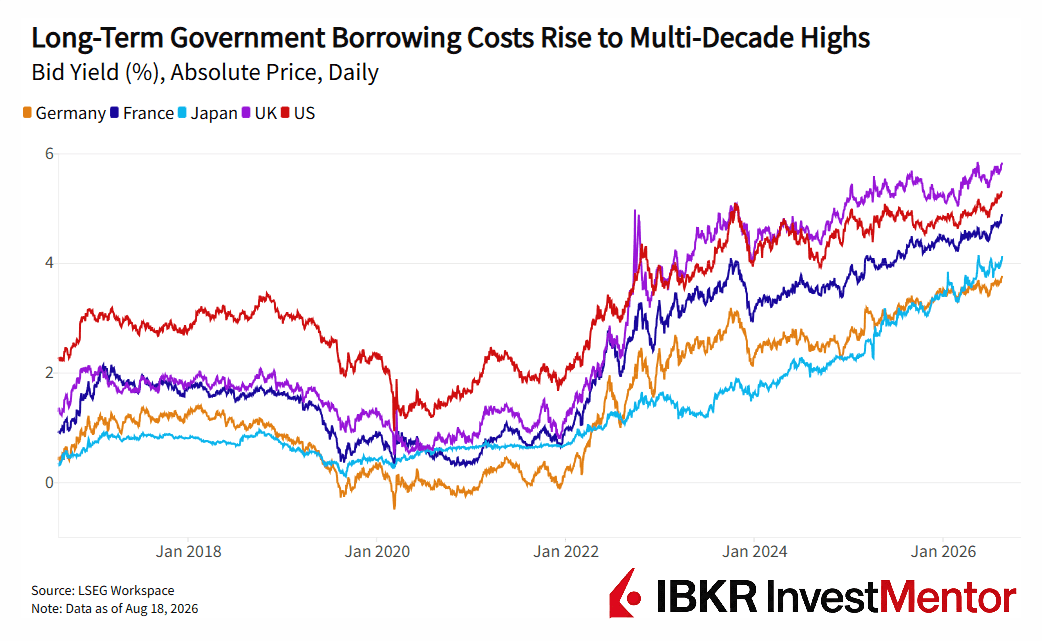
Die langfristigen Finanzierungskosten großer Volkswirtschaften steigen weiter, wobei die Anleiherenditen am Dienstag die höchsten Niveaus seit Jahrzehnten erreichten.
Die Tagesbewegungen waren nicht dramatisch — die Anleiherenditen stiegen um etwa 3 bis 9 Basispunkte. Ein Basispunkt entspricht einem Hundertstel eines Prozentpunkts. Das ist eine moderate Bewegung am langsamen Staatsanleihemarkt wohlhabender Volkswirtschaften. Aber die Entwicklung zeigt schon seit einiger Zeit nach oben.
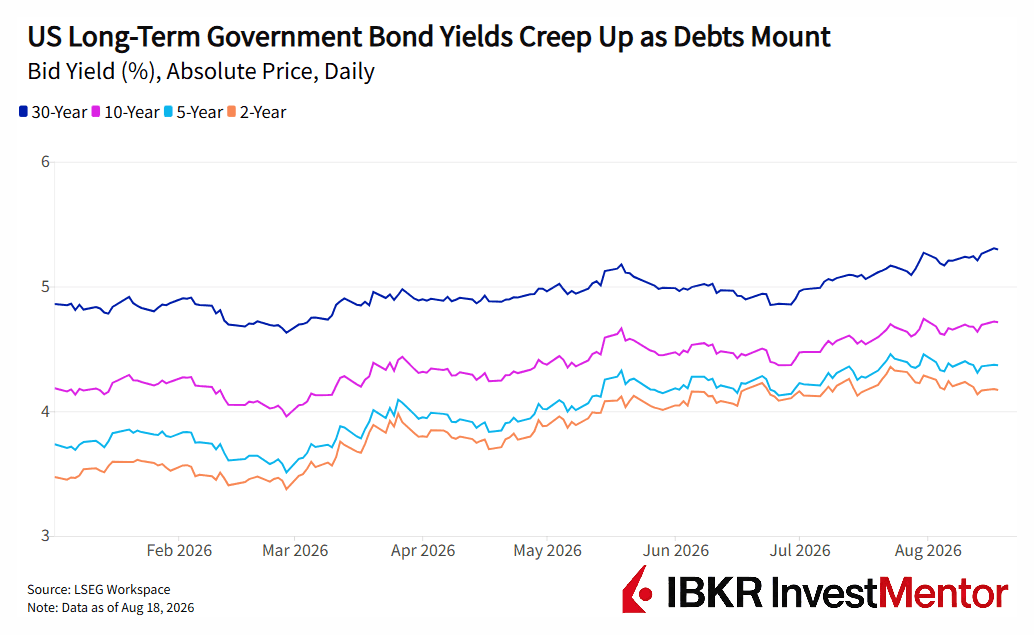
Wenn Anleger Staatsanleihen abstoßen, fallen die Kurse und die Renditen steigen. Diese Renditen dienen als Referenzpunkte für Hypotheken, Unternehmenskredite und andere Schulden in der Wirtschaft.
Eine 30-jährige Anleihe verspricht feste Zahlungen über drei Jahrzehnte. Das wird zu einem schlechten Geschäft, wenn die Inflation die Renditen auffrisst, Regierungen Berge neuer Schulden ausgeben oder bessere Anlagemöglichkeiten auftauchen. Deshalb stehen langfristige Anleihen unter Druck. Vier Kräfte wirken gleichzeitig:
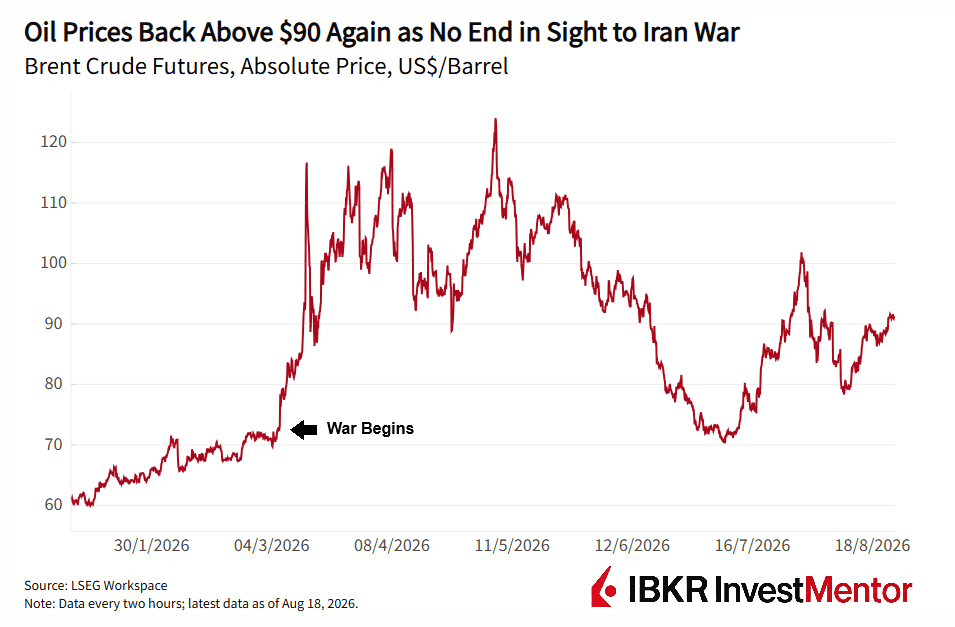
Die globale Ölsorte Brent kletterte wieder über 90 US-Dollar pro Barrel, da die Hoffnungen auf ein Ende des Konflikts zwischen den USA und Iran größtenteils geschwunden sind. Vor Kriegsbeginn im Februar wurde Öl nur knapp über 70 US-Dollar pro Barrel gehandelt.
Während die Aktienmärkte den Krieg weitgehend abgeschüttelt haben, fällt es den Anleihemärkten schwer, dies zu tun. Energiekosten wirken sich auf Transport, Produktion, Lebensmittel und Haushaltsrechnungen aus. Das geschieht allmählich, aber je länger der Krieg andauert, desto wahrscheinlicher wird ein breiterer Inflationsschub.
Anleihegläubiger mögen Inflation besonders wenig: Die festen Kuponzahlungen (= Zinsen), die sie erhalten, verlieren im Laufe der Zeit an Kaufkraft. Sie riskieren zudem weitere Verluste, wenn die Zentralbanken die Zinsen hoch halten oder erneut erhöhen. Neu emittierte Anleihen mit höheren Zinsen sind wertvoller als alte. Deshalb fallen die Anleihekurse, wenn die Renditen steigen.
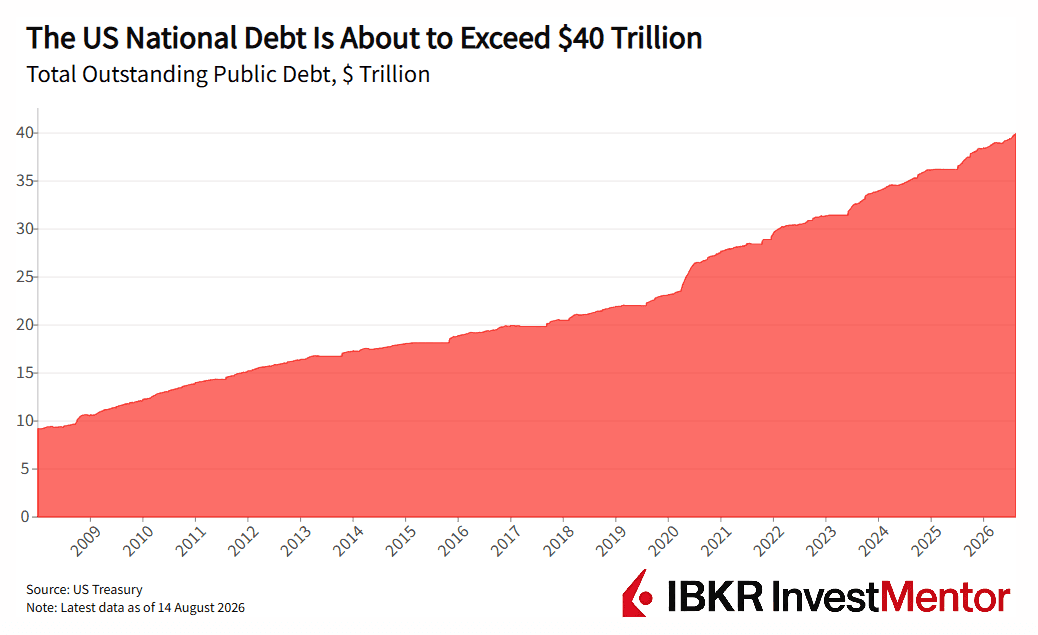
Dieser Inflationsschreck trifft ein, während die Staatsfinanzen bereits angespannt sind. Die USA stehen kurz davor, 40 Billionen US-Dollar an Schulden zu überschreiten, während die hohe Kreditaufnahme auch Anleger in Japan, Frankreich und Großbritannien verunsichert hat.
Die Gefahr ist eine unangenehme Rückkopplungsschleife:
Energiesubventionen, steigende Verteidigungsausgaben und langsameres Wachstum könnten die Rechnung weiter anschwellen lassen. Rekordhitzewellen in Europa haben zudem Bedenken hinsichtlich der Infrastrukturkosten im Zusammenhang mit dem Klimawandel geweckt.
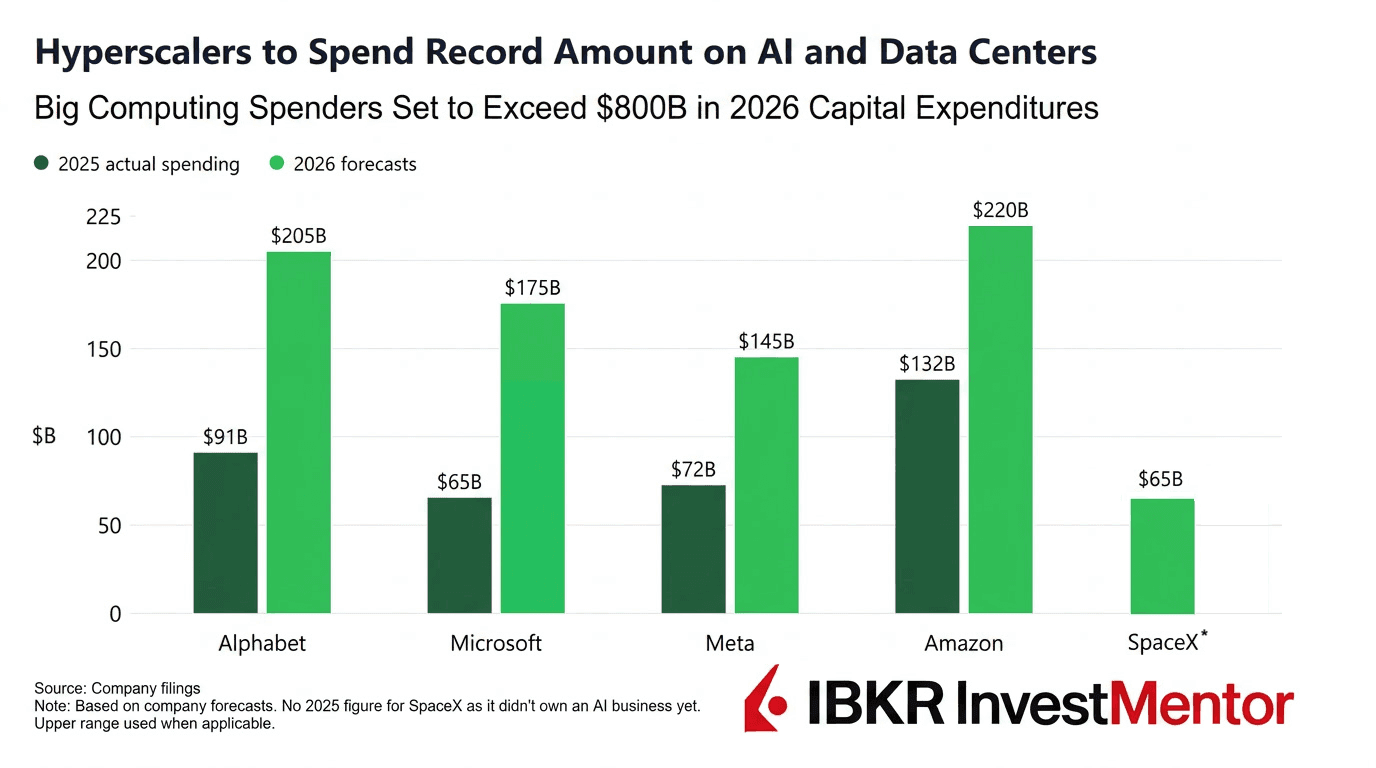
Sogenannte Hyperscaler — die größten Investoren in Rechenleistung — stecken Hunderte von Milliarden in Rechenzentren, Chips und Energieinfrastruktur. Zunehmend leihen sie sich das Geld. Alphabet, Amazon und Meta hatten bis Mitte August fast 220 Milliarden US-Dollar an Anleihen im Jahr 2026 emittiert, bereits mehr als das Doppelte ihres gemeinsamen Gesamtvolumens von 2025.
Unternehmen werden in diesem Jahr laut Barclays einen Rekordwert von 1,9 Billionen US-Dollar an Investment-Grade-Anleihen emittieren, verglichen mit 1,4 Billionen US-Dollar im Vorjahr. Das sind die risikoärmsten Schuldtitel, die mit Staatsanleihen um Kapital konkurrieren. Die KI-bezogene Anleiheemission weltweit dürfte laut Morgan Stanley 2026 nahezu 570 Milliarden US-Dollar erreichen.
Anleger verfügen nur über eine begrenzte Menge an Geld, sodass Regierungen eine bessere Rendite bieten müssen, um attraktiv zu bleiben.
Möchtest du mehr entdecken? Lade unsere kostenlose App herunter, um Experten-News und interaktive Lektionen zur Finanzwelt freizuschalten.