Tech
Der KI-Ausbau
Nvidias Prognose lässt Skeptikern weniger Argumente
8/27/20268/28/2026
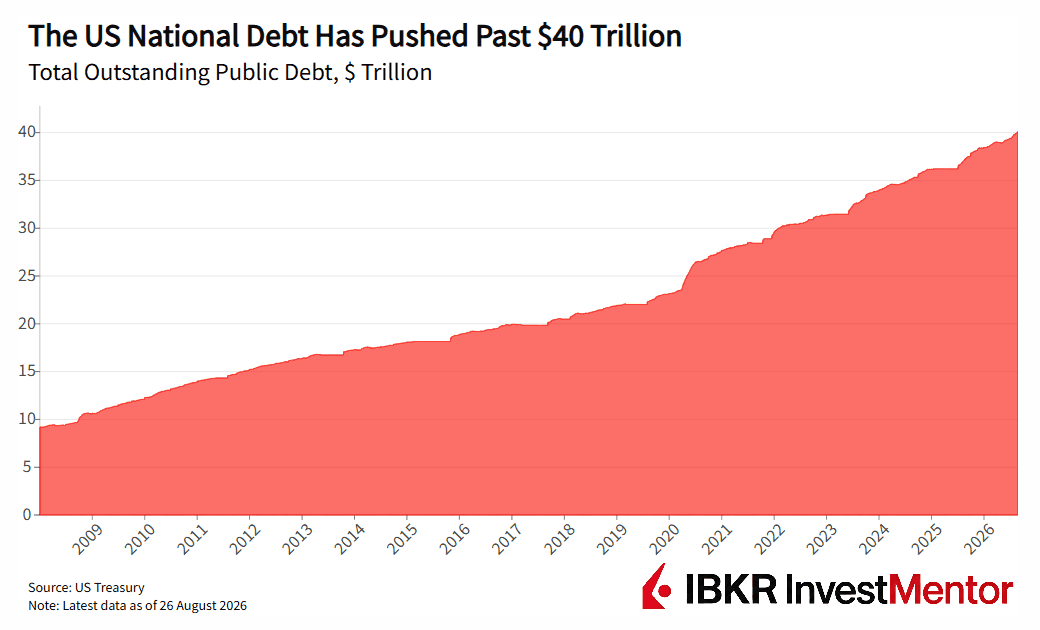
US-Finanzminister Scott Bessent legt sich offen mit den Märkten an, während die Staatsverschuldung 40 Billionen Dollar erreicht hat. In den vergangenen Wochen hat Bessent eine Reihe ungewöhnlicher Manöver begonnen: Zunächst stützte er eine ausländische Währung und kaufte später US-Staatsanleihen zurück, um die amerikanischen Finanzierungskosten zu senken.
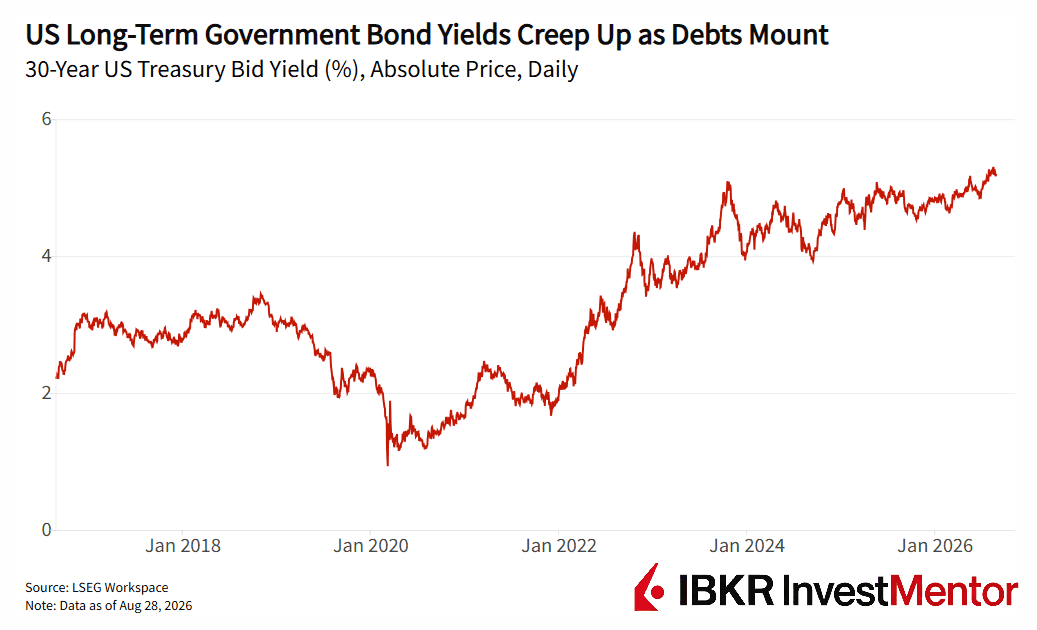
Nachdem die Rendite 30-jähriger Staatsanleihen Mitte August den höchsten Stand seit 19 Jahren erreicht hatte, erklärte sein Ministerium, es werde die Käufe von Staatsanleihen mit Laufzeiten von 10 bis 30 Jahren mindestens verdoppeln, von 2 Milliarden auf 4 Milliarden Dollar pro Operation.
Rückkäufe von Staatsanleihen können ältere, schwer handelbare Anleihen aus dem Markt nehmen und für einen reibungslosen Marktbetrieb sorgen. Diese neuesten Schritte sind jedoch als Marktinterventionen gedacht, die normalerweise nur von Zentralbanken in einer finanziellen Notlage vorgenommen werden.
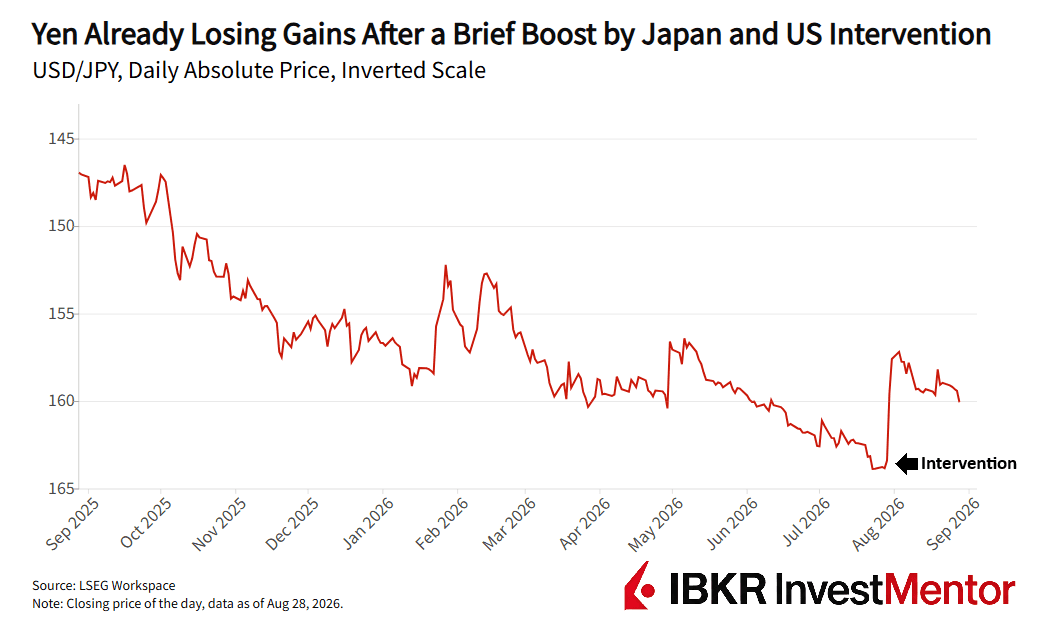
Im Juli schlossen sich die USA Japan beim Kauf des Yen an, nachdem die Währung auf ein Niveau nahe einem 40-Jahres-Tief gefallen war. Anstelle von Dollar verkaufte Washington Euro aus seinen Reserven und kaufte Yen.
Die USA engagierten sich wahrscheinlich aus fiskalischem Eigeninteresse. Japan hielt Ende Mai US-Staatsanleihen im Wert von über einer Billion Dollar und war damit der größte ausländische Gläubiger. Ein japanischer Ausverkauf hätte die amerikanischen Renditen nach oben treiben können.
Bessent hat nun in zwei Märkten interveniert, die mit den US-Finanzierungskosten verbunden sind:
Bessent hat auch in den Krieg im Nahen Osten eingegriffen. Seine neu ausgeweiteten Iran-Sanktionen drohen Banken, Unternehmen und Länder zu isolieren, die weiterhin Geschäfte mit Teheran machen.
Dies richtet sich vor allem gegen China, das rund 90 % des iranischen Öls kauft und einseitige US-Sanktionen ablehnt.
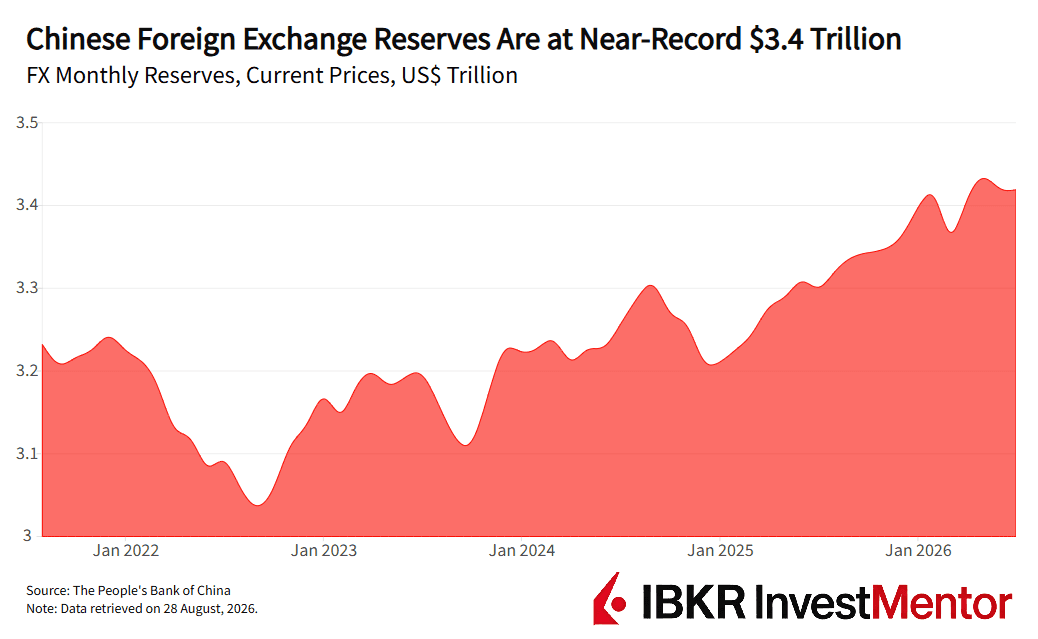
Doch das passt nur schlecht zum interventionistischen Strategen an den Anleihemärkten. China verfügte im Mai über mehr als 3,4 Billionen an Devisenreserven, den weltweit größten Bestand. Ein großer Teil davon dürfte in Dollar gehalten werden. China bleibt zudem ein wichtiger US-Gläubiger und hielt im Juni nach Angaben des US-Finanzministeriums Staatsanleihen im Wert von etwa 630 Milliarden Dollar. Diese Zahl ist zwar geschrumpft, doch China bleibt der drittgrößte ausländische Gläubiger Amerikas.
Bessents Glaube an staatliche Intervention hat eine historische Ironie. Er war Fondsmanager für George Soros, dessen Firma 1992 mehr als 1 Milliarde Dollar mit Wetten gegen das Pfund Sterling verdiente. Großbritannien gab Milliarden für die Verteidigung des Pfunds gegen Währungshändler aus, bevor es die Währung aus Europas Wechselkursmechanismus zurückzog. Soros erwarb sich den Beinamen "der Mann, der die Bank of England ruinierte".
Bessent half später Soros' Fonds, ebenfalls mehr als 1 Milliarde Dollar mit Wetten gegen den Yen zu verdienen. Nun setzt er öffentliche Mittel gegen Anleihen-Vigilanten ein, die der Meinung sind, US-Staatsanleihen sollten mehr Rendite bringen.
Doch hinter dem Ausverkauf der Anleihen steht eine brutale Rechnung. Wenn eine Regierung dauerhaft Defizite fährt, muss sie mehr Schulden ausgeben. Die Inflation zehrt am zukünftigen Wert dieser Anleihen, während ein wachsender US-Schuldenberg die Investoren zwingt, immer mehr Staatsanleihenemissionen aufzunehmen. Das Ergebnis: Investoren verlangen höhere Renditen, um für die wachsenden Risiken kompensiert zu werden.
Moment, warum führt nicht die Federal Reserve die amerikanischen Anleihekäufe an?
Drei Monate im Amt hat Fed-Chef Kevin Warsh den entgegengesetzten Instinkt. Er hat moderne Zentralbanker scharf dafür kritisiert, sich zu stark auf Marktbewegungen zu konzentrieren. Er ist der Ansicht, dass groß angelegte Anleihekäufe nur akuten finanziellen Notlagen vorbehalten bleiben sollten.
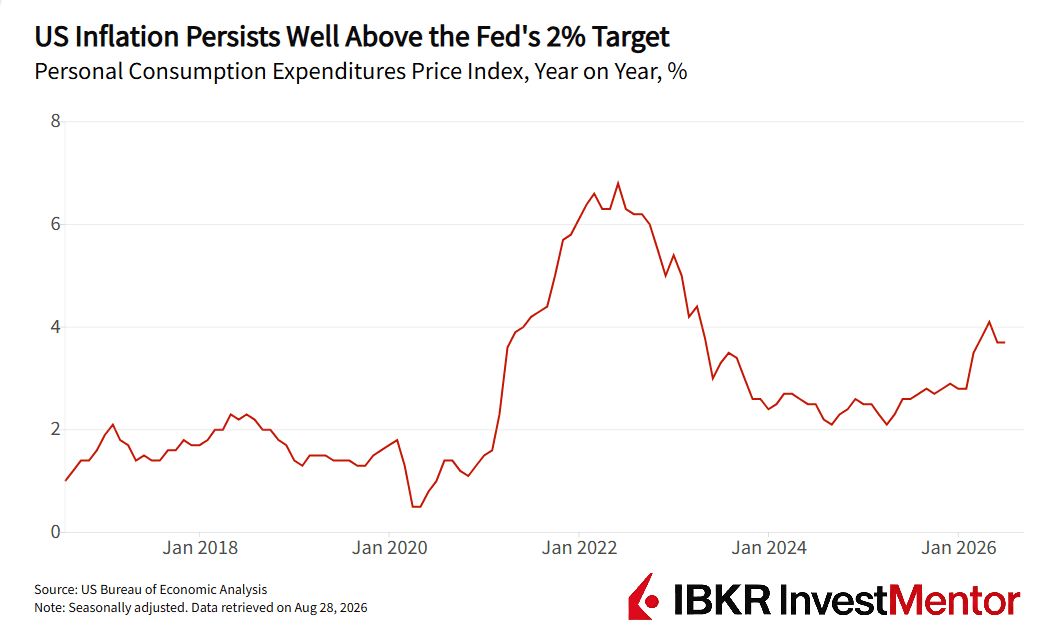
Beim Sommergipfel der Zentralbanker in Jackson Hole am Freitag deutete Warsh Zinserhöhungen an und sagte, die Fed habe "noch Arbeit vor sich", wenn die Inflation nicht gebändigt werde. Die Verbraucherpreise stiegen im Juli um 3,7 % im Jahresvergleich, deutlich über dem 2-%-Ziel der Fed. Der Kauf von Staatsanleihen würde die Renditen senken und die Finanzierungsbedingungen lockern — das Gegenteil von dem, was die Fed will.
Das US-Finanzministerium und die Fed befinden sich also in einem Tauziehen. Aber was treibt die Renditen tatsächlich nach oben?
Solange Washington nicht irgendwann weniger ausgibt, mehr Steuern erhebt oder ein ungewöhnlich starkes Wachstum erzielt, werden Anleiheinvestoren weiterhin einen Preis für dieses Versagen festsetzen.
Möchtest du mehr entdecken? Lade unsere kostenlose App herunter, um Experten-News und interaktive Lektionen zur Finanzwelt freizuschalten.