Politik
Xi in Washington
Glamouröser Super-Gipfel zwischen USA und China liefert lauwarme Ergebnisse
28.9.2026
28.9.2026
Die britische Regierung belebt ihr altes Help-to-buy-Programm mit einigen Anpassungen und einem neuen Namen wieder: Your First Home. Erstkäufer werden eine neu gebaute Immobilie mit nur 2,5% Eigenkapital erwerben und ein Eigenkapitaldarlehen von 20% von der Regierung erhalten können, mit einer anfänglich zinsfreien Phase. (Wie lange? Niemand außerhalb des engsten Kreises von Premierminister Andy Burnham weiß das bislang.)
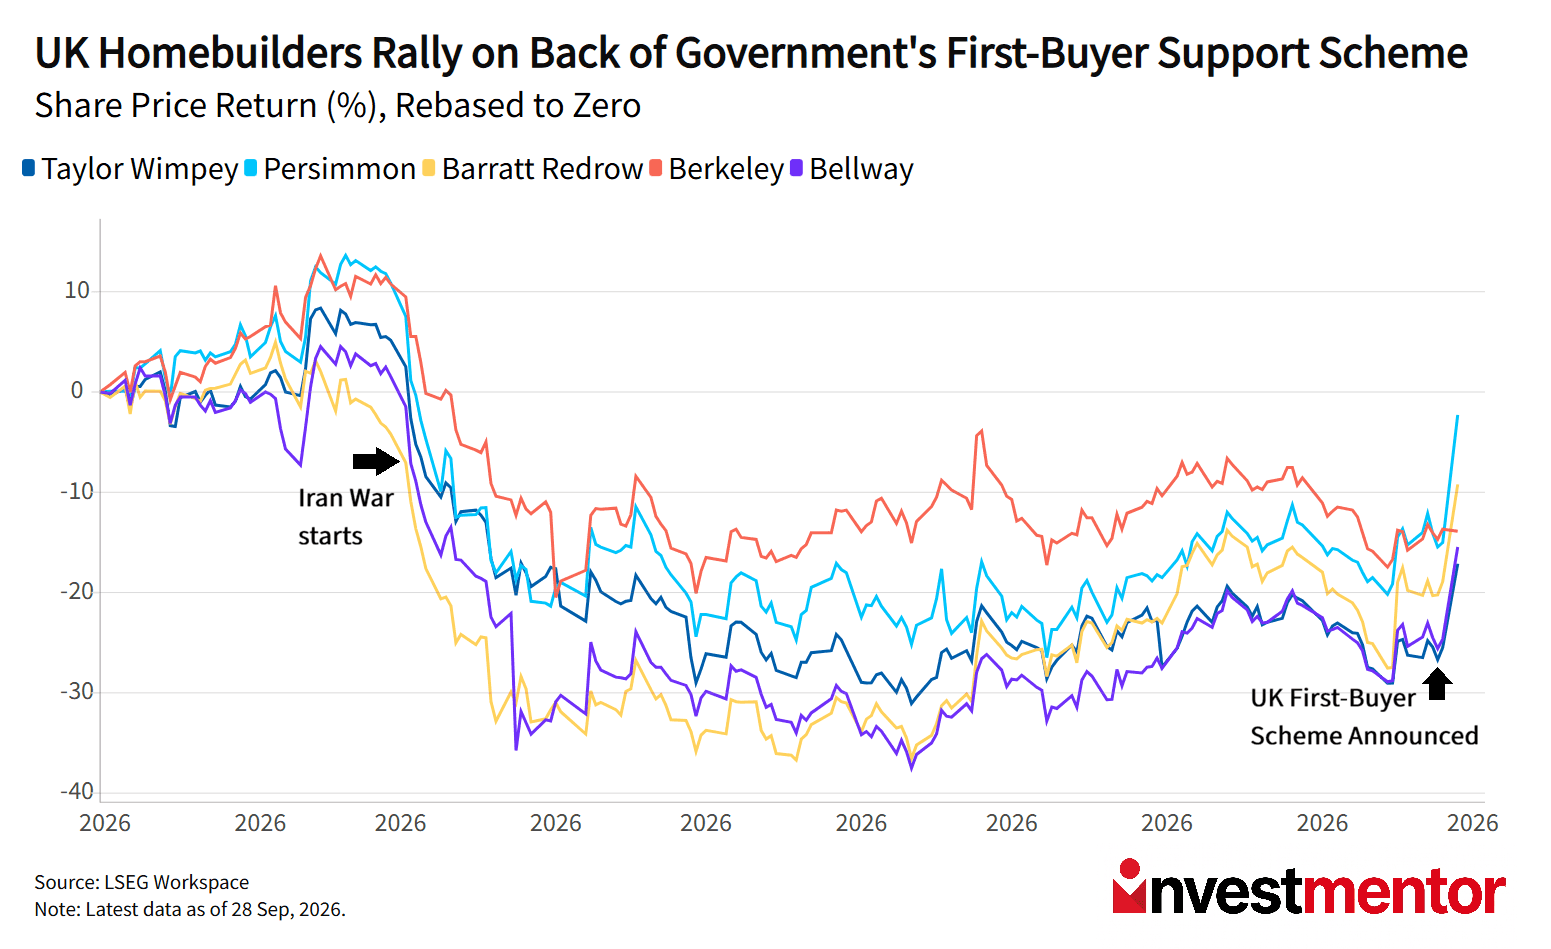
Trotz der vagen Details schossen die Aktien der Wohnungsbauunternehmen auf die Nachricht hin in die Höhe. Taylor Wimpey, Persimmon, Barratt Redrow und alle übrigen legten mehr als 10% zu.
Das Programm hat zwei Ziele:
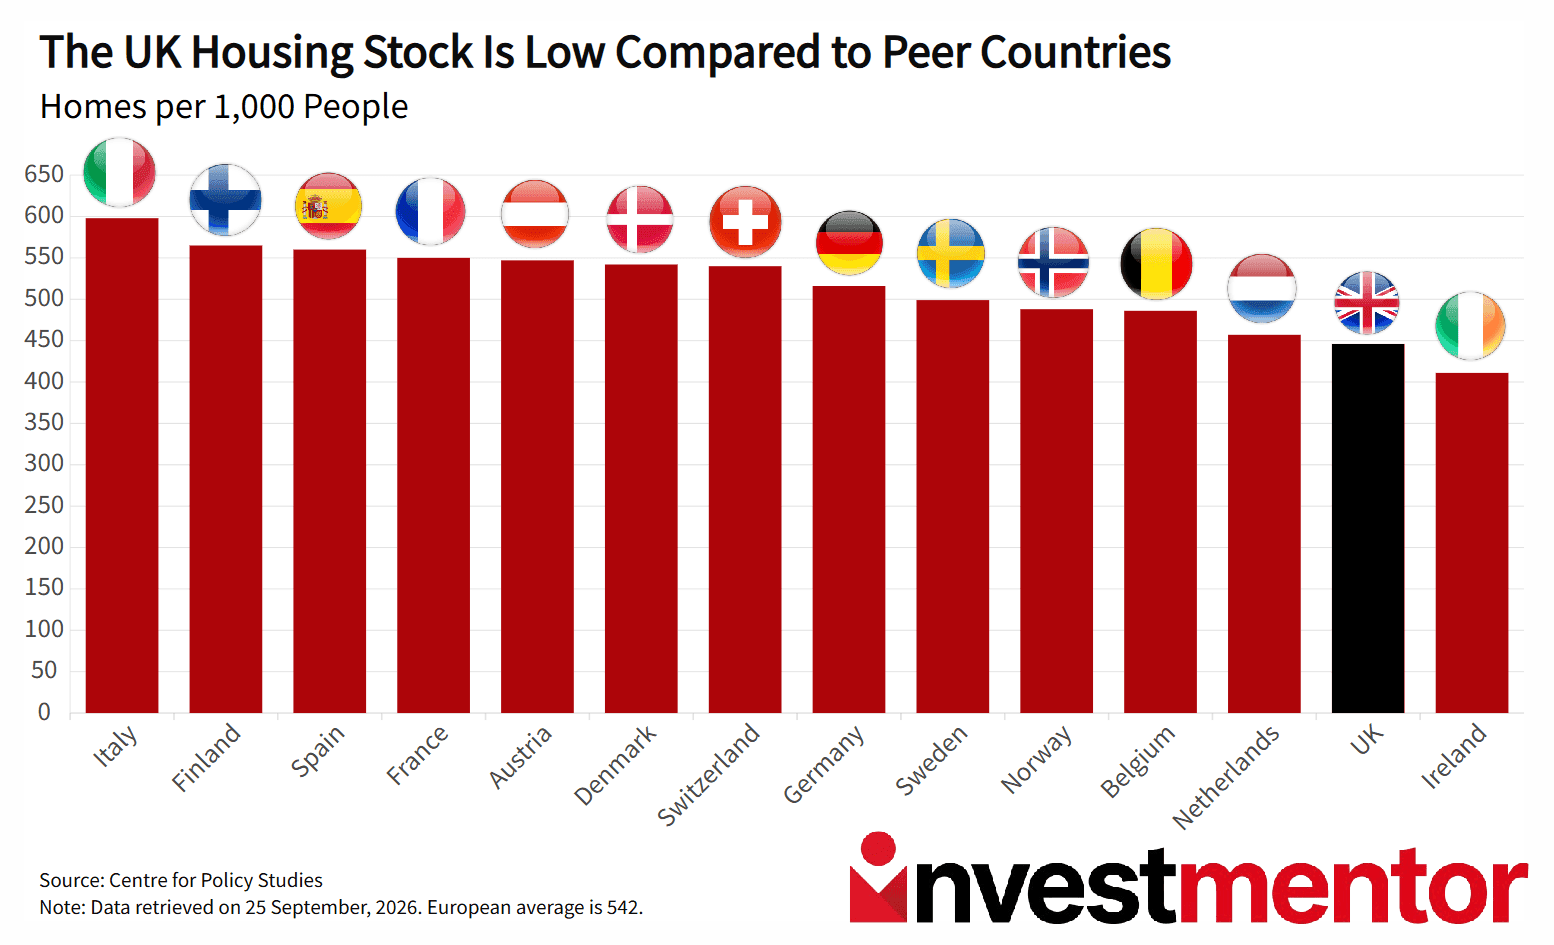
Die britische Wohnungskrise ist in erster Linie ein Knappheitsproblem. Großbritannien hat nur 445 Wohnungen je 1.000 Einwohner, was die zweitniedrigste Quote in ganz Europa ist. Nach Angaben des Centre for Policy Studies müsste Großbritannien 565.000 Wohnungen pro Jahr bauen, mehr als das Doppelte der derzeitigen Rate, um bis 2040 den europäischen Durchschnitt zu erreichen.
Der britische Wohnungsbestand ist laut der Bauforschungsstiftung BRE Trust zudem der älteste der Welt, wobei ein Fünftel der Wohnungen mehr als 100 Jahre alt ist. Das bedeutet, dass den Wohnungen, die_ verfügbar_ sind, oft moderne Ausstattung und Energieeffizienz fehlen und sie bauliche Mängel aufweisen.
Während das neue Programm versucht, dies anzugehen, besteht die Befürchtung, dass die Immobilienpreise einfach weiter steigen, wenn viele neue Käufer in den Markt eintreten, sofern die Wohnungsbauunternehmen das Tempo nicht erhöhen. Großartig für Immobilienbesitzer. Weniger großartig für jene, die es werden wollen.
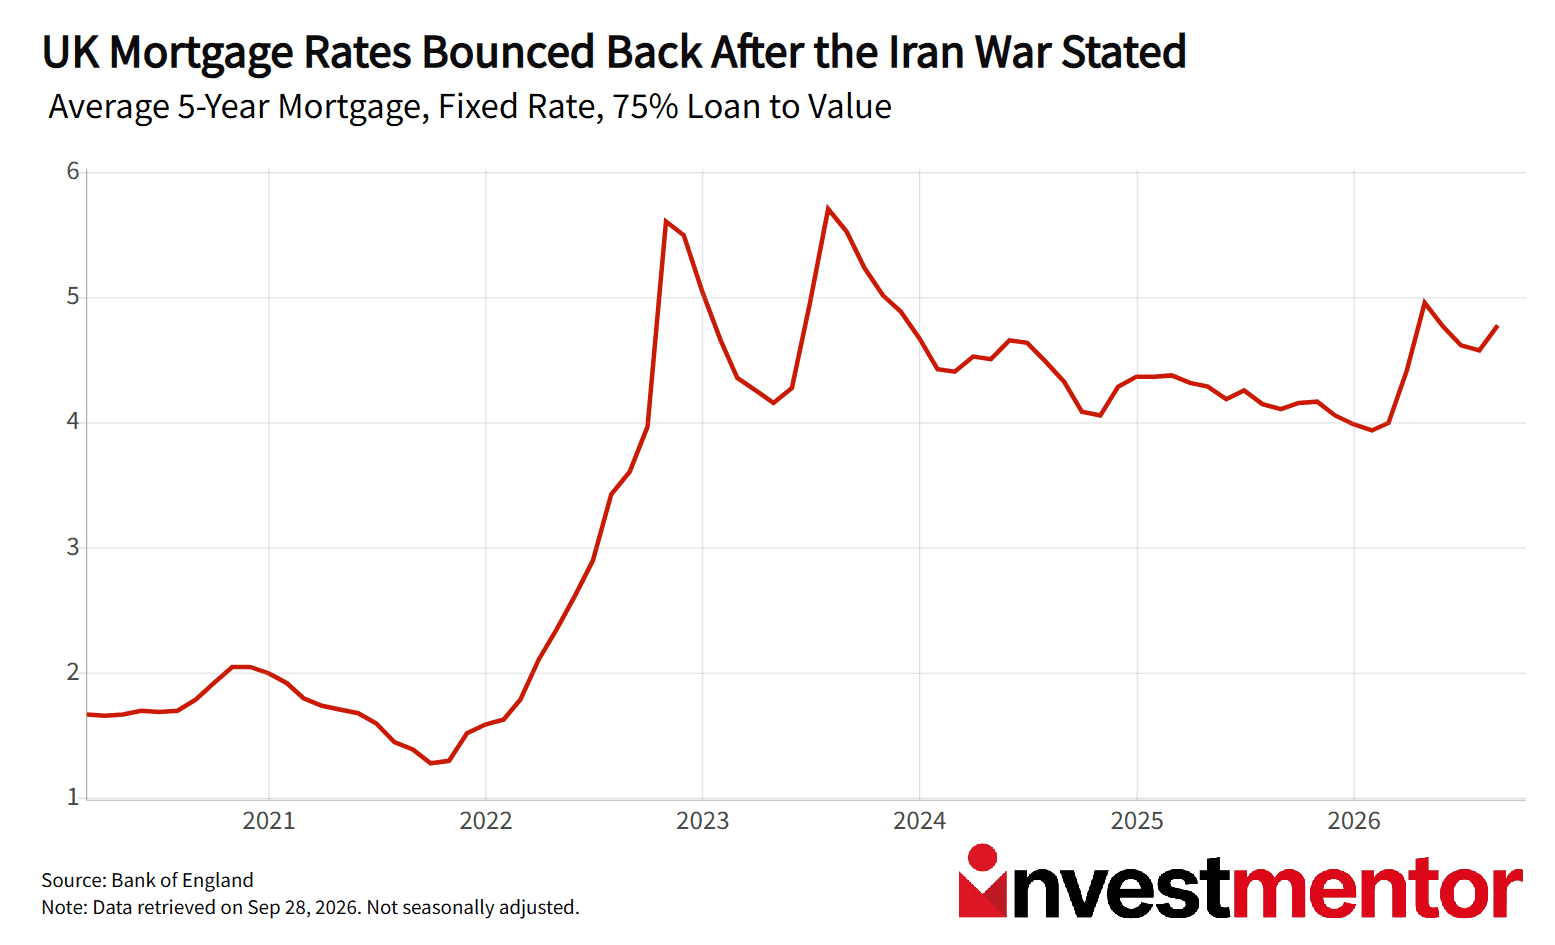
Selbst bezahlbarer Wohnraum kann unbezahlbar werden, wenn die Finanzierungskosten steigen.
In Großbritannien liegen die durchschnittlichen festen Hypothekenzinsen noch bei rund 5%-6%, deutlich über den extrem niedrigen Konditionen, die viele Immobilienbesitzer vor nur vier oder fünf Jahren festgeschrieben haben. Der Iran-Krieg unterbrach einen Abwärtstrend, und die Zinsen steigen wieder. Und das gilt nicht nur für Großbritannien. In den USA ist beispielsweise der durchschnittliche Zinssatz für 30-jährige Hypotheken über 7% geklettert.
Das ist wichtig, weil die meisten Menschen Häuser nicht auf einen Schlag kaufen. Sie kaufen sie in monatlichen Raten. Wenn die Zinsen steigen, schnellen diese Raten nach oben und die Zahl der Menschen, die sich ein Eigenheim leisten können, sinkt. Viele Haushalte werden von einer Bank überhaupt kein Hypothekenangebot mehr erhalten können.
In New York City hat Bürgermeister Zohran Mamdani die Mieten für Millionen mietpreisgebundener Wohnungen eingefroren, mit dem Argument, die Mieter benötigten Entlastung. Vermieter fechten die Entscheidung vor Gericht an.
In Spanien zogen Zehntausende durch Madrid, nachdem die 87-jährige Maricarmen Abascal in ihrem Rollstuhl zwangsweise aus einer Wohnung geräumt wurde, die ihre Familie seit 1956 gemietet hatte. Ihre Miete stieg von 500 € auf 2.650 € pro Monat, um heutige Marktpreise widerzuspiegeln. Die linke Regierung versucht, Mietpreisbremsen durchzusetzen, tut sich aber schwer, in einem gespaltenen Parlament Unterstützung zu finden.
Verschiedene Länder versuchen unterschiedliche Lösungen: Käufersubventionen, Mietobergrenzen, Mieterschutz. Doch während die Zinsen weiter steigen, ringen sie alle mit demselben Problem: es gibt nicht genug bezahlbaren Wohnraum.