Consumidores
Economía del Fútbol
La Copa del Mundo es la gran máquina de dinero del fútbol
8/6/2026
10/6/2026
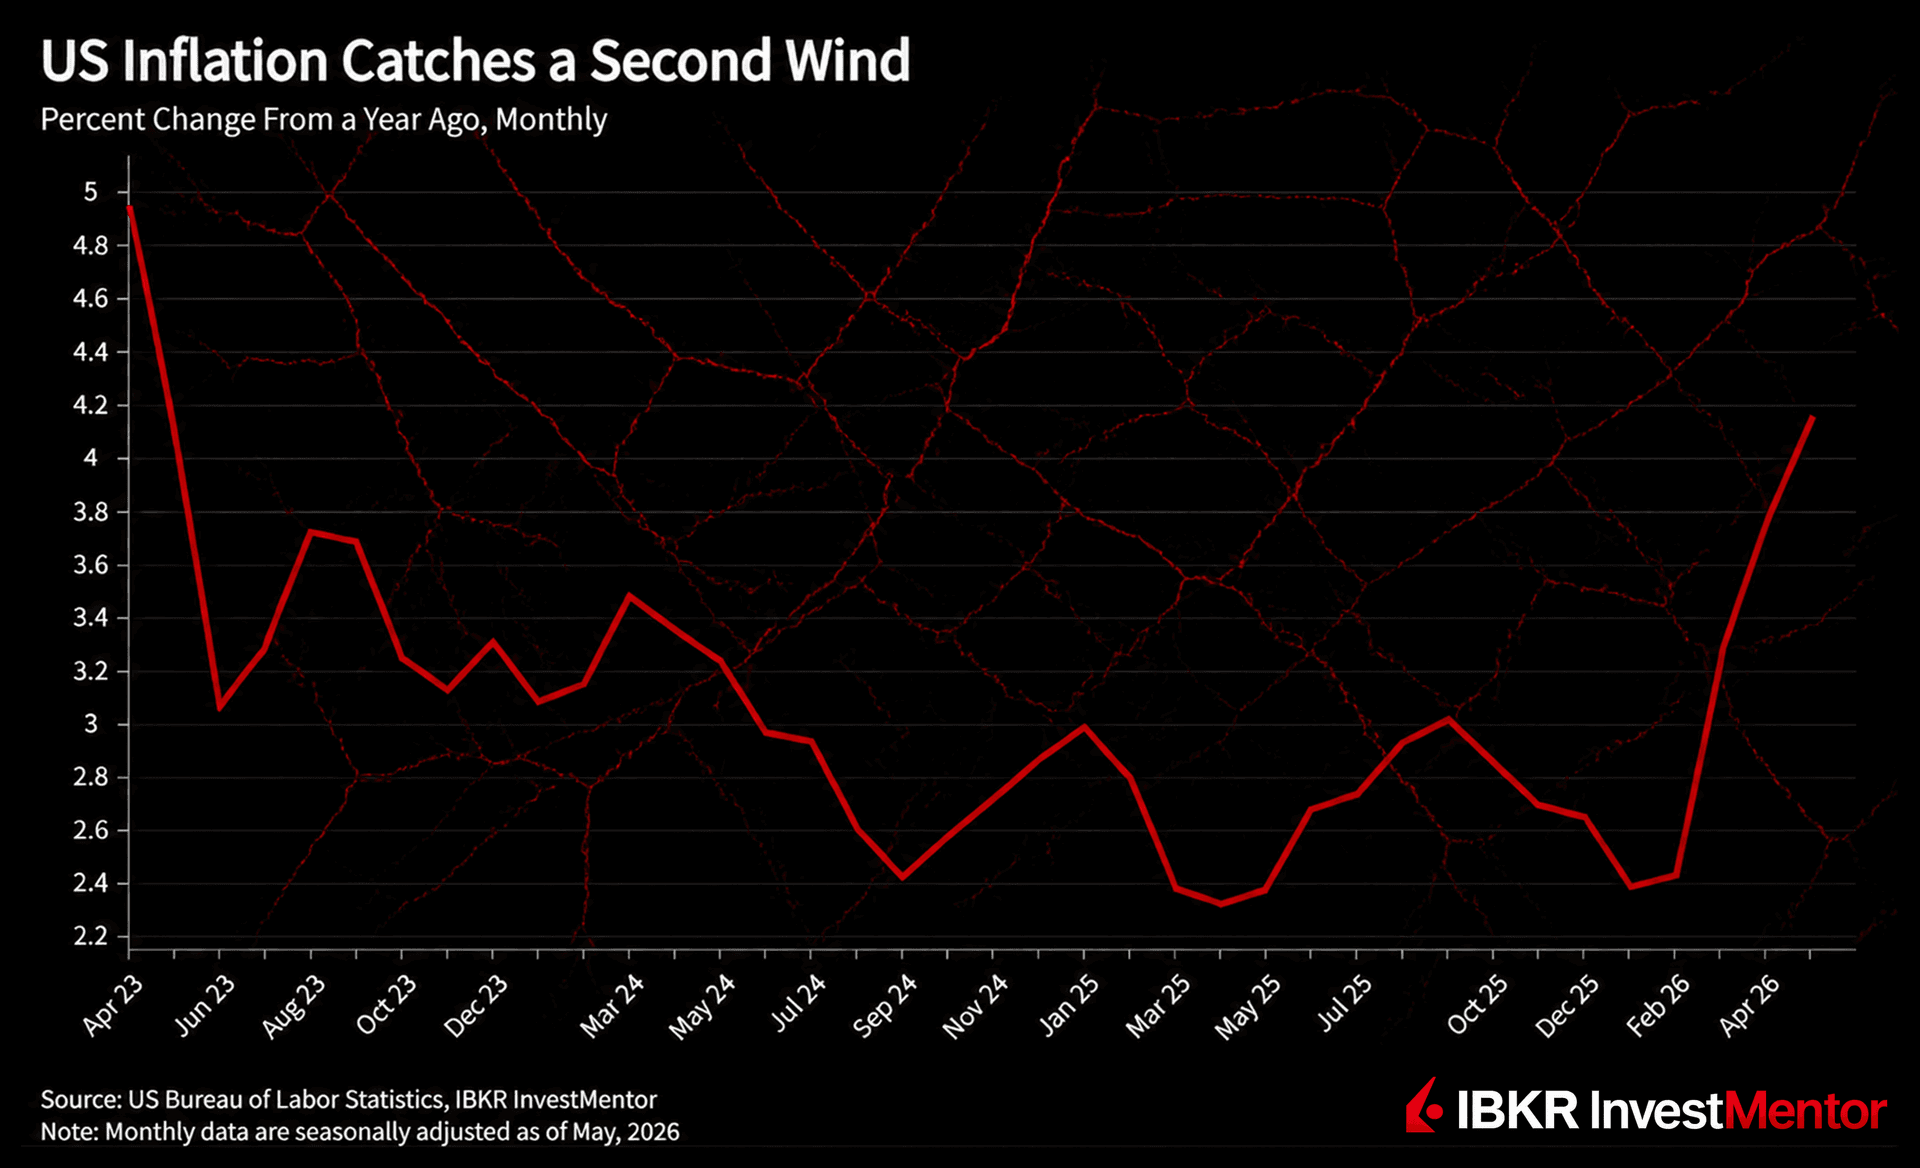
El último Índice de Precios al Consumo (IPC) muestra que la inflación se recalienta de nuevo en EE. UU. Los precios subieron un 0.5% en mayo respecto a abril en términos desestacionalizados, mientras que la tasa de inflación anual ascendió al 4.2%, el ritmo más rápido en tres años. Las cifras estuvieron en línea con las expectativas de los economistas. La inflación subyacente, que excluye alimentos y energía, subió un más moderado 0.2% en mayo y un 2.9% en el último año. Esto importa porque, aunque la cifra general se calentó, el panorama subyacente fue algo más contenido, ya que la mayor parte del repunte de mayo provino del aumento de los precios de la energía.
No se trató de un repunte generalizado de la inflación en todas las categorías. La gran protagonista fue la energía.
Los precios en las gasolineras se dispararon en mayo, y la energía representó más del 60% del incremento mensual de la inflación en EE. UU. A medida que la guerra con Irán se ha prolongado, la presión sobre los mercados petroleros ha elevado los costes del combustible y ha añadido un componente geopolítico a lo que de otro modo habría parecido un informe de inflación rutinario.
La inflación de los alimentos se mantuvo relativamente contenida, pero comer fuera siguió encareciéndose. Así es como estos shocks tienden a propagarse. A menudo comienzan con el combustible y luego se abren camino hacia el transporte, las entregas y el gasto cotidiano.
Esta es una primera gran prueba incómoda para el nuevo presidente de la Fed, Kevin Warsh. El último informe de precios al consumo estuvo impulsado en gran medida por la energía, pero esa no es toda la historia. Los costes de la vivienda siguen subiendo, la sanidad se encarece y los vuelos son más caros. El shock petrolero puede haber sido el detonante, pero las presiones sobre los precios se están acumulando ahora en partes de la economía donde la inflación es más difícil de reducir.
Esto deja a la Fed ante una elección incómoda. Si se trata solo de un repunte energético provocado por la guerra, los responsables de política monetaria podrían querer esperar a que pase. Pero si los mayores costes del combustible siguen trasladándose a los alquileres, los servicios y otros gastos cotidianos, la inflación podría resultar más persistente.
Hasta ahora, la gasolina ha impulsado el repunte de la inflación, pero la presión podría no mantenerse contenida. Cuando el combustible se encarece,** los costes de transporte suben**, viajar se vuelve más caro y las empresas a menudo pagan más para colocar los productos en las estanterías.
Esto podría ser solo el comienzo, a medida que el shock se extiende más allá del surtidor y comienza a afectar al gasto cotidiano de forma más amplia. Por ahora, la inflación fuera de alimentos y energía es mucho menor que la cifra general. Pero si la guerra con Irán se prolonga y los precios del petróleo se mantienen elevados, los mayores costes del combustible podrían trasladarse a otras categorías.