Empresas
Shein en oferta
Shein pasa de moda antes de su tan retrasada salida a bolsa
8/17/20268/18/2026

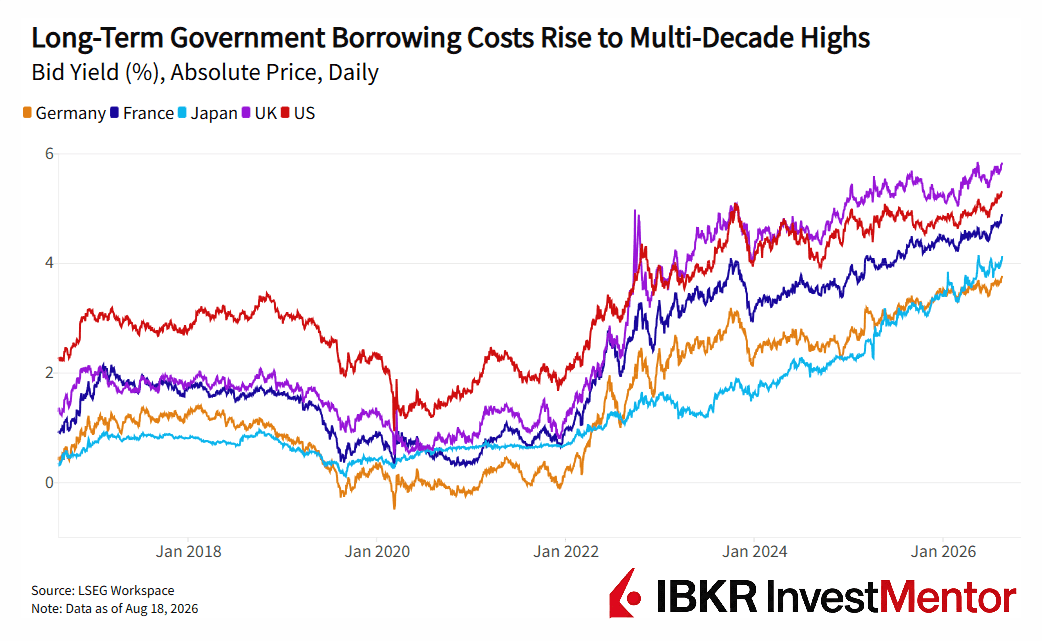
Los costes de financiación a largo plazo siguen aumentando poco a poco en las principales economías, con rendimientos de los bonos alcanzando el martes sus niveles más altos en décadas.
Los movimientos diarios no fueron dramáticos: los rendimientos de los bonos subieron entre 3 y 9 puntos básicos. Un punto básico equivale a una centésima de punto porcentual. Se trata de un movimiento moderado en el pausado mercado de deuda pública de las economías ricas. Pero la trayectoria ha sido ascendente desde hace ya un tiempo.
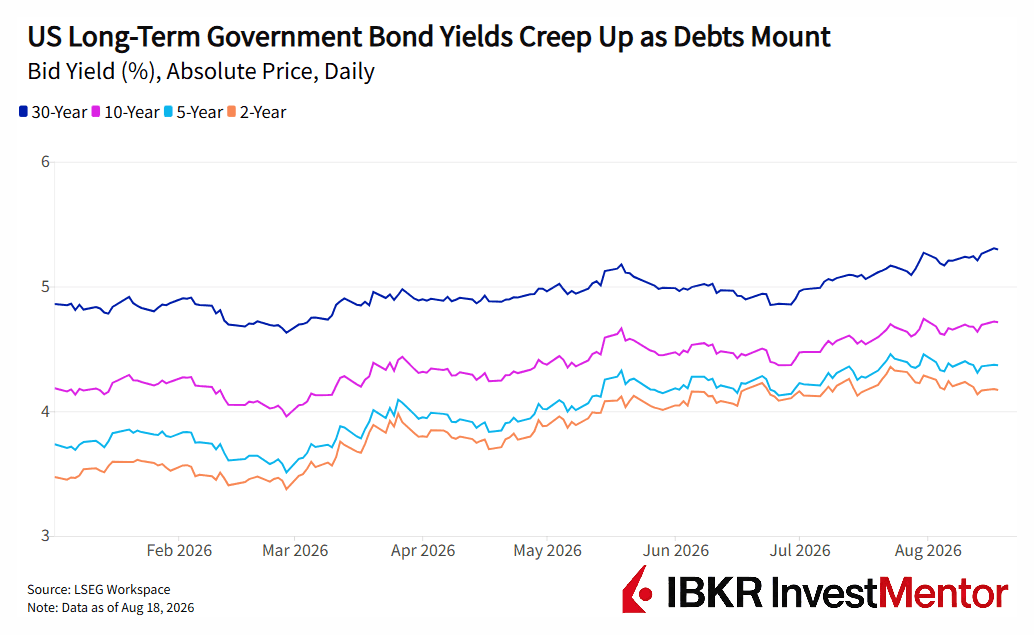
Cuando los inversores se deshacen de la deuda pública, los precios caen y los rendimientos suben. Esos rendimientos sirven como referencia para las hipotecas, los préstamos empresariales y otras deudas de la economía.
Un bono a 30 años promete pagos fijos durante tres décadas. Eso se convierte en un mal negocio si la inflación se come los rendimientos, los gobiernos emiten montañas de nueva deuda o aparecen mejores oportunidades de inversión. Por eso los bonos a largo plazo están bajo presión. Cuatro fuerzas actúan a la vez:
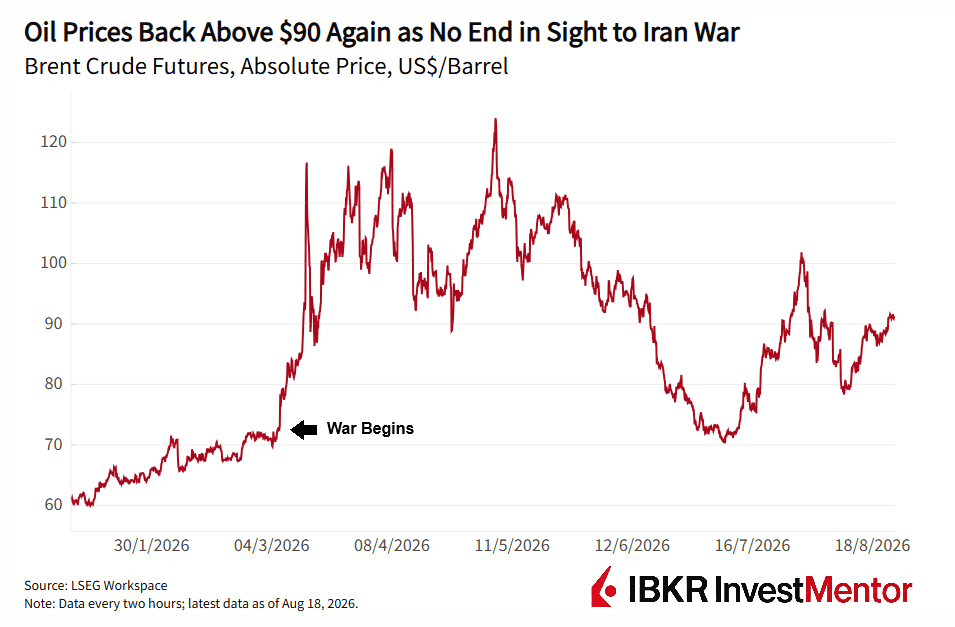
El petróleo de referencia mundial, el crudo Brent, volvió a superar los 90 dólares por barril al desvanecerse en gran medida las esperanzas de poner fin al conflicto entre Estados Unidos e Irán. Antes de que comenzara la guerra en febrero, el petróleo cotizaba algo por encima de los 70 dólares por barril.
Aunque los mercados de renta variable han ignorado en gran medida la guerra, los mercados de bonos tienen dificultades para hacerlo. Los costes energéticos se trasladan al transporte, la manufactura, los alimentos y las facturas de los hogares. Ocurre de forma gradual, pero a medida que la guerra se prolonga, un repunte más amplio de la inflación se vuelve más probable.
A los tenedores de bonos les disgusta especialmente la inflación: los pagos de cupón fijos (=intereses) que reciben compran menos con el tiempo. También corren el riesgo de sufrir más pérdidas si los bancos centrales mantienen los tipos de interés altos o vuelven a subirlos. Los bonos recién emitidos que ofrecen más intereses valen más que los antiguos. Por eso, cuando los rendimientos suben, los precios de los bonos caen.
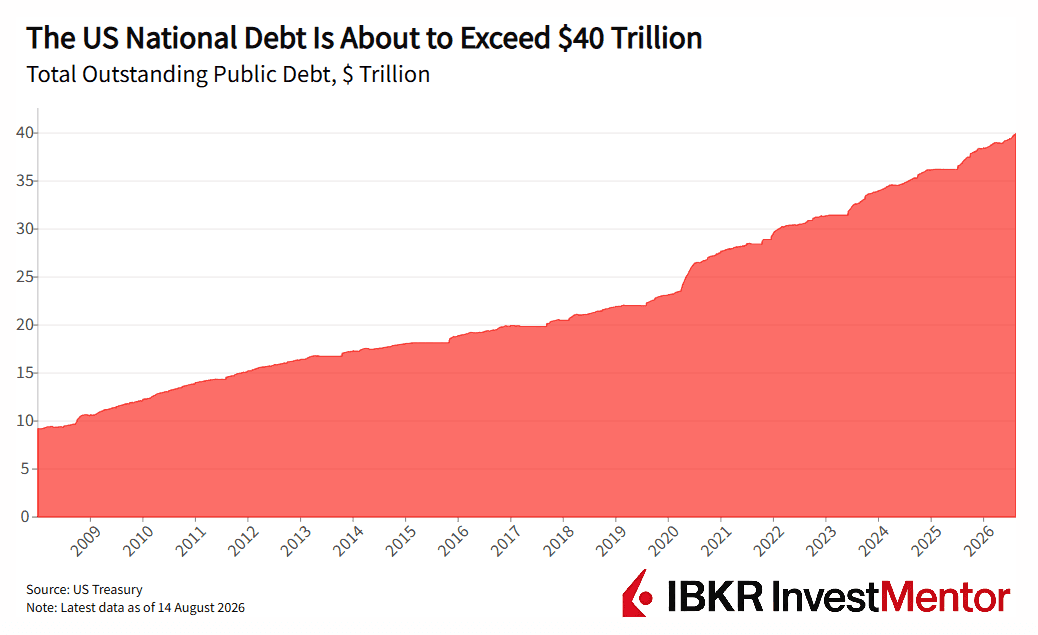
Este temor inflacionario llega cuando las finanzas públicas ya están tensionadas. Estados Unidos está a punto de superar los 40 billones de dólares de deuda, mientras que el elevado endeudamiento también ha inquietado a los inversores en Japón, Francia y Reino Unido.
El peligro es un círculo vicioso desagradable:
Las subvenciones a la energía, el aumento de los costes de defensa y un crecimiento más lento podrían engrosar aún más la factura. Las olas de calor récord en Europa también han aumentado la preocupación por las facturas de infraestructuras relacionadas con el cambio climático.
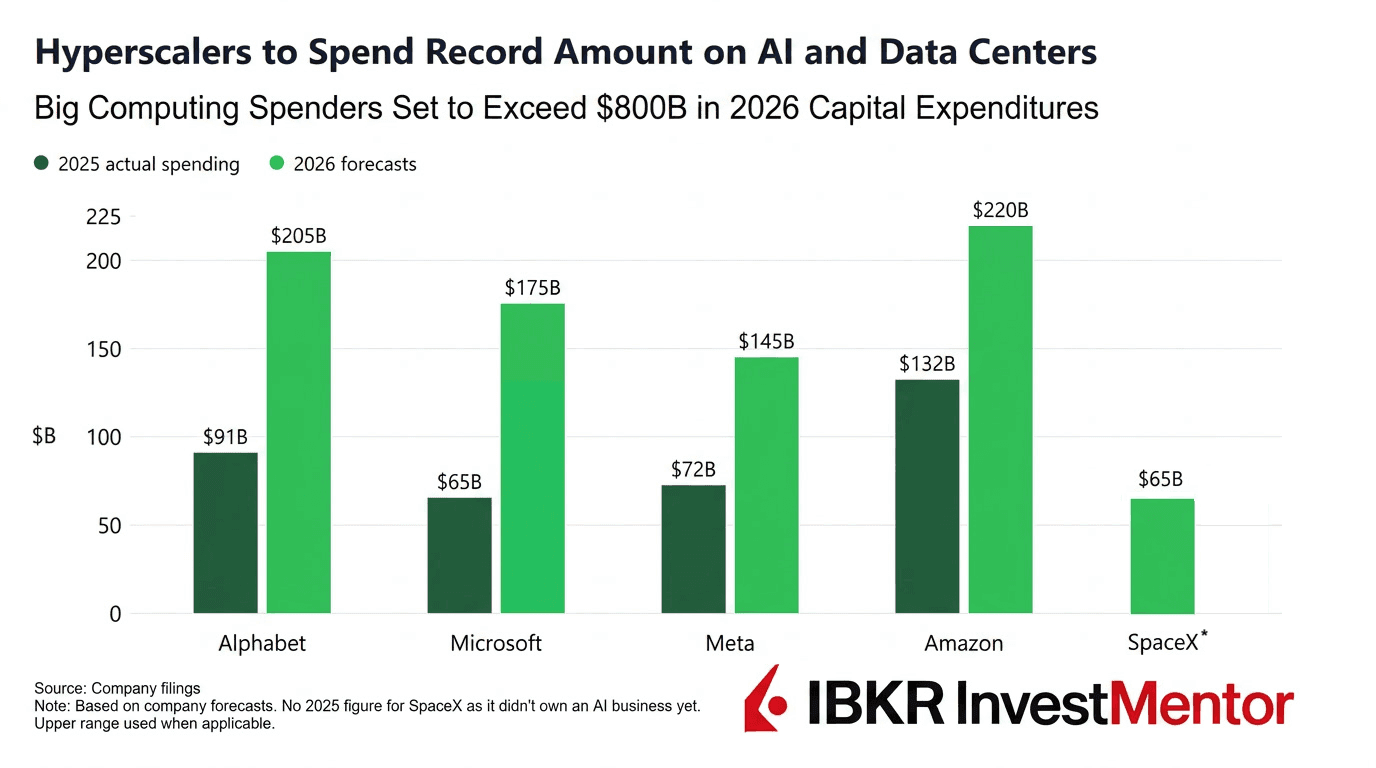
Los llamados hiperescaladores —los mayores inversores en capacidad de computación— están destinando cientos de miles de millones a centros de datos, chips e infraestructura energética. Cada vez más, están pidiendo prestado ese dinero. Alphabet, Amazon y Meta habían emitido casi 220.000 millones de dólares en bonos en 2026 a mediados de agosto, ya más del doble de su total conjunto de 2025.
Las empresas van camino de emitir un récord de 1,9 billones de dólares de deuda con grado de inversión este año, frente a los 1,4 billones de dólares del año pasado, según Barclays. Se trata de la deuda de menor riesgo, que compite con la deuda pública por el capital. Se espera que la emisión de deuda relacionada con la IA en todo el mundo alcance casi 570.000 millones de dólares en 2026, según Morgan Stanley.
Los inversores disponen de una cantidad limitada de dinero, por lo que los gobiernos necesitan ofrecer un mejor rendimiento para seguir siendo atractivos.
¿Quieres explorar más? Descarga nuestra app gratuita para desbloquear actualizaciones de noticias de expertos y lecciones interactivas sobre el mundo financiero.