Tecnología
La expansión de la IA
Las previsiones de Nvidia dejan a los escépticos con menos argumentos
8/27/20268/28/2026
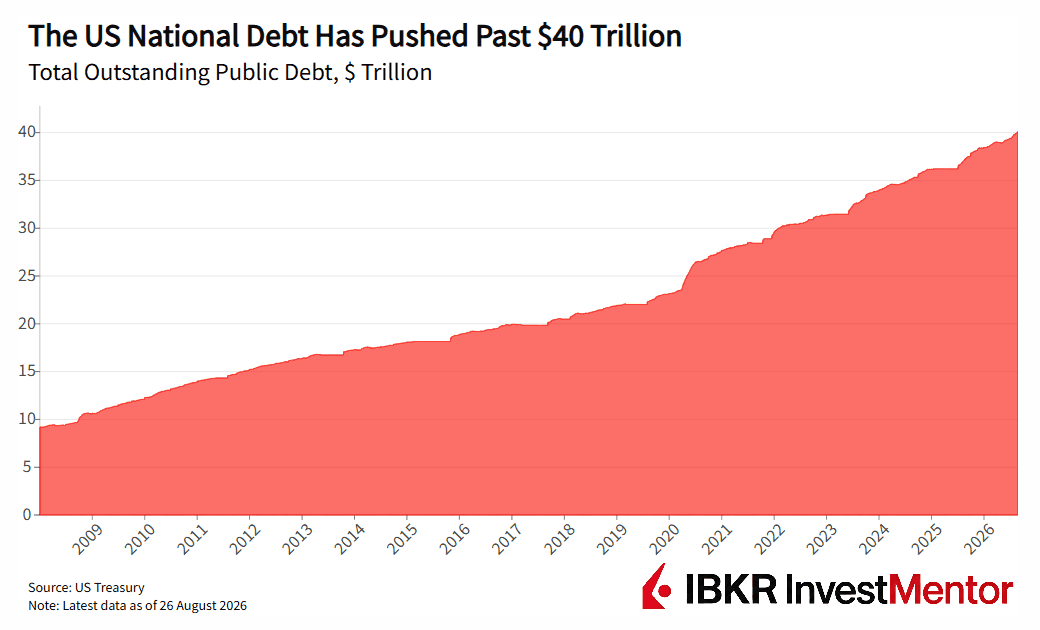
El secretario del Tesoro de EE. UU. Scott Bessent está desafiando abiertamente a los mercados mientras la deuda nacional ha alcanzado los 40 billones de dólares. En las últimas semanas, Bessent ha emprendido una serie de maniobras inusuales: primero apuntaló una divisa extranjera y después recompró bonos del Tesoro estadounidense para reducir los costes de financiación de Estados Unidos.
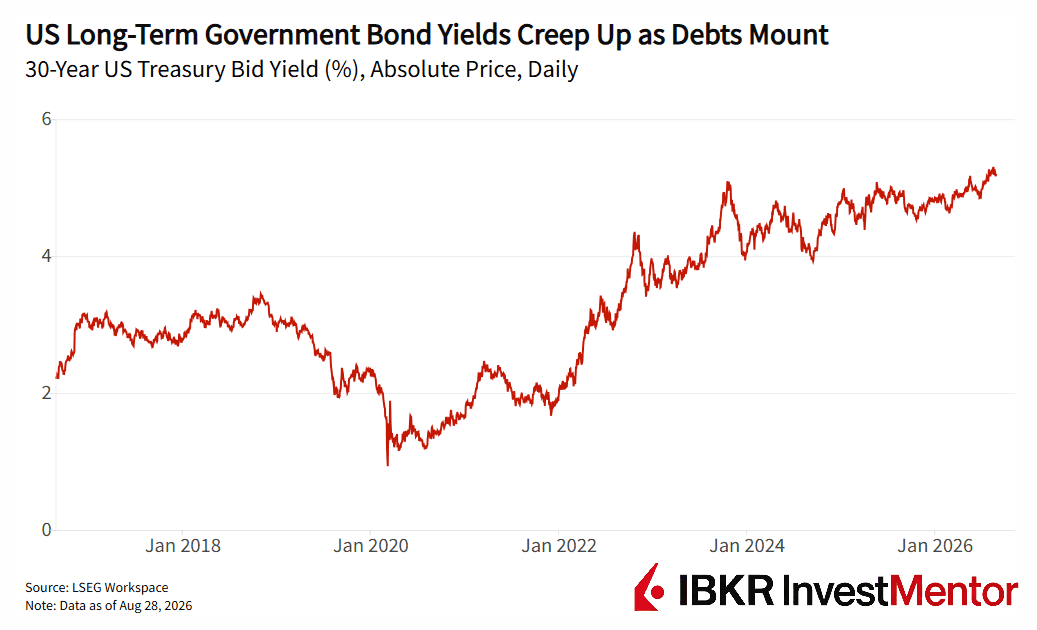
Después de que el rendimiento del bono del Tesoro a 30 años tocara el nivel más alto en 19 años a mediados de agosto, su departamento anunció que al menos duplicaría las compras de bonos del Estado con vencimiento entre 10 y 30 años, pasando de 2.000 millones a 4.000 millones de dólares por operación.
Las recompras del Tesoro pueden retirar bonos más antiguos y de más difícil negociación y mantener el buen funcionamiento del mercado. Pero estos últimos movimientos están concebidos como intervenciones en el mercado, que normalmente solo llevan a cabo los bancos centrales en una emergencia financiera.
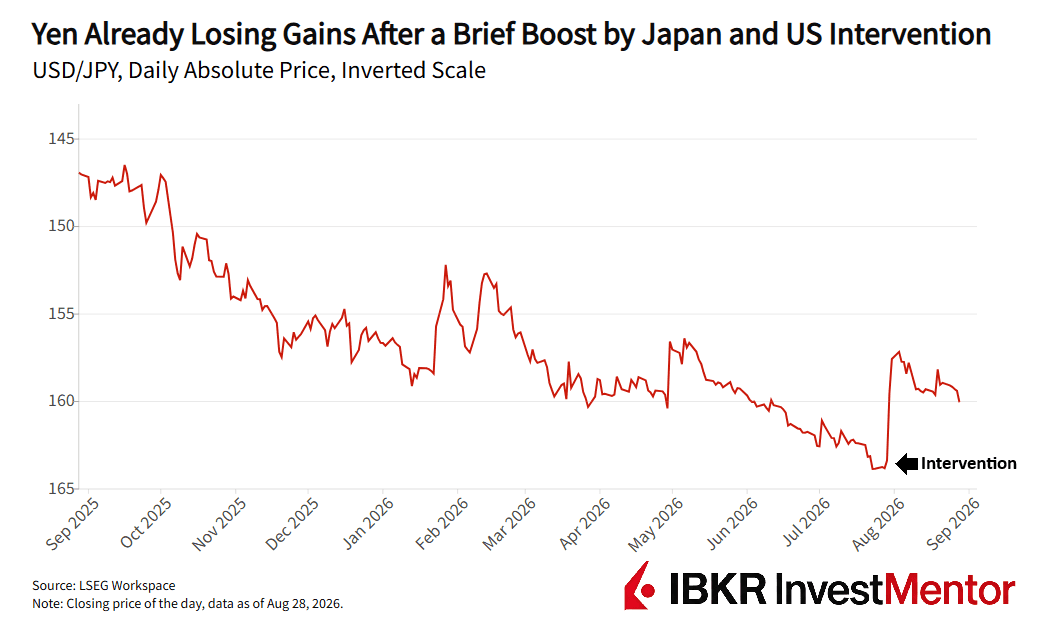
En julio, EE. UU. se sumó a Japón en la compra de yenes después de que la divisa se hundiera hasta cerca de un mínimo de 40 años. En lugar de dólares, Washington vendió euros de sus reservas y compró yenes.
EE. UU. probablemente intervino por interés fiscal propio. Japón poseía más de un billón de dólares en bonos del Estado estadounidenses a finales de mayo, lo que lo convertía en el mayor tenedor extranjero. Una venta masiva japonesa podría haber empujado los rendimientos estadounidenses al alza.
Bessent ha intervenido ya en dos mercados vinculados a los costes de financiación de EE. UU.:
Bessent también ha intervenido en el conflicto de Oriente Medio. Sus sanciones a Irán, recientemente ampliadas, amenazan con aislar a bancos, empresas y países que sigan operando con Teherán.
Esto apunta en gran medida a China, que compra aproximadamente el 90 % del petróleo de Irán y rechaza las sanciones unilaterales de EE. UU.
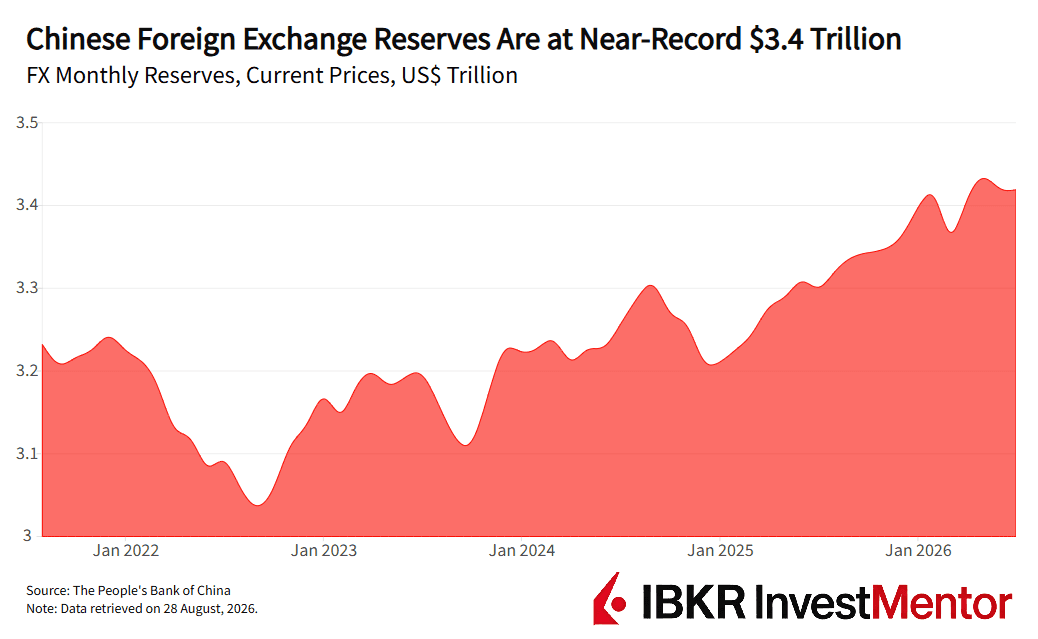
Pero esto encaja de forma incómoda con el estratega intervencionista en los mercados de bonos. China contaba con más de 3,4 billones en reservas de divisas en mayo, la mayor acumulación del mundo. Se estima que una gran parte está en dólares. China también sigue siendo un importante acreedor de EE. UU., con tenencias de bonos del Estado de alrededor de 630.000 millones de dólares en junio, según el Tesoro de EE. UU. Esta última cifra ha ido disminuyendo, pero China sigue siendo el tercer mayor acreedor extranjero de Estados Unidos.
La fe de Bessent en la intervención estatal tiene una ironía histórica. Fue gestor de fondos de George Soros, cuya firma ganó más de 1.000 millones de dólares apostando contra la libra esterlina en 1992. El Reino Unido gastó miles de millones defendiendo la libra frente a los operadores de divisas antes de retirar la moneda del mecanismo de tipos de cambio de Europa. Soros se ganó el apodo de "el hombre que quebró el Banco de Inglaterra".
Bessent ayudó después al fondo de Soros a ganar más de 1.000 millones de dólares apostando también contra el yen. Ahora despliega dinero público contra los vigilantes de los bonos que consideran que los bonos del Tesoro estadounidense deberían ofrecer un rendimiento mayor.
Pero detrás de la venta masiva de bonos hay una matemática brutal. Si un gobierno mantiene déficits persistentes, debe emitir más deuda. La inflación erosiona el valor futuro de esos bonos, mientras que una montaña de deuda estadounidense en aumento obliga a los inversores a absorber cada vez más emisiones del Tesoro. El resultado: los inversores exigen rendimientos más altos para compensar los riesgos crecientes.
Espera, ¿por qué no está la Reserva Federal liderando los esfuerzos de compra de bonos estadounidenses?
Tras tres meses en el cargo, el presidente de la Fed, Kevin Warsh, tiene el instinto opuesto. Ha criticado con dureza a los banqueros centrales modernos por centrarse demasiado en los movimientos del mercado. Cree que las compras de activos a gran escala solo deberían reservarse para emergencias financieras agudas.
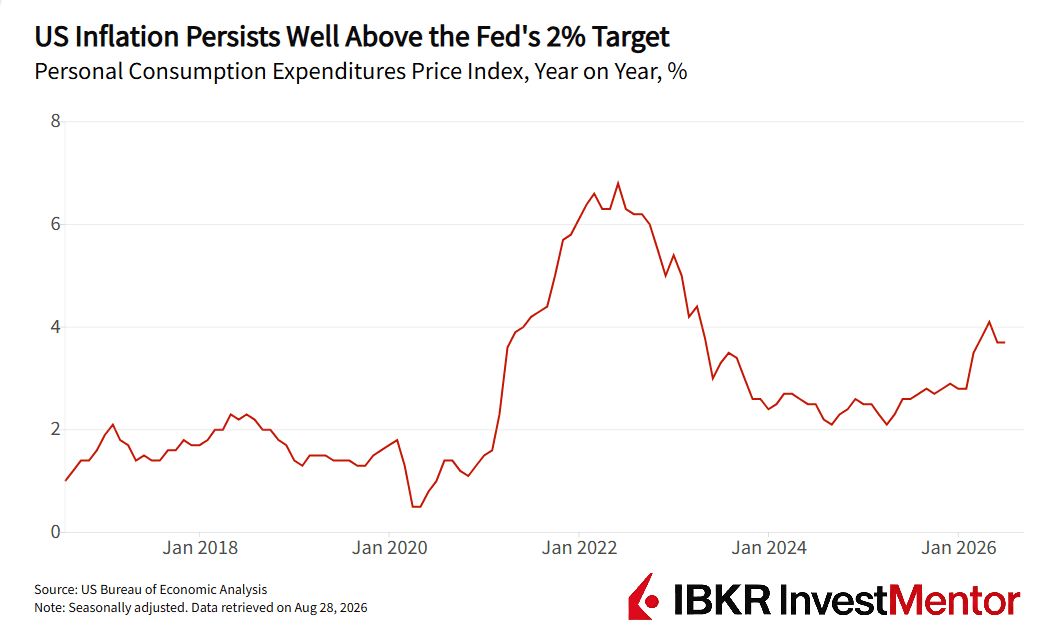
En la cumbre estival de los banqueros centrales en Jackson Hole el viernes, Warsh insinuó una subida de tipos, al afirmar que la Fed tiene "trabajo por hacer" si la inflación no se calma. Los precios al consumo subieron un 3,7 % en julio en términos interanuales, muy por encima del objetivo del 2 % de la Fed. Comprar bonos del Tesoro reduciría los rendimientos y relajaría las condiciones financieras, lo contrario de lo que quiere la Fed.
Así pues, el Tesoro de EE. UU. y la Fed están en un tira y afloja. Pero ¿qué está impulsando realmente los rendimientos al alza?
A menos que Washington acabe gastando menos, subiendo impuestos o generando un crecimiento inusualmente fuerte, los inversores en bonos seguirán poniendo un precio a ese fracaso.
¿Quieres explorar más? Descarga nuestra app gratuita para desbloquear actualizaciones de noticias de expertos y lecciones interactivas sobre el mundo financiero.