Política
Xi en Washington
La glamurosa supercumbre entre EE. UU. y China arroja resultados tibios
28/9/2026
28/9/2026
El gobierno del Reino Unido está reactivando su antiguo plan de ayuda a la compra con algunos ajustes y un nuevo nombre: Your First Home. Los compradores de primera vivienda podrán adquirir una propiedad de nueva construcción con solo un 2,5% de entrada y recibir un préstamo participativo del 20% por parte del gobierno, con un periodo inicial sin intereses. (¿Cuánto tiempo? Nadie fuera del círculo cercano del primer ministro Andy Burnham lo sabe todavía).
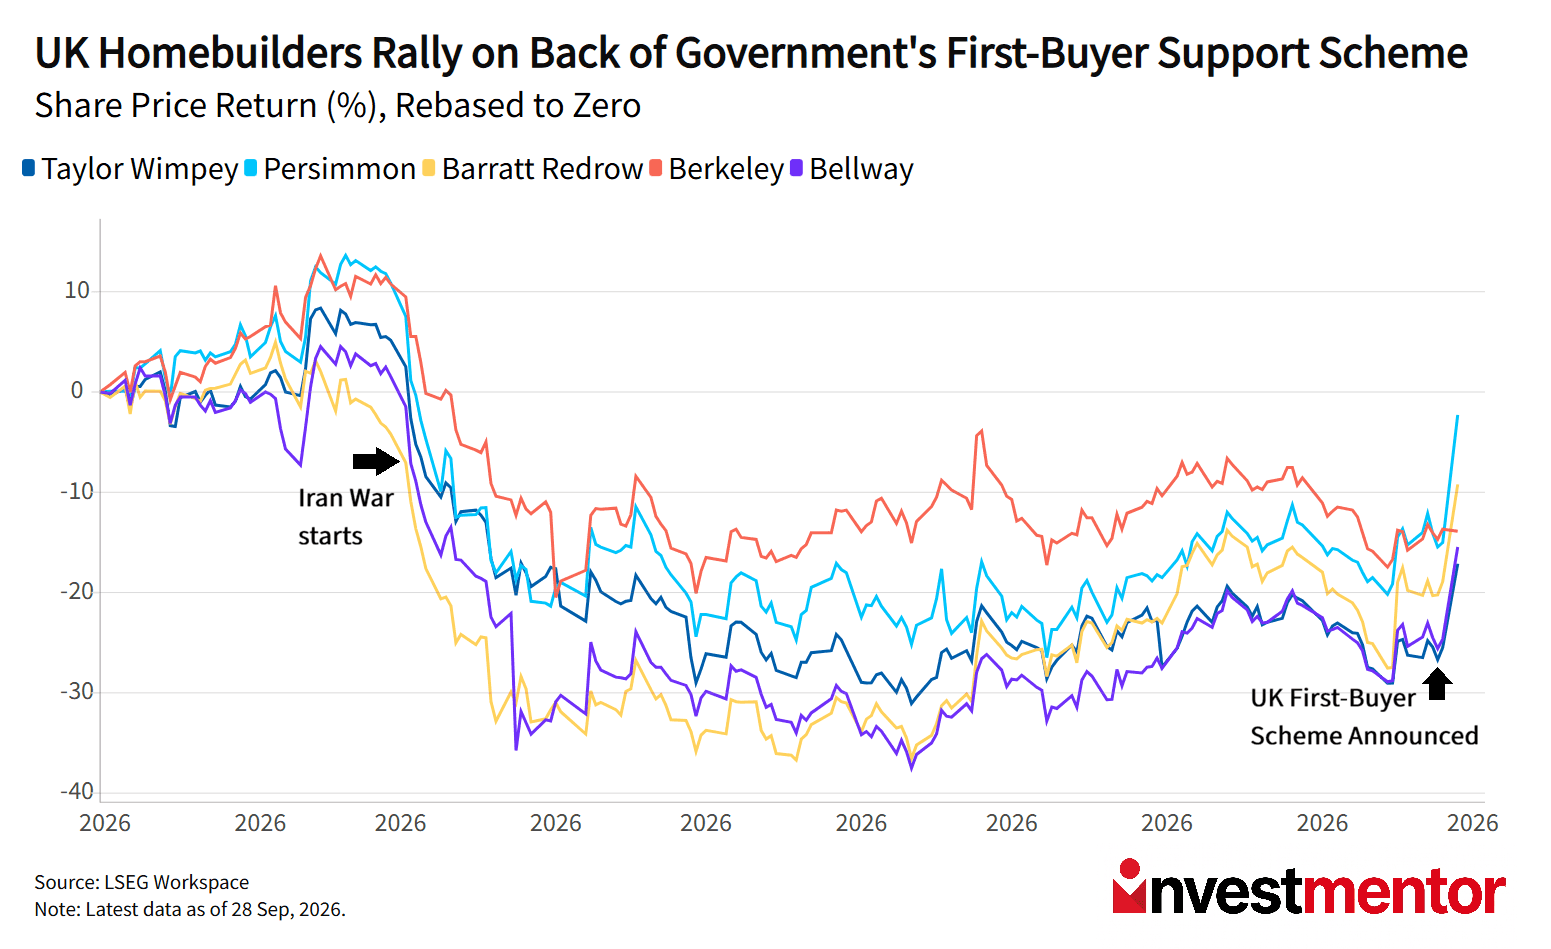
A pesar de los detalles difusos, las acciones de las constructoras de viviendas se dispararon con la noticia. Taylor Wimpey, Persimmon, Barratt Redrow y las demás subieron todas más del 10%.
El plan tiene dos objetivos:
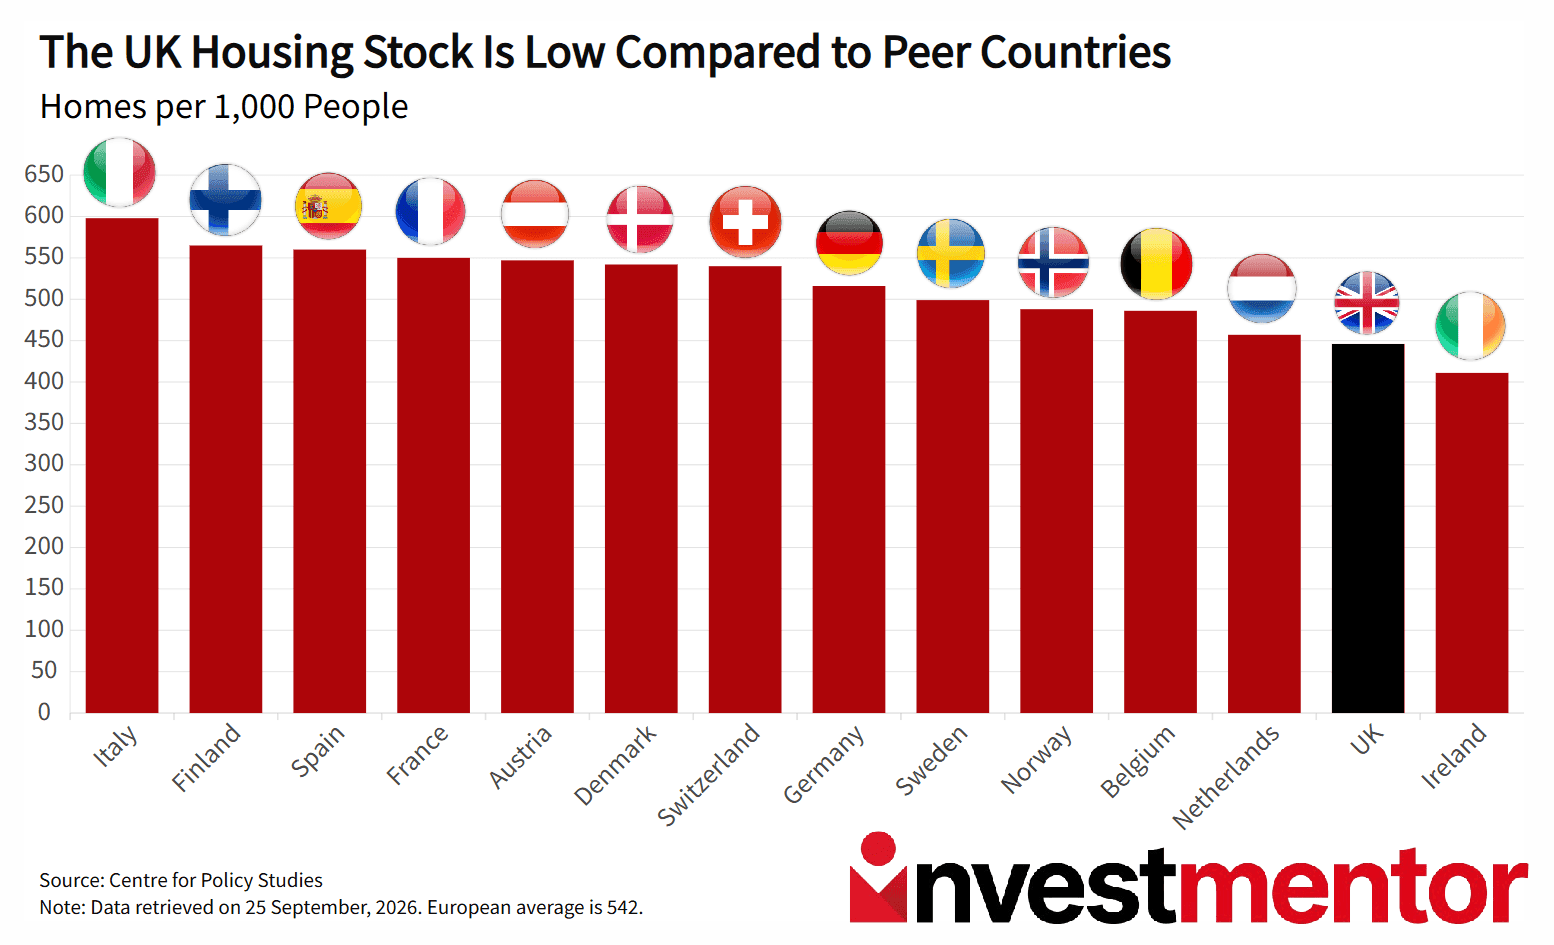
La crisis de la vivienda en el Reino Unido es principalmente un problema de escasez. Gran Bretaña tiene solo 445 viviendas por cada 1.000 habitantes, la segunda tasa más baja de toda Europa. Según el Centre for Policy Studies, el Reino Unido tendría que construir 565.000 viviendas al año, más del doble del ritmo actual, para alcanzar la media europea en 2040.
El parque de viviendas del Reino Unido es también el más antiguo del mundo, según la organización benéfica de investigación en construcción BRE Trust, con una quinta parte de las viviendas con más de 100 años de antigüedad. Eso significa que las viviendas que_ sí_ están disponibles a menudo carecen de instalaciones modernas y eficiencia energética y presentan problemas estructurales.
Aunque el nuevo plan trata de abordar esto, el temor es que, si muchos compradores nuevos entran en el mercado, los precios de la vivienda simplemente suban aún más, a menos que las constructoras aceleren el ritmo. Excelente para los propietarios. Menos excelente para los aspirantes a serlo.
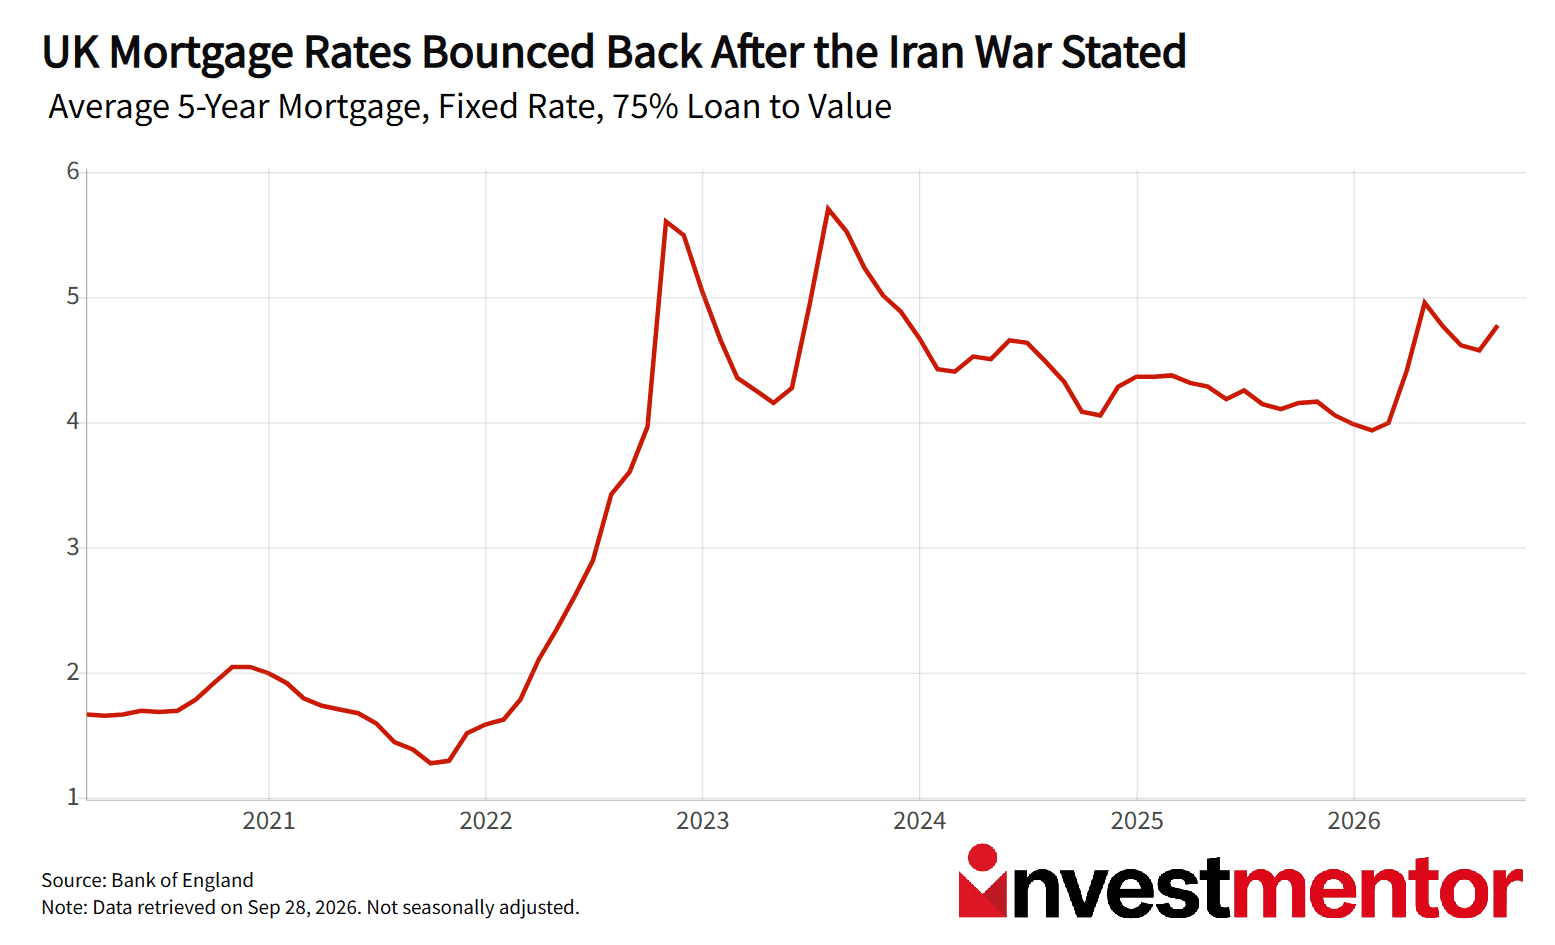
Incluso las viviendas asequibles pueden volverse inasequibles cuando los costes de financiación suben.
En el Reino Unido, los tipos hipotecarios fijos medios siguen en torno al 5%-6%, muy por encima de las condiciones ultrabajas que muchos propietarios fijaron hace apenas cuatro o cinco años. La guerra de Irán interrumpió un descenso, y los tipos vuelven a subir. Y no solo en el Reino Unido. En Estados Unidos, por ejemplo, el tipo hipotecario medio a 30 años ha superado el 7%.
Eso importa porque la mayoría de la gente no compra casas al contado. Las compra en pagos mensuales. Cuando los tipos suben, esos pagos se disparan, reduciendo el número de personas que pueden comprar una vivienda. Muchos hogares ya no podrán ni siquiera conseguir una oferta hipotecaria de un banco.
En la ciudad de Nueva York, el alcalde Zohran Mamdani ha congelado los alquileres de millones de apartamentos con alquiler estabilizado, argumentando que los inquilinos necesitan alivio. Los propietarios están impugnando la decisión ante los tribunales.
En España, decenas de miles de personas marcharon por Madrid después de que Maricarmen Abascal, de 87 años, fuera desalojada por la fuerza en su silla de ruedas de una vivienda que su familia había alquilado desde 1956. Su alquiler subió de 500 € a 2.650 € al mes para reflejar los precios de mercado actuales. El gobierno de izquierdas intenta sacar adelante controles de alquileres, pero le cuesta conseguir apoyos en un parlamento dividido.
Distintos países están probando distintas soluciones: subvenciones a los compradores, topes a los alquileres, protecciones para los inquilinos. Pero a medida que los tipos de interés siguen subiendo, todos se enfrentan al mismo problema: no hay suficientes viviendas asequibles.