Media
Tartás vagy kereskedés🎥
2026. 10. 23.
2026. 10. 26.
Luiz Inácio Lula da Silva történelmi, negyedik elnöki ciklust nyert, egy thrillerbe illő választáson legyőzve jobboldali kihívóját, Flávio Bolsonarót.
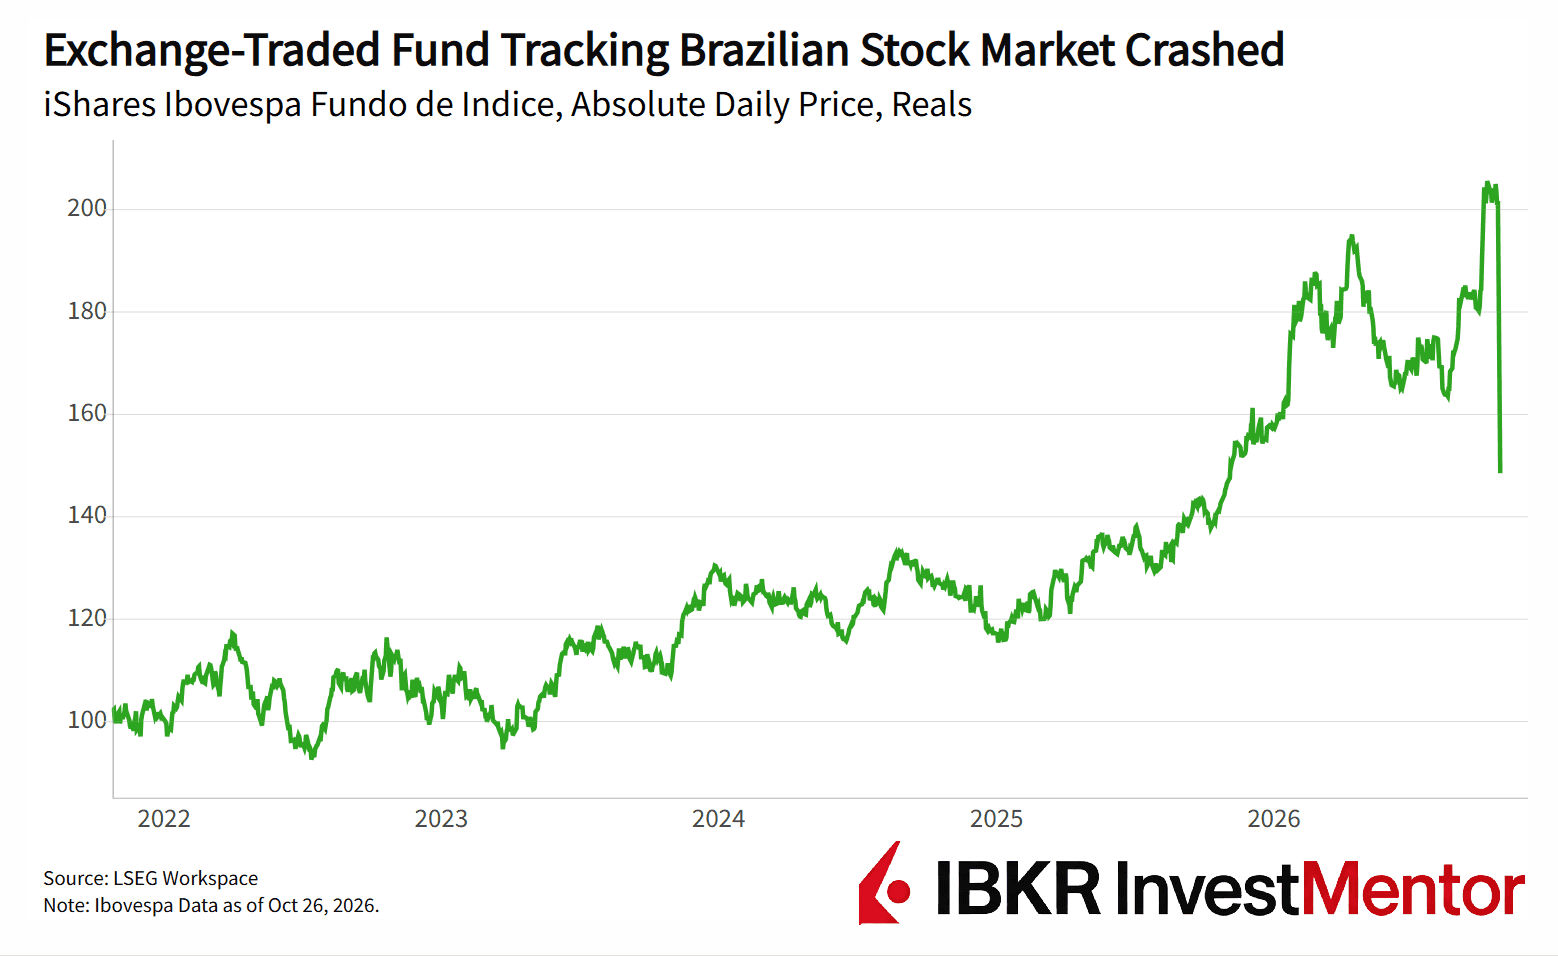
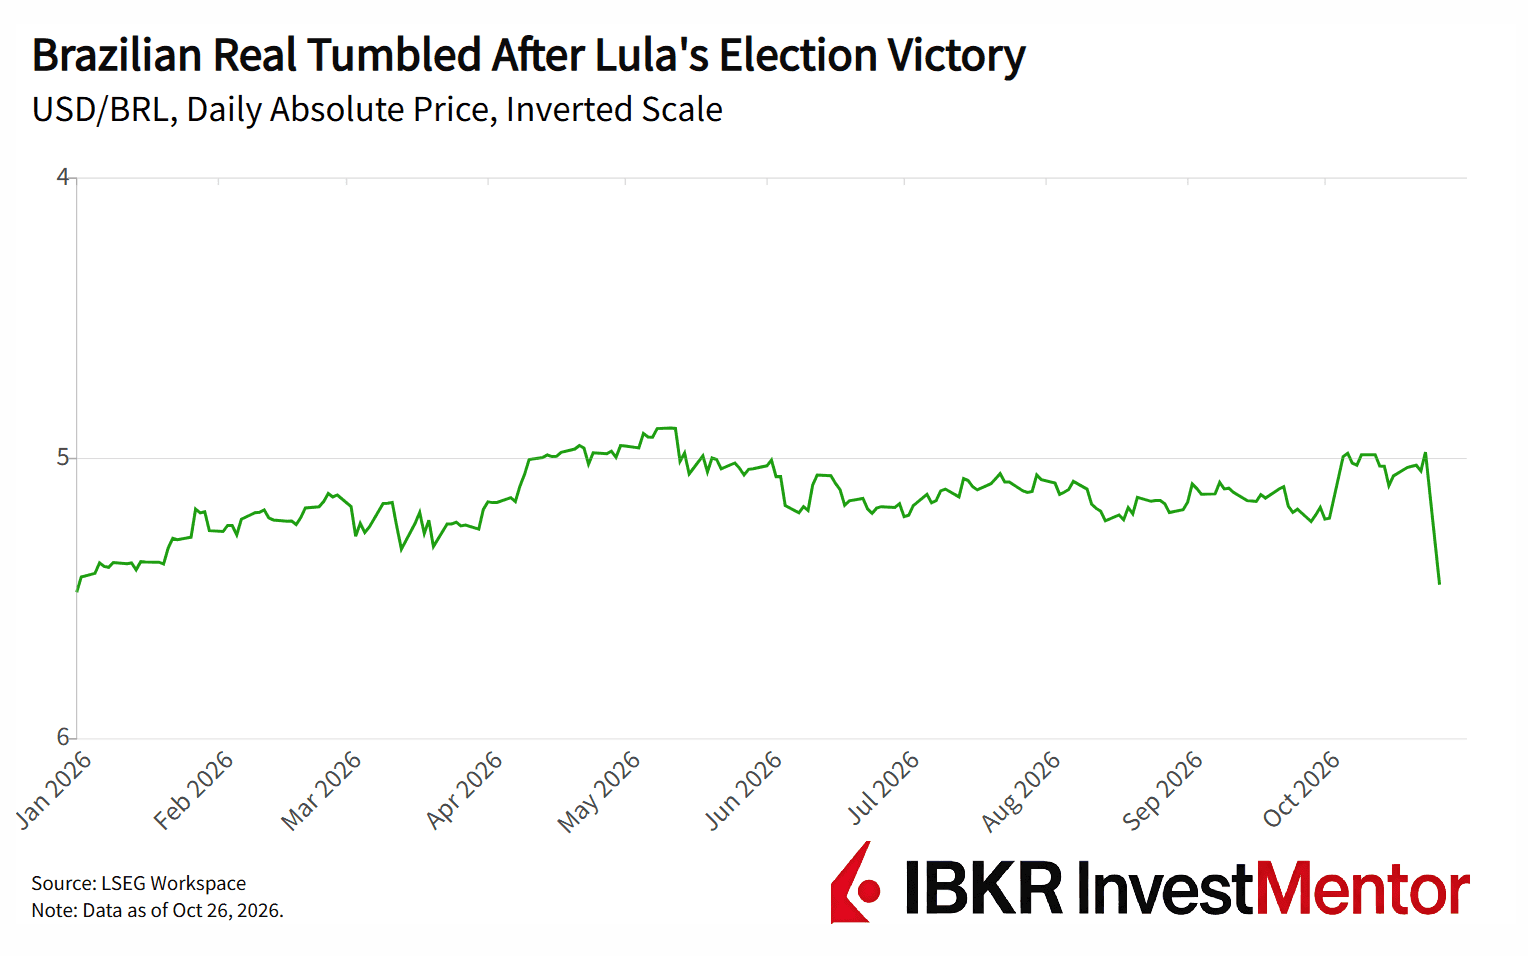
A befektetők Bolsonaro győzelmére fogadtak, szigorúbb költségvetési fegyelmet várva. A fiatal kihívó (a bebörtönzött volt elnök, Jair Bolsonaro fia) korábban azzal sokkolta a piacokat, hogy megnyerte az első fordulót, aminek hatására a kötvényhozamok zuhanni kezdtek, a részvények szárnyaltak, a brazil fizetőeszköz, a reál árfolyama pedig meglódult. A meglepetést követően az előrejelzési piacok még pénteken is 75% feletti esélyt adtak a győzelmére. Végül azonban a 80 éves Lula nyerte meg a döntő fordulót, hajszálnyi, 51,8%–48,2%-os szavazati aránnyal.
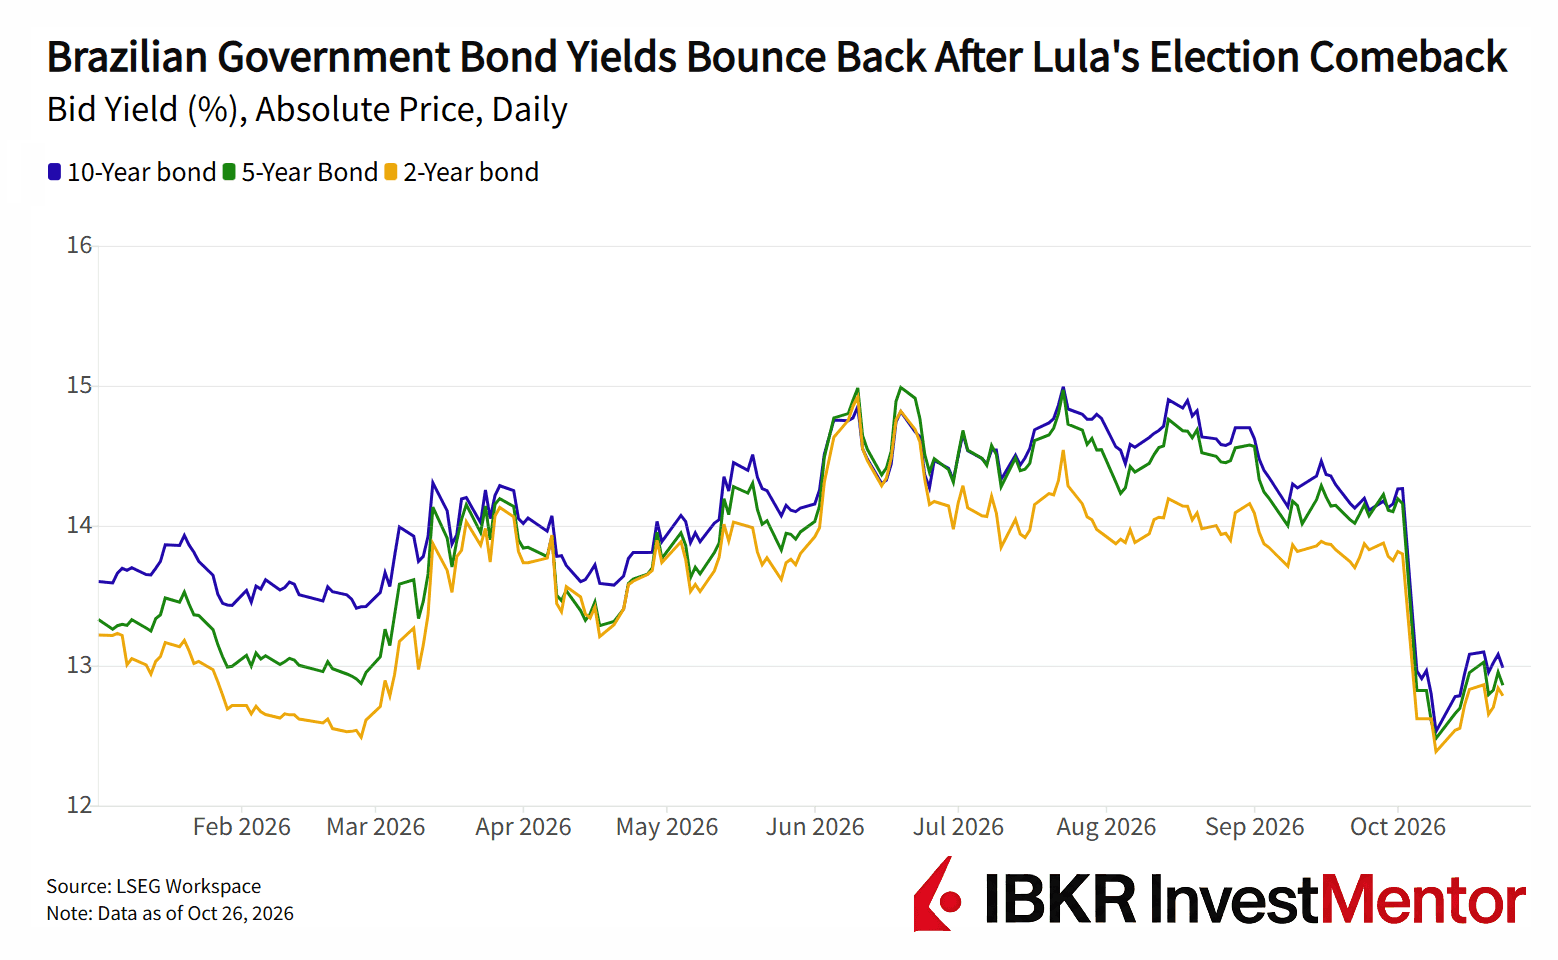
A piacok az államháztartás helyzetét árazzák be, nem arról szavaznak, ki a legalkalmasabb az ország vezetésére. Brazília államadóssága már most is a nemzeti kibocsátás körülbelül 83%-a, ami sok egy magas kamatkörnyezetű feltörekvő ország esetében. Brazília 10 éves állampapírhozamai 13% körül vannak, szemben az Egyesült Államok 5%-ával vagy Németország 3%-ával. Ez azt jelenti, hogy az adósság finanszírozása drága.
A befektetők arra számítottak, hogy Bolsonaro csökkenti a kiadásokat, míg Lula többek között magasabb szociális juttatásokkal, adósságelengedéssel és ingyenes hétvégi tömegközlekedéssel kampányolt. Ez nagyobb hiányoktól, több hitelfelvételtől és makacsabb inflációtól való félelmeket keltett. A befektetők most Lula pénzügyminiszter-választását és költségvetési tervét figyelik.
Bolsonaro nem hajlandó elismerni vereségét, és az eredmény megtámadását tervezi. Ez az instabilitást fokozza.
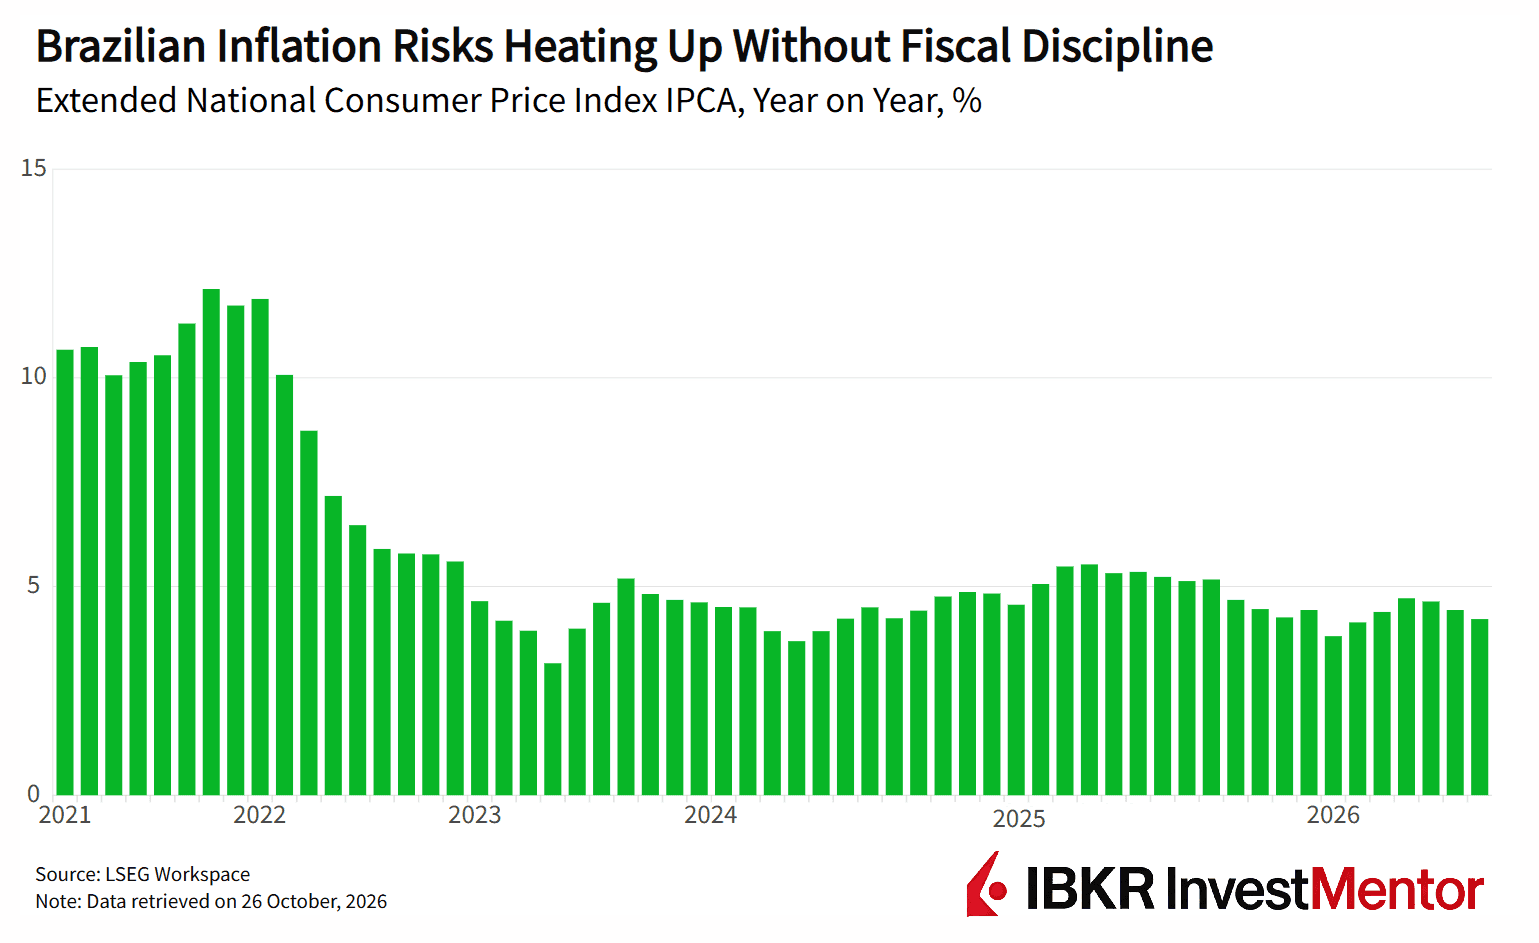
A piaci eladási hullám átszivároghat Brazília tágabb gazdaságába. A gyengébb fizetőeszköz megdrágítja az importtermékeket, ami fokozza az inflációs nyomást. A magasabb állami finanszírozási költségek kevesebb pénzt hagyhatnak a közszolgáltatásokra és a beruházásokra. A magas kamatlábak pedig drágábbá teszik a jelzáloghiteleket, a vállalati hiteleket és az egyéb hiteleket.
Brazília ismeri ezt a szorítást. Gazdasága 2025-ben 2,3%-kal nőtt, ami lassulás a 2024-es 3,4%-hoz képest, mivel a magas kamatlábak visszafogták a fogyasztást és a beruházásokat.
Lula előtt azonban szintén korlátok állnak. Csapata szerint 2030-ra a GDP mintegy 1,3%-ának megfelelő költségvetési többletet kíván elérni, ami kevés teret hagy a költségvetési túlköltekezésnek. Egy konzervatívabb Kongresszus pedig megakadályozhatja a nagyarányú kiadásnöveléseket.
Miért kellene ezzel egy londoni, New York-i vagy hongkongi befektetőnek foglalkoznia? Brazília Latin-Amerika legnagyobb gazdasága, 2025-ben mintegy 2,3 billió dolláros GDP-vel.
Nyersanyag-nagyhatalom, amely szójababbal, olajjal, vasérccel, marhahússal és kávéval látja el a világot. Egyedül Kína vásárolta fel Brazília szójababexportjának csaknem 80%-át 2025-ben, amikor az ország rekordtermést, több mint 170 millió tonnát takarított be. Az amazonasi esőerdő őrzőjeként és a 10 legnagyobb üvegházhatásúgáz-kibocsátó egyikeként az éghajlatpolitikában is meghatározó szereplő.
Ez szokatlanul nagy befolyást biztosít Brazíliának. A fizetőeszközében, kamatlábaiban, kereskedelempolitikájában vagy mezőgazdasági termelésében bekövetkező változások továbbgyűrűznek a nyersanyagpiacokon és a globális ellátási láncokban.