Tech
Az AI-kiépítés
Az Nvidia előrejelzése kevesebb érvet hagy a kétkedőknek
8/27/20268/28/2026
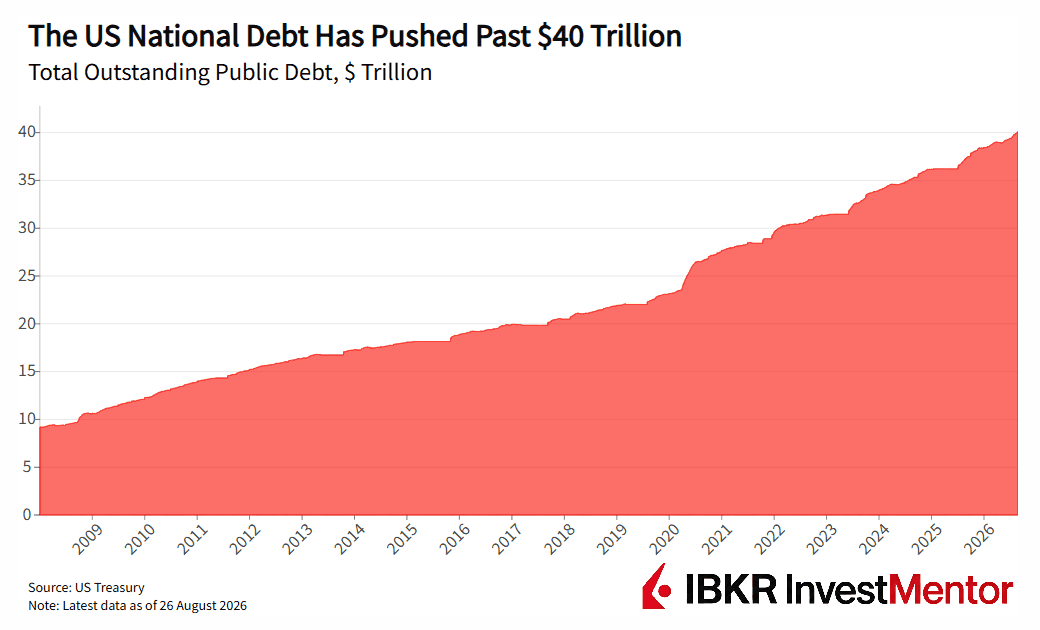
Scott Bessent amerikai pénzügyminiszter nyíltan szembeszáll a piacokkal, miközben az államadósság elérte a 40 billió dollárt. Az elmúlt hetekben Bessent szokatlan manőverek sorozatába kezdett: először egy külföldi valutát támogatott, majd később amerikai államkötvényeket vásárolt vissza, hogy leszorítsa az amerikai hitelfelvételi költségeket.
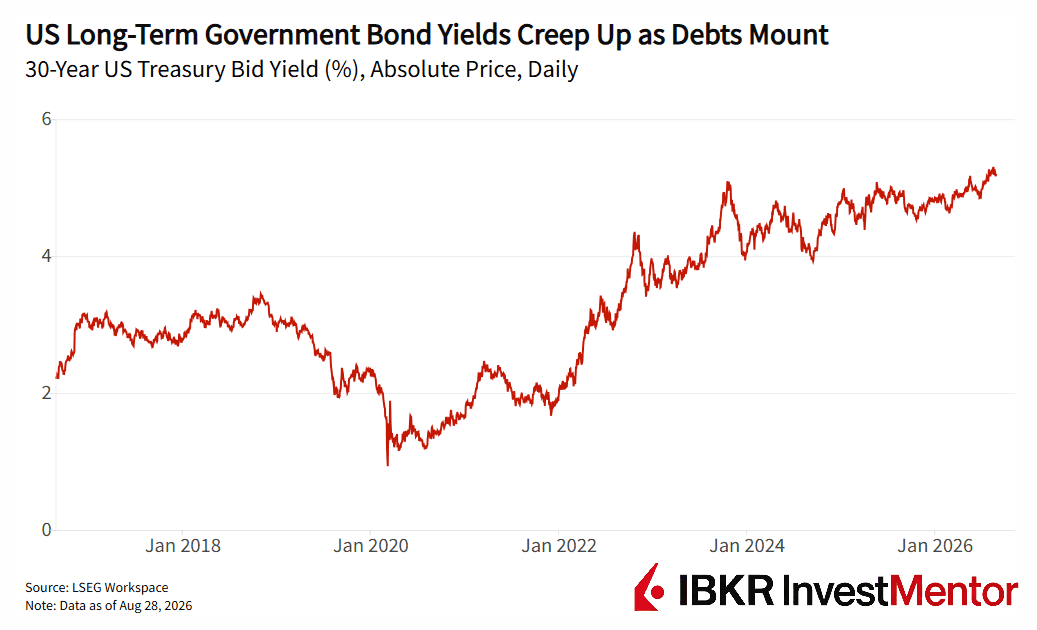
Miután a 30 éves államkötvény hozama augusztus közepén 19 éves csúcsot érte el, minisztériuma közölte, hogy legalább megkétszerezi a 10 és 30 év között lejáró állampapírok vásárlását, műveletenként 2 milliárd dollárról 4 milliárd dollárra.
Az államkötvény-visszavásárlások eltávolíthatják a régebbi, nehezebben kereskedhető kötvényeket, és zökkenőmentesen tarthatják a piac működését. Ezek a legutóbbi lépések azonban piaci beavatkozásnak szánt intézkedések, amelyeket általában csak a jegybankok alkalmaznak pénzügyi vészhelyzetben.
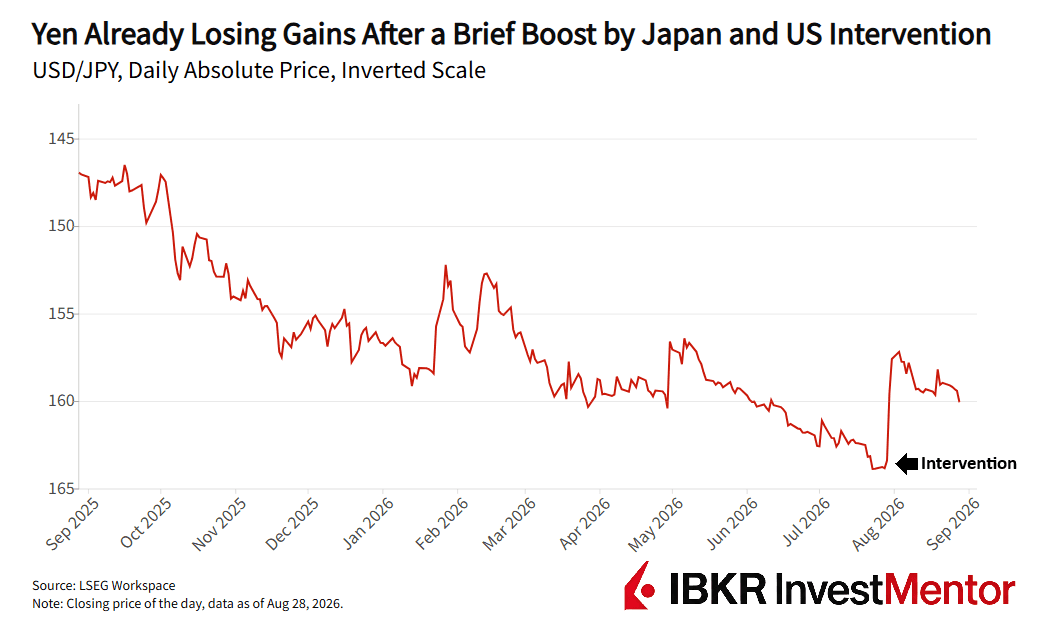
Júliusban az Egyesült Államok Japánhoz csatlakozott a jen vásárlásában, miután a valuta közel 40 éves mélypontra süllyedt. Dollár helyett Washington eurót adott el a tartalékaiból, és jent vásárolt.
Az Egyesült Államok valószínűleg fiskális önérdekből kapcsolódott be. Japán május végén több mint egybillió dollár értékű amerikai államkötvényt tartott, ezzel a legnagyobb külföldi tulajdonos volt. Egy japán eladási hullám feljebb hajthatta volna az amerikai hozamokat.
Bessent immár két olyan piacon avatkozott be, amely összefügg az amerikai hitelfelvételi költségekkel:
Bessent a közel-keleti háborúba is beavatkozott. Az általa nemrég kiterjesztett iráni szankciók azzal fenyegetnek, hogy elszigetelik azokat a bankokat, vállalkozásokat és országokat, amelyek továbbra is üzletelnek Teheránnal.
Ez nagyrészt Kínát célozza, amely Irán olajának körülbelül 90%-át vásárolja meg, és elutasítja az egyoldalú amerikai szankciókat.
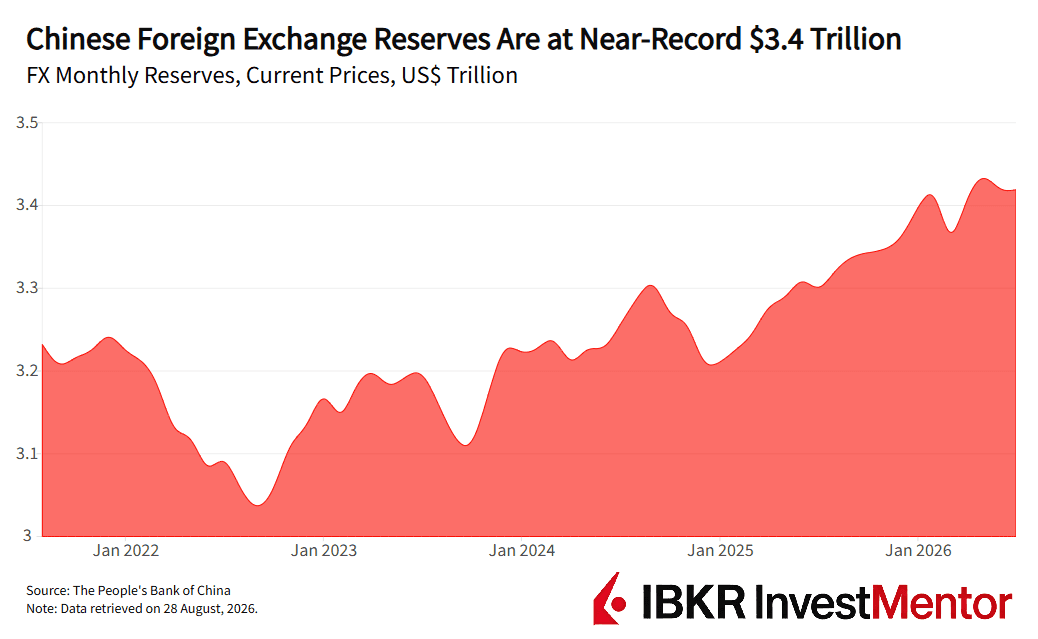
Ez azonban nehezen egyeztethető össze a kötvénypiaci intervenciós stratégiával. Kínának májusban több mint 3,4 billió dollár devizatartaléka volt, ami a világ legnagyobb készlete. Ennek nagy része a becslések szerint dollárban van. Kína emellett továbbra is az Egyesült Államok jelentős hitelezője: az amerikai pénzügyminisztérium adatai szerint júniusban körülbelül 630 milliárd dollár értékű államkötvényt tartott. Ez utóbbi szám csökken, de Kína továbbra is Amerika harmadik legnagyobb külföldi hitelezője.
Bessent hite az állami beavatkozásban történelmi iróniát hordoz. Vagyonkezelő volt George Sorosnál, akinek cége több mint 1 milliárd dollárt keresett azzal, hogy 1992-ben a font ellen fogadott. Az Egyesült Királyság milliárdokat költött a font védelmére a valutakereskedőkkel szemben, mielőtt kivonta a valutát Európa árfolyam-mechanizmusából. Soros kiérdemelte a az ember, aki megtörte a Bank of Englandet nevet.
Bessent később abban is segített Soros alapjának, hogy több mint 1 milliárd dollárt szerezzen a jen ellen fogadva is. Most közpénzt vet be azokkal a kötvénypiaci őrszemekkel szemben, akik szerint az amerikai államkötvényeknek nagyobb hozamot kellene fizetniük.
A kötvényeladási hullám mögött azonban kegyetlen matematika áll. Ha egy állam tartósan hiányt termel, több adósságot kell kibocsátania. Az infláció erodálja e kötvények jövőbeli értékét, miközben a növekvő amerikai adósághegy arra kényszeríti a befektetőket, hogy egyre több államkötvény-kibocsátást szívjanak fel. Az eredmény: a befektetők magasabb hozamot követelnek a növekvő kockázatok kompenzálására.
Várjunk, miért nem a Federal Reserve vezeti az amerikai kötvényvásárlási törekvéseket?
Három hónappal a kinevezése után Kevin Warsh Fed-elnök ellenkező megközelítést követ. Élesen kritizálta a modern jegybankárokat, amiért túl nagy figyelmet szentelnek a piaci mozgásoknak. Úgy véli, hogy a nagyszabású eszközvásárlásokat csak akut pénzügyi vészhelyzetekre kellene fenntartani.
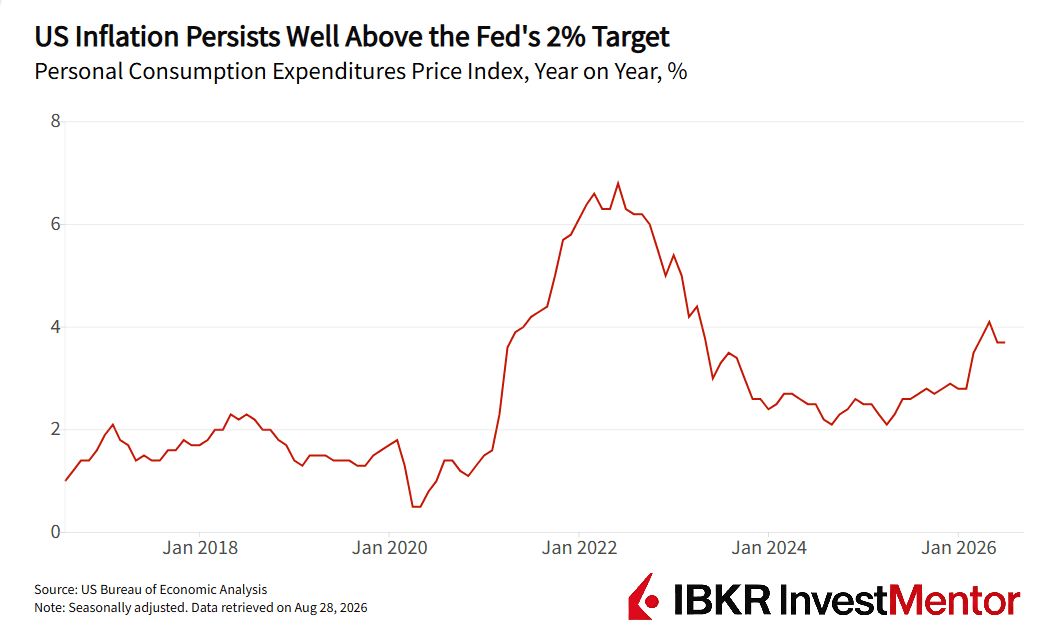
A jegybankárok nyári csúcstalálkozóján, Jackson Hole-ban pénteken Warsh a kamatemelésre utalt, azt mondva, hogy a Fednek "van még dolga", ha az infláció nem nyugszik meg. A fogyasztói árak júliusban 3,7%-kal emelkedtek éves alapon, jóval a Fed 2%-os célja felett. Az államkötvények vásárlása csökkentené a hozamokat és lazítaná a pénzügyi kondíciókat — épp az ellenkezője annak, amit a Fed szeretne.
Az amerikai pénzügyminisztérium és a Fed tehát kötélhúzásban áll egymással. De mi hajtja valójában feljebb a hozamokat?
Amíg Washington végül nem költ kevesebbet, nem emel adót, vagy nem produkál szokatlanul erős növekedést, a kötvénybefektetők továbbra is árat szabnak ennek a kudarcnak.
Érdekel a téma? Töltsd le ingyen az alkalmazásunkat, és férj hozzá friss pénzügyi hírekhez, valamint izgalmas, interaktív tananyagokhoz.