Media
Manter ou Negociar🎥
23/10/2026
26/10/2026
Luiz Inácio Lula da Silva conquistou um histórico quarto mandato presidencial, derrotando o candidato de direita Flávio Bolsonaro numa eleição digna de um thriller.
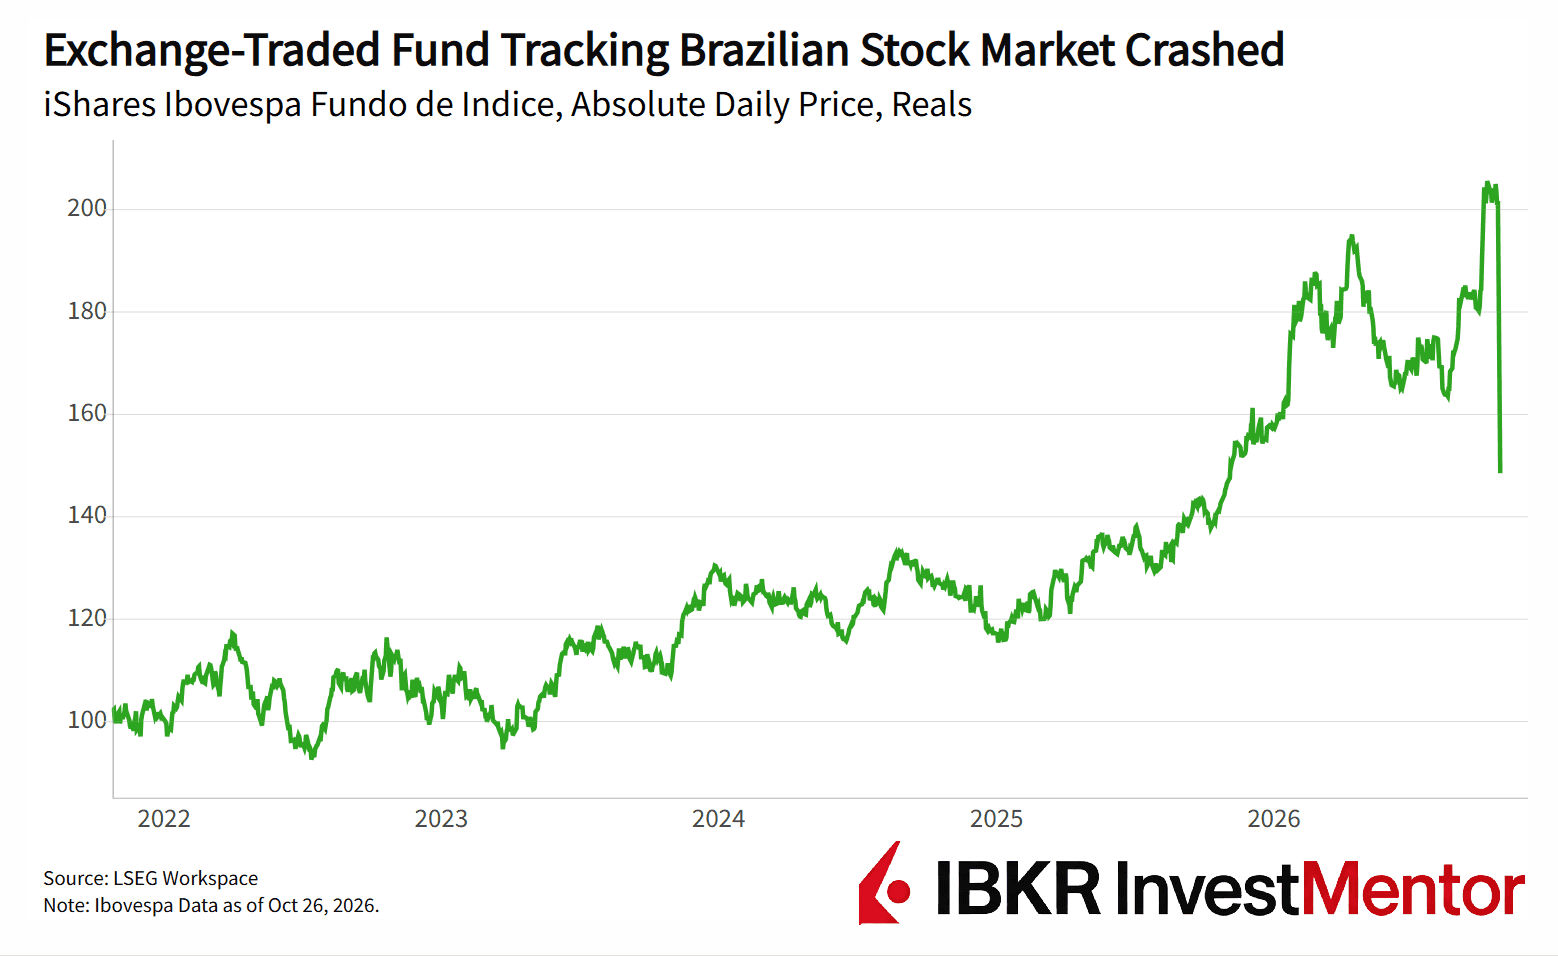
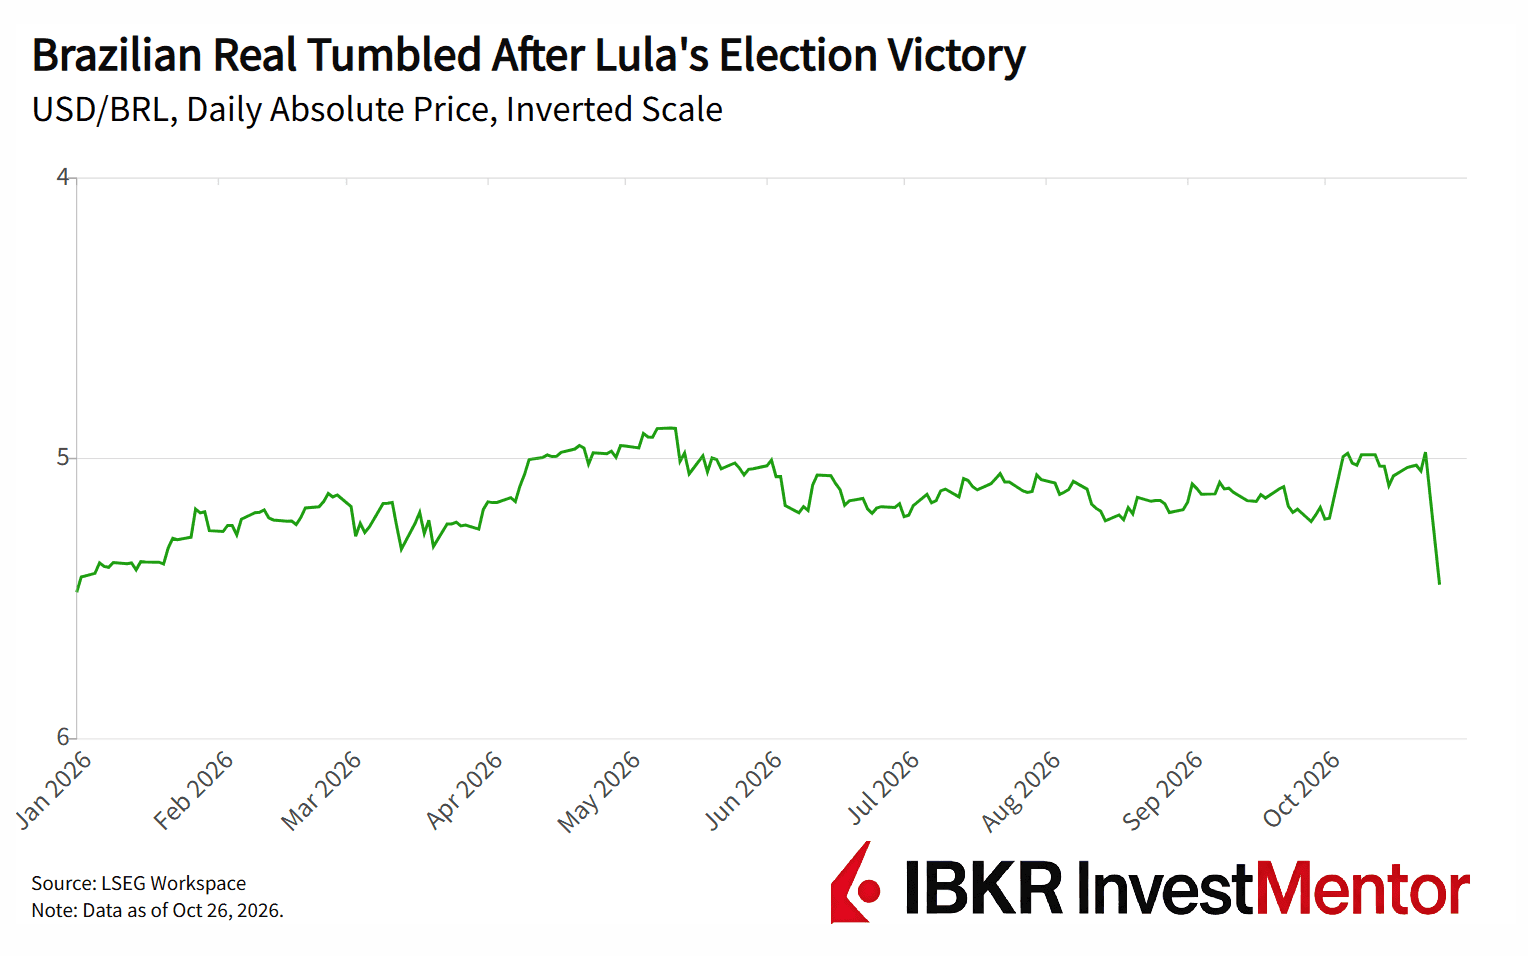
Os investidores apostaram na vitória de Bolsonaro, esperando maior disciplina orçamental. O jovem candidato (filho do antigo presidente preso Jair Bolsonaro) tinha anteriormente surpreendido os mercados ao vencer a primeira volta, provocando uma queda acentuada das rendibilidades das obrigações, uma subida das ações e uma valorização da moeda brasileira, o real. Após essa surpresa, os mercados de previsão atribuíam-lhe probabilidades de vitória superiores a 75% ainda na sexta-feira. Mas, em última análise, Lula, de 80 anos, venceu a segunda volta numa votação renhidíssima de 51,8%–48,2%.
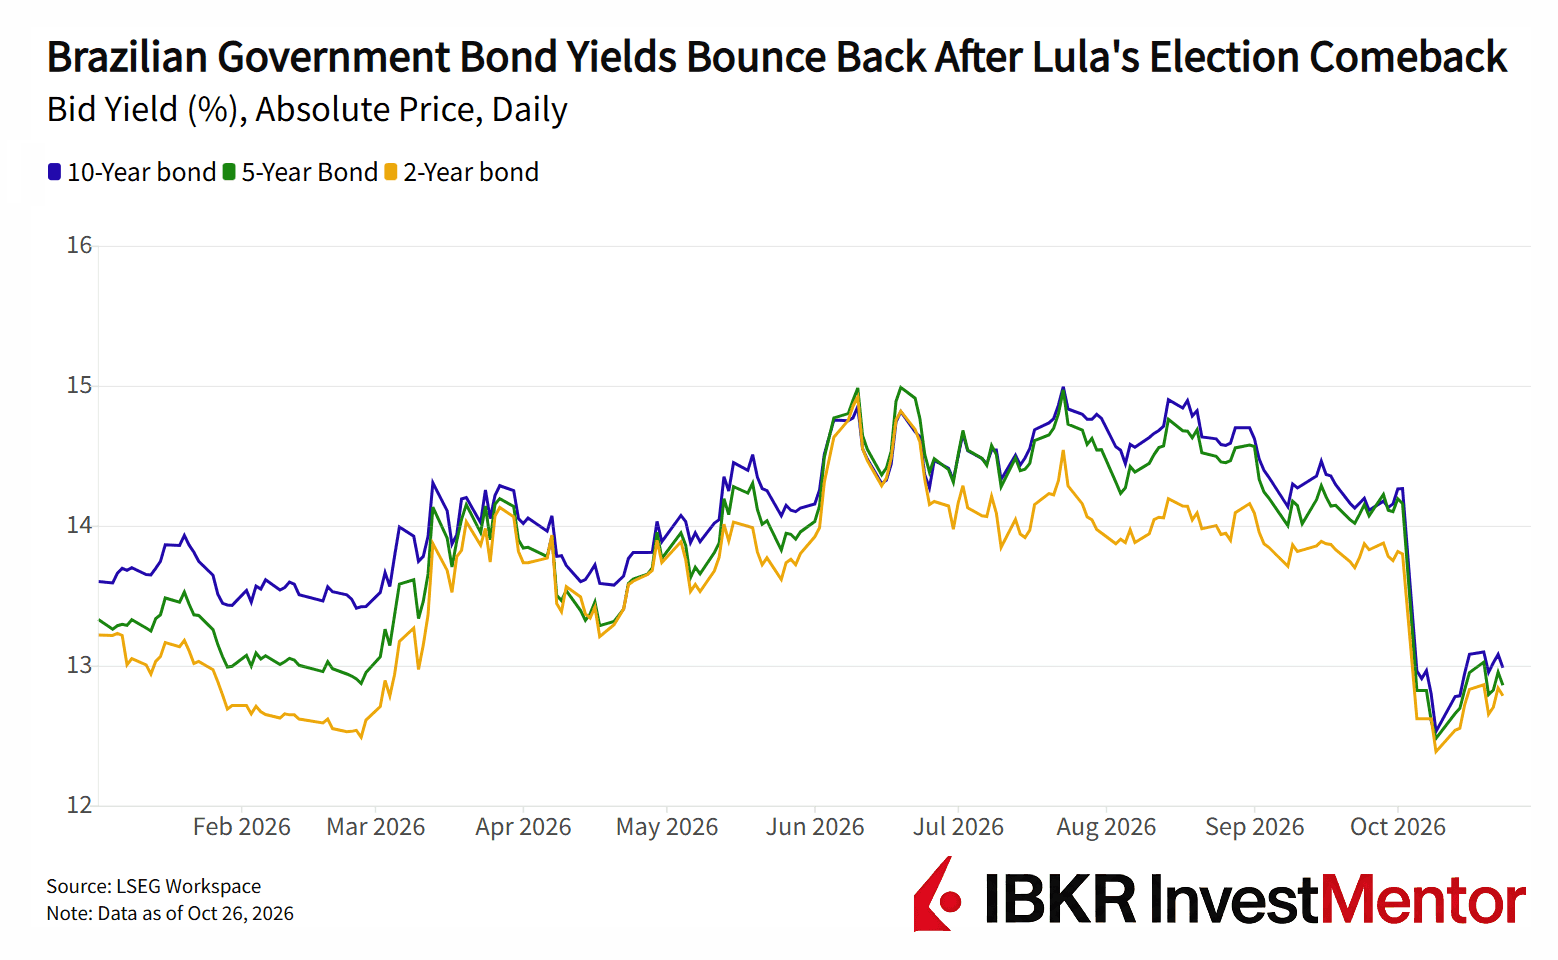
Os mercados descontam as finanças públicas, não votam em quem é a melhor pessoa para liderar o país. A dívida pública do Brasil já ronda os 83% do produto nacional, o que é muito para um país emergente com taxas de juro elevadas. As rendibilidades das obrigações do Estado brasileiro a 10 anos rondam os 13%, em comparação com 5% nos EUA ou 3% na Alemanha. Isso significa que a sua dívida é dispendiosa de servir.
Os investidores esperavam que Bolsonaro cortasse a despesa, enquanto Lula fez campanha com medidas que incluíam prestações sociais mais elevadas, perdão de dívidas e transportes públicos gratuitos ao fim de semana. Isso levantou receios de défices maiores, mais endividamento e inflação mais persistente. Agora, os investidores estão atentos à escolha de Lula para ministro das Finanças e ao seu plano orçamental.
Bolsonaro recusou-se a reconhecer a derrota, planeando contestar o resultado. Isto alimenta a instabilidade.
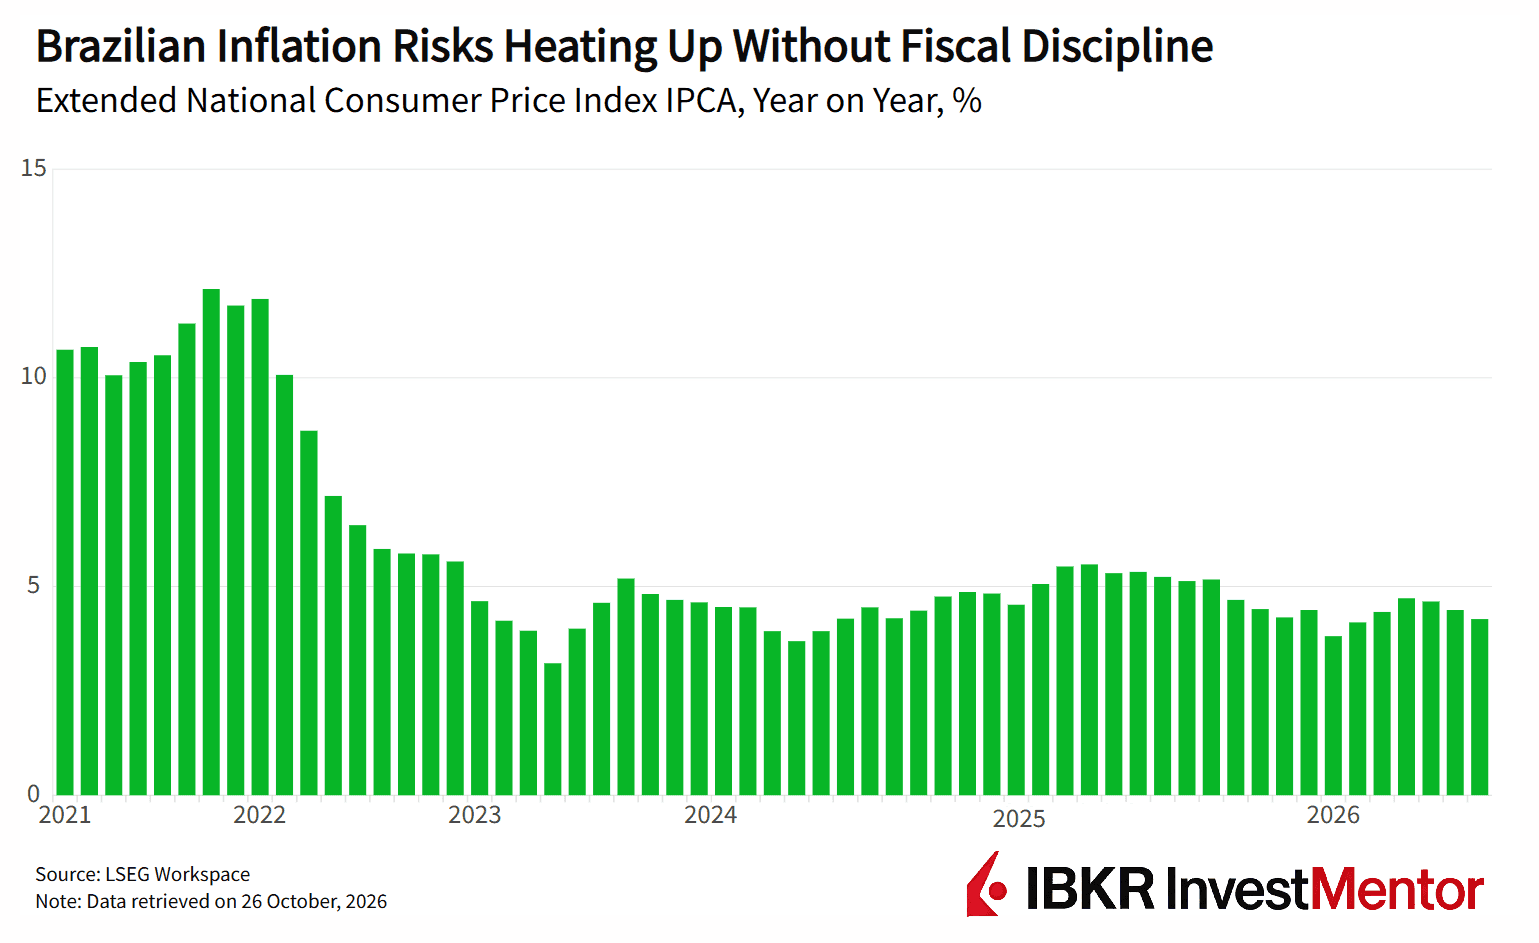
A vaga de vendas nos mercados pode alastrar à economia brasileira em geral. Uma moeda mais fraca torna os bens importados mais caros, aumentando a pressão inflacionista. Custos de financiamento do Estado mais elevados podem deixar menos dinheiro para serviços públicos e investimento. E taxas de juro elevadas tornam os créditos à habitação, os empréstimos às empresas e outras formas de crédito mais caros.
O Brasil conhece bem esse aperto. A sua economia cresceu 2,3% em 2025, abrandando face aos 3,4% de 2024, à medida que as taxas de juro elevadas pesaram sobre o consumo e o investimento.
Mas Lula também enfrenta restrições. A sua equipa afirma pretender alcançar um excedente orçamental de cerca de 1,3% do PIB até 2030, deixando pouca margem para excessos orçamentais. E um Congresso mais conservador poderá bloquear grandes aumentos da despesa.
Porque deveria um investidor em Londres, Nova Iorque ou Hong Kong preocupar-se? O Brasil é a maior economia da América Latina, com um PIB de cerca de 2,3 biliões de dólares em 2025.
É um peso-pesado das matérias-primas, fornecendo ao mundo soja, petróleo, minério de ferro, carne de bovino e café. Só a China comprou quase 80% das exportações de soja do Brasil em 2025, ano em que o país obteve uma colheita recorde de mais de 170 milhões de toneladas. E, enquanto guardião da floresta amazónica e um dos 10 maiores emissores de gases com efeito de estufa, é também um ator de enorme peso na política climática.
Isso confere ao Brasil um alcance invulgarmente vasto. As alterações na sua moeda, nas taxas de juro, na política comercial ou na produção agrícola repercutem-se nos mercados de matérias-primas e nas cadeias de abastecimento globais.