Tecnologia
Limite de Velocidade da IA
Por Que os Próprios Criadores da IA Querem Desacelerar
9/14/20269/18/2026
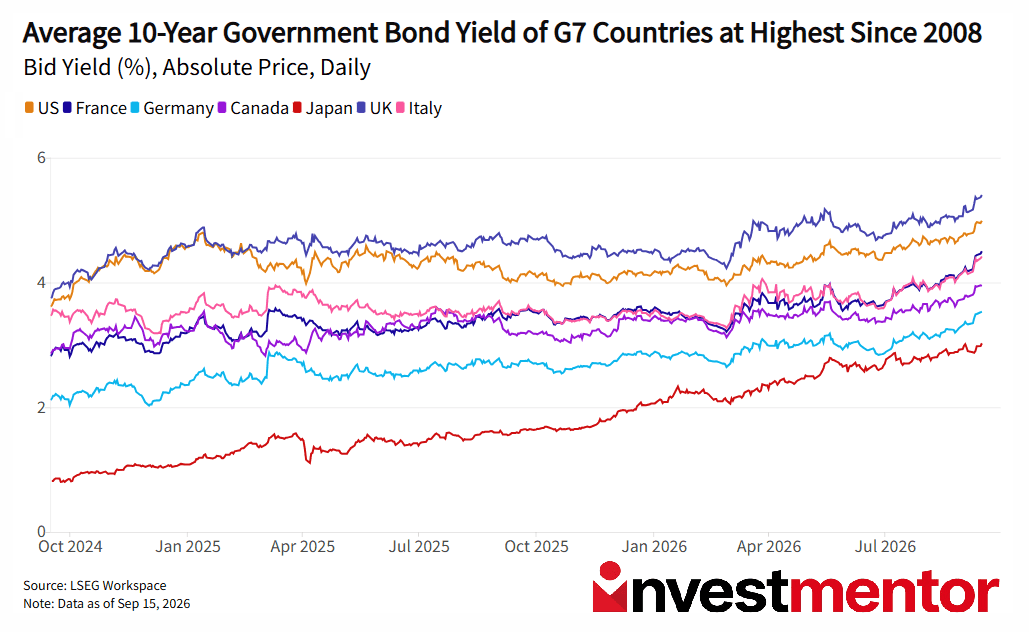
A taxa das obrigações do Tesouro a 10 anos dos EUA subiu acima de 5% na terça-feira, pela primeira vez desde 2023. Mais tarde alcançou o valor mais elevado desde 2007. Os investidores venderam obrigações soberanas em todo o mundo, pressionando os preços para baixo e as taxas de rendibilidade para cima. As obrigações soberanas a 30 anos, de prazo mais longo, estão em máximos de várias décadas em muitos países. Porquê esta corrida para a saída?
As taxas de rendibilidade da dívida pública ajudam a definir os custos de financiamento dos créditos à habitação e das empresas em todo o mundo, pelo que o impacto se faz sentir em todo o sistema financeiro.
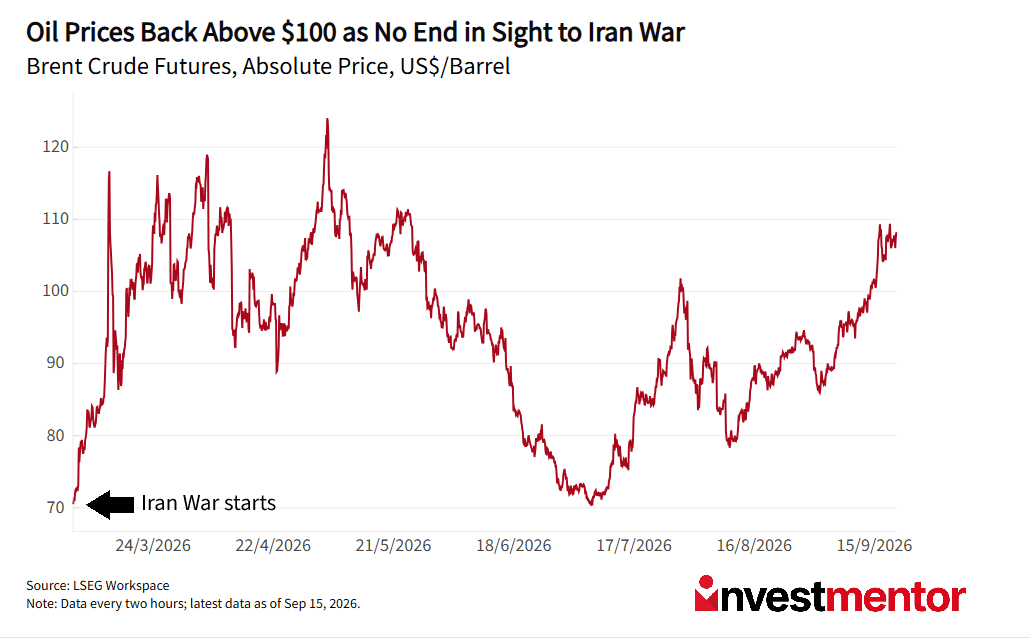
A Guerra do Irão e o alargamento do conflito no Médio Oriente empurraram o petróleo Brent acima dos 105 dólares por barril, aumentando os custos de transporte, de produção e de energia. Uma inflação mais elevada tende a conduzir a taxas de juro mais elevadas.
As forças apoiadas pelo Irão forçaram o fecho de um importante oleoduto, que a Arábia Saudita está agora a tentar restabelecer com urgência. O corredor energético mais importante, o Estreito de Ormuz, permanece em grande parte fechado. Os rebeldes Houthi apoiados pelo Irão perturbaram a rota alternativa no Mar Vermelho.
A Casa Branca instou também a Ucrânia a cessar os ataques às refinarias de petróleo russas. A Ucrânia concordou, mas apenas se a Rússia fizer o mesmo. Os dois países estão em guerra desde que a Rússia invadiu a Ucrânia em 2022. Os produtos refinados enfrentaram pressões de preços ainda maiores do que o petróleo bruto.
A Reserva Federal elevou o seu intervalo de referência para 3,75%–4% na sua reunião de setembro, marcando o primeiro aumento desde 2023. Isto provou que o novo presidente Kevin Warsh está disposto a desafiar o Presidente dos EUA, Donald Trump, que exigiu cortes nas taxas. Antes desta reunião, os economistas tinham manifestado preocupações quanto à independência do banco central nos EUA.
Se a Fed tivesse decidido não fazer nada, isso poderia ter abalado os mercados, que tinham incorporado nos preços uma probabilidade de 90% de uma subida das taxas. As taxas de rendibilidade das obrigações poderiam ter recuado brevemente, mas se a inflação elevada tivesse sido ignorada, os investidores poderiam rapidamente ter começado a exigir taxas mais elevadas. Uma obrigação que paga 5% torna-se muito menos atrativa se a inflação estiver próxima desse nível.
O Banco Central Europeu já subiu as taxas_ duas vezes_ desde que a Guerra do Irão começou. O Banco do Japão está também no caminho da subida, e o Banco de Inglaterra indicou que poderá juntar-se em breve.
O Secretário do Tesouro dos EUA, Scott Bessent, advertiu recentemente os operadores de divisas e de obrigações, afirmando: "Eu sou a casa." Num casino, a casa tem as probabilidades a seu favor. O Tesouro, aparentemente, não.
Bessent ampliou uma operação de recompra de obrigações para 6 mil milhões de dólares, esperando estabilizar os mercados de dívida de longo prazo. Ainda assim, a taxa de rendibilidade a 10 anos rompeu os 5% de qualquer forma.
As obrigações do Tesouro dos EUA transacionam num mercado que vale cerca de um bilião de dólares por dia. Uma compra de 6 mil milhões de dólares poderia melhorar as condições de negociação, mas não poderia eliminar 40 bilhões de dólares de dívida federal, uma inflação persistente ou um novo endividamento colossal. Bessent tentou dominar o mercado, mas o mercado desmascarou o seu bluff.
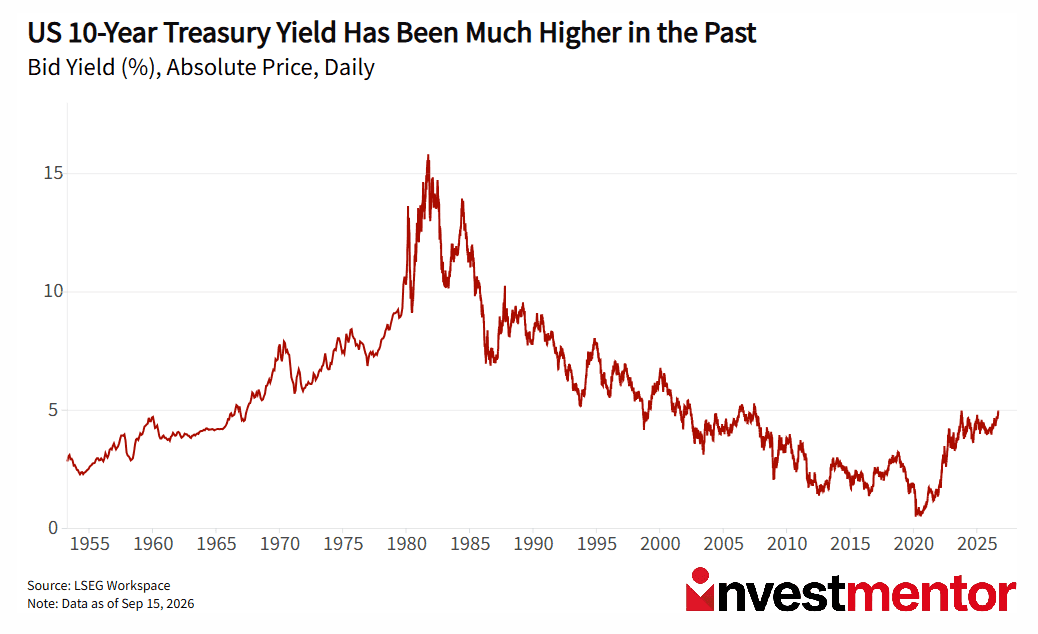
Uma taxa de rendibilidade de 5% nas obrigações do Tesouro parece alarmante após as taxas ultrabaixas da década de 2010. Mas ao longo dos últimos 50 anos, 5% foi algo bastante comum. Historicamente, o período mais estranho foi aquele em que os bancos centrais mantiveram as taxas próximas de zero após a crise financeira de 2008 e compraram enormes quantidades de obrigações.
A verdadeira questão é o que mudou enquanto o dinheiro estava barato. Os governos acumularam muito mais dívida. Dos países do G7, todos exceto a Alemanha têm um rácio dívida/PIB acima de 100%, o que significa que a dívida excede a sua produção económica anual. Governos, empresas e famílias enfrentam todos o refinanciamento das suas dívidas contraídas a taxas baixas a um nível mais elevado.
Taxas de rendibilidade mais elevadas são geríveis quando as economias crescem rapidamente e os níveis de dívida são reduzidos. Tornam-se um problema quando os custos da dívida aumentam mais depressa do que o crescimento. Assim, este "regresso à normalidade" irá provavelmente doer.
Quer explorar mais? Baixe nosso app gratuito para desbloquear atualizações de especialistas e lições interativas sobre o mundo financeiro.