Технологии
Наращивание мощностей ИИ
Прогноз Nvidia оставляет скептикам меньше аргументов
8/27/20268/28/2026
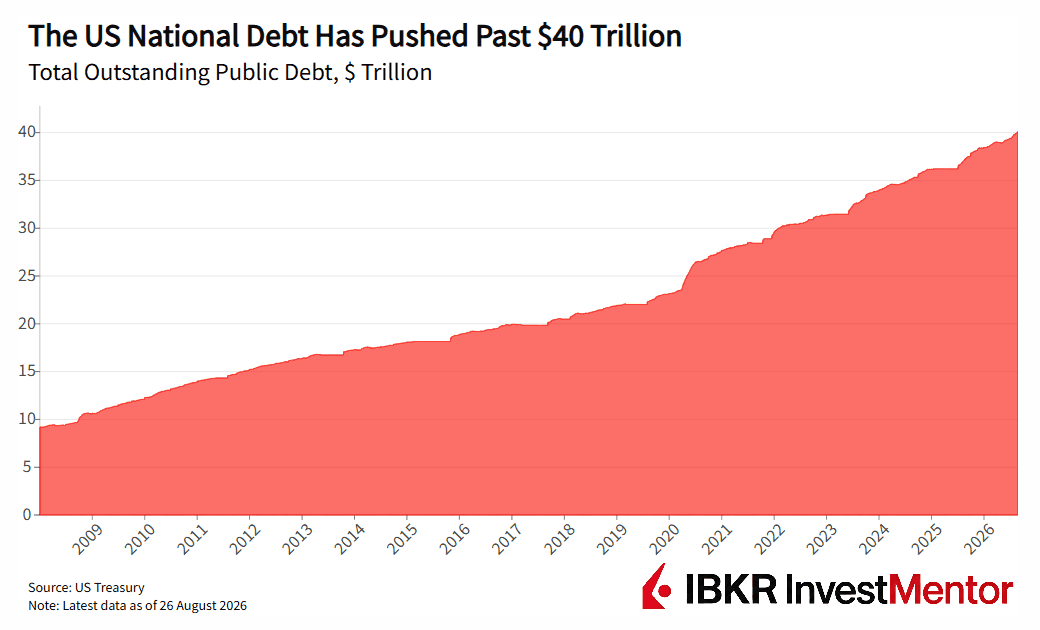
Министр финансов США Скотт Бессент открыто вступает в противостояние с рынками в то время, когда национальный долг достиг 40 трлн долларов. В последние недели Бессент предпринял серию необычных манёвров: сначала поддержал иностранную валюту, а затем начал выкупать американские казначейские облигации, чтобы снизить стоимость заимствований для США.
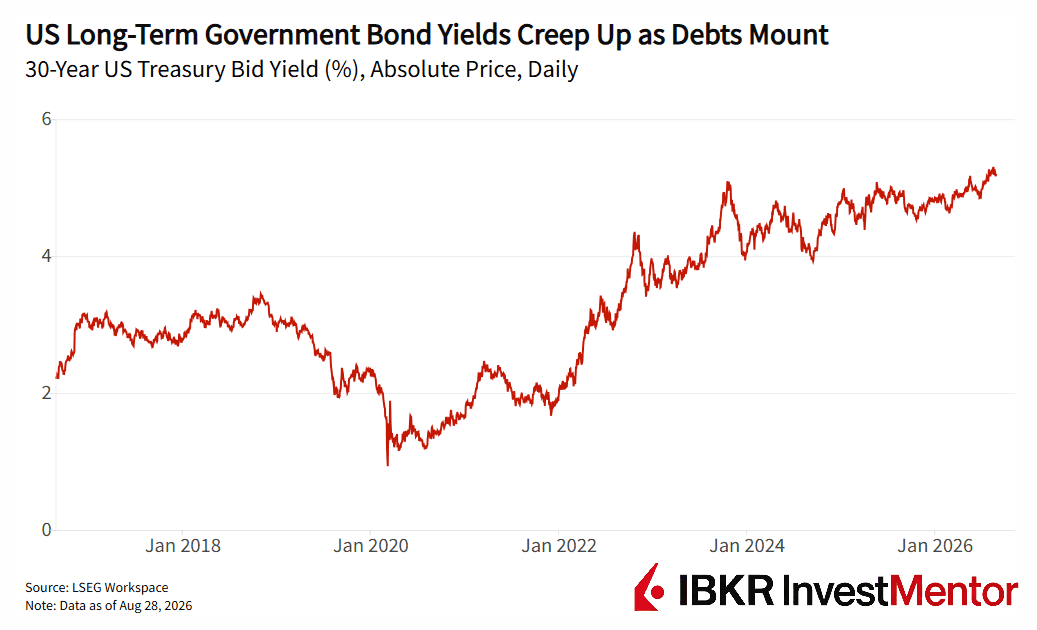
После того как доходность 30-летних казначейских облигаций достигла самого высокого уровня за 19 лет в середине августа, его ведомство заявило, что как минимум удвоит объёмы покупок государственных облигаций со сроком погашения от 10 до 30 лет — с 2 млрд до 4 млрд долларов за операцию.
Выкуп казначейских облигаций позволяет убрать с рынка более старые, менее ликвидные выпуски и обеспечить его бесперебойную работу. Но эти последние шаги задуманы как рыночные интервенции, к которым обычно прибегают только центральные банки в условиях финансового кризиса.
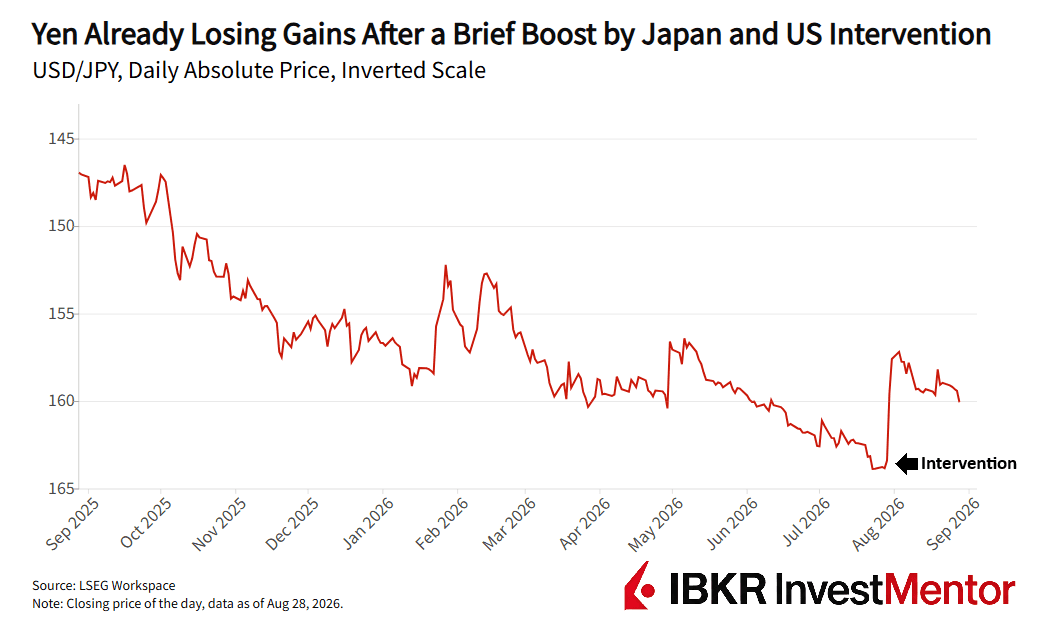
В июле США присоединились к Японии в покупках иены после того, как валюта опустилась почти до 40-летнего минимума. Вместо долларов Вашингтон продал евро из своих резервов и купил иены.
США, вероятно, вмешались из фискальных собственных интересов. На конец мая Япония владела американскими государственными облигациями на сумму более трлн долларов, будучи крупнейшим иностранным держателем. Распродажа со стороны Японии могла бы подтолкнуть американские доходности вверх.
Теперь Бессент вмешался в работу двух рынков, связанных со стоимостью заимствований США:
Бессент также вмешался в военный конфликт на Ближнем Востоке. Его недавно расширенные санкции против Ирана угрожают изоляцией банкам, компаниям и странам, которые продолжают вести дела с Тегераном.
В основном это направлено против Китая, который покупает примерно 90% иранской нефти и отвергает односторонние санкции США.
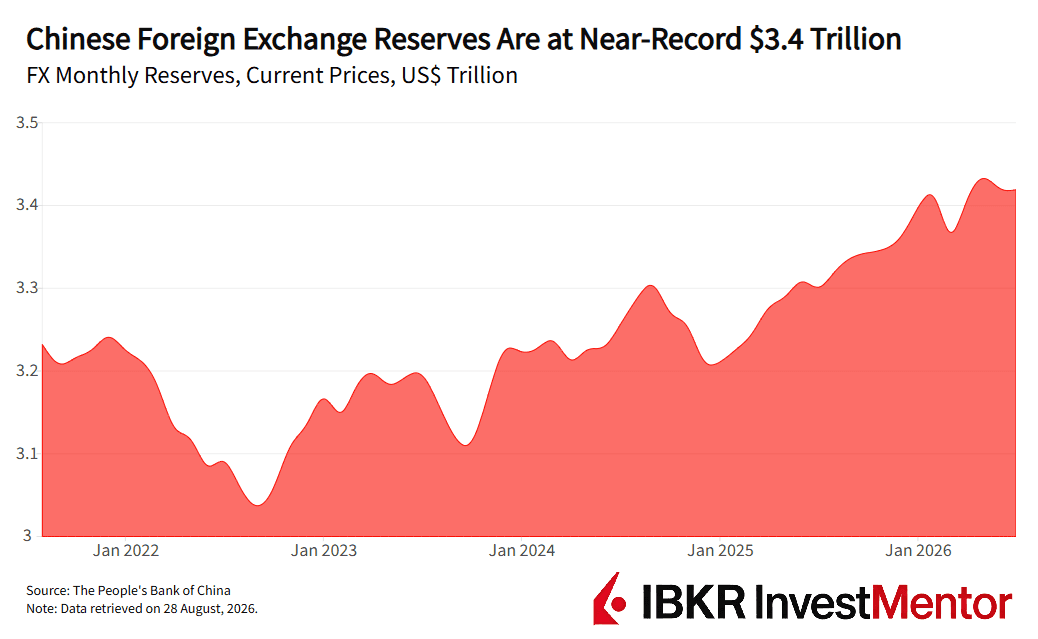
Но это плохо сочетается с интервенционистской стратегией на рынках облигаций. В мае у Китая было более 3,4 трлн валютных резервов — крупнейший запас в мире. По оценкам, значительная его часть номинирована в долларах. Китай также остаётся крупным кредитором США: по данным Минфина США, в июне он владел государственными облигациями примерно на 630 млрд долларов. Этот показатель сокращается, но Китай остаётся третьим по величине иностранным кредитором Америки.
Вера Бессента в государственные интервенции выглядит исторически иронично. Он был управляющим фондом у Джорджа Сороса, чья компания заработала более 1 млрд долларов на игре против фунта стерлингов в 1992 году. Великобритания потратила миллиарды на защиту фунта от валютных спекулянтов, прежде чем вывести валюту из европейского механизма валютных курсов. Сорос получил прозвище человек, который сломал Банк Англии.
Позже Бессент помог фонду Сороса заработать более 1 млрд долларов и на игре против иены. Теперь он направляет государственные деньги против бондовых стервятников, которые считают, что доходность американских казначейских облигаций должна быть выше.
Но за распродажей облигаций стоит суровая математика. Если государство постоянно живёт с дефицитом, ему приходится выпускать больше долга. Инфляция размывает будущую стоимость этих облигаций, а растущая долговая пирамида США заставляет инвесторов поглощать всё большие объёмы новых выпусков казначейских бумаг. Результат: инвесторы требуют более высокой доходности в качестве компенсации за растущие риски.
Постойте, а почему Федеральная резервная система не возглавляет американские усилия по покупке облигаций?
Спустя три месяца на посту глава ФРС Кевин Уорш демонстрирует противоположный инстинкт. Он резко критиковал современных центральных банкиров за чрезмерное внимание к движениям рынков. Он считает, что крупномасштабные покупки активов следует применять только в случае острых финансовых кризисов.
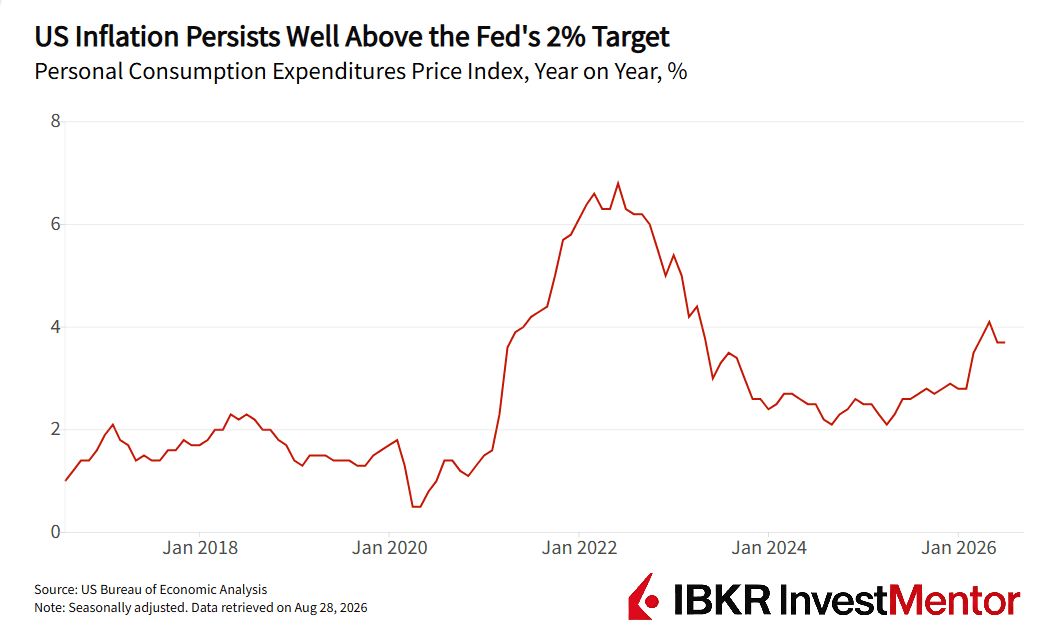
На летнем саммите центральных банкиров в Джексон-Хоуле в пятницу Уорш намекнул на повышение ставок, заявив, что ФРС предстоит "проделать работу", если инфляция не будет усмирена. Потребительские цены в июле выросли на 3,7% в годовом выражении, значительно выше целевого уровня ФРС в 2%. Покупка казначейских облигаций снизила бы доходности и смягчила финансовые условия — противоположно тому, чего хочет ФРС.
Итак, Минфин США и ФРС тянут канат в разные стороны. Но что на самом деле толкает доходности вверх?
Если Вашингтон в конечном итоге не начнёт меньше тратить, больше собирать налогов или обеспечивать необычно высокий рост, инвесторы в облигации продолжат устанавливать цену за этот провал.
Хотите узнать больше? Скачайте наше бесплатное приложение, чтобы получать экспертные новости и интерактивные уроки о мире финансов.