Политика
Си в Вашингтоне
Гламурный супер-саммит США и Китая дал сдержанные результаты
28.09.2026
28.09.2026
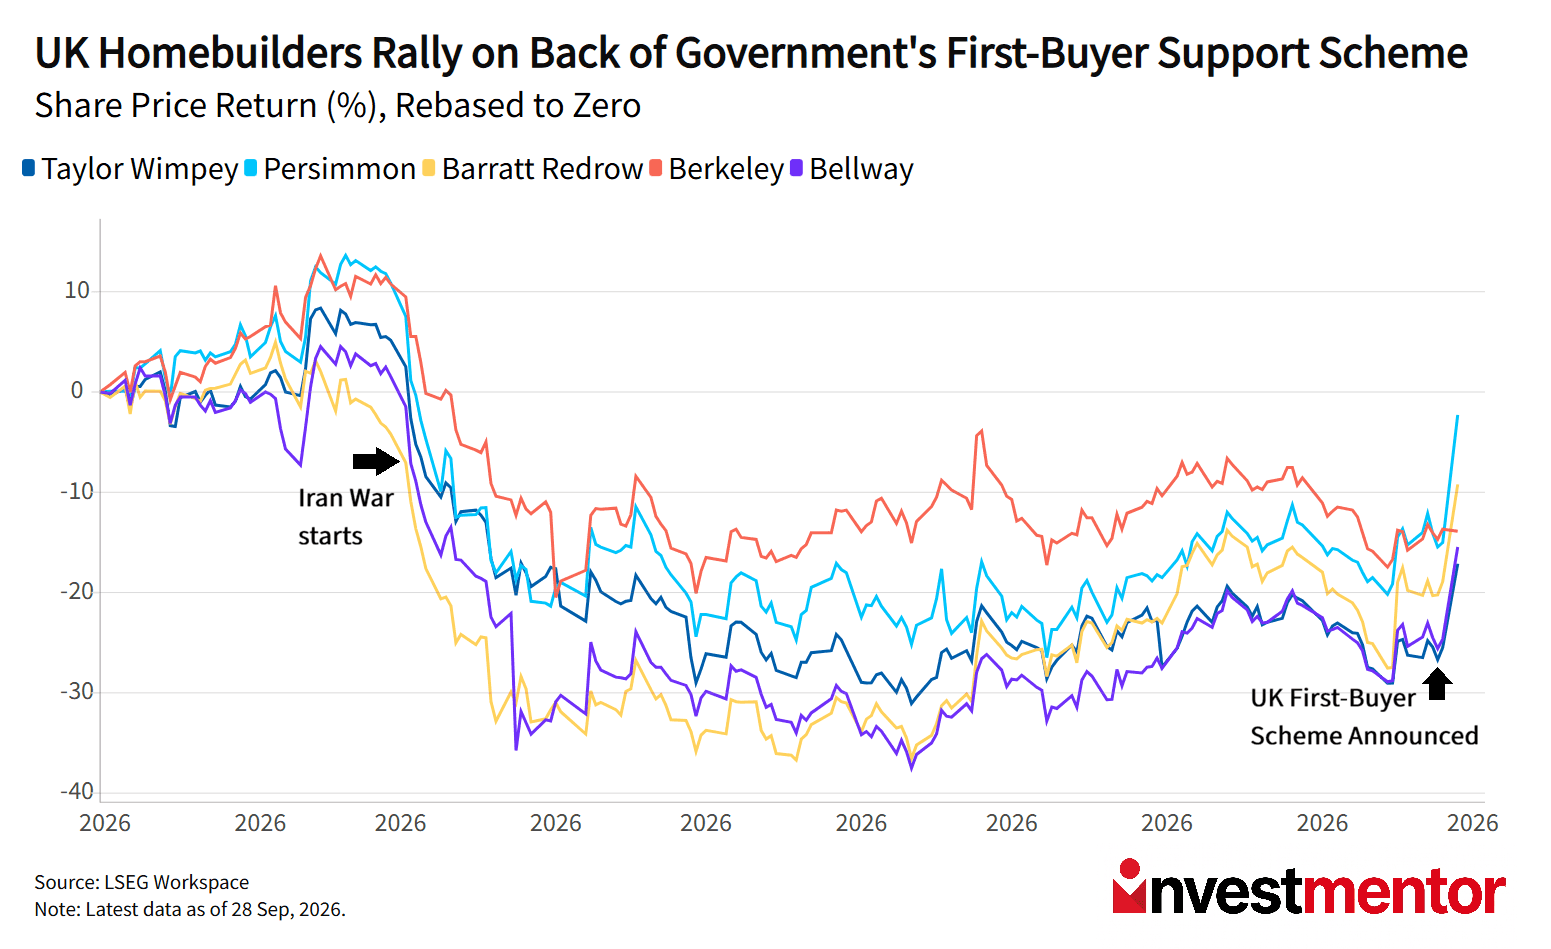
Правительство Великобритании возрождает свою старую программу помощи в покупке жилья с некоторыми изменениями и новым названием: Your First Home. Покупатели первого жилья смогут приобрести новостройку с первоначальным взносом всего 2,5% и получить от государства долевой кредит в размере 20% с начальным беспроцентным периодом. (Насколько длинным? Пока этого не знает никто за пределами ближнего круга премьер-министра Энди Бернема.)
Несмотря на туманные детали, акции жилищных застройщиков взлетели на этой новости. Taylor Wimpey, Persimmon, Barratt Redrow и все остальные подскочили более чем на 10%.
У программы две цели:
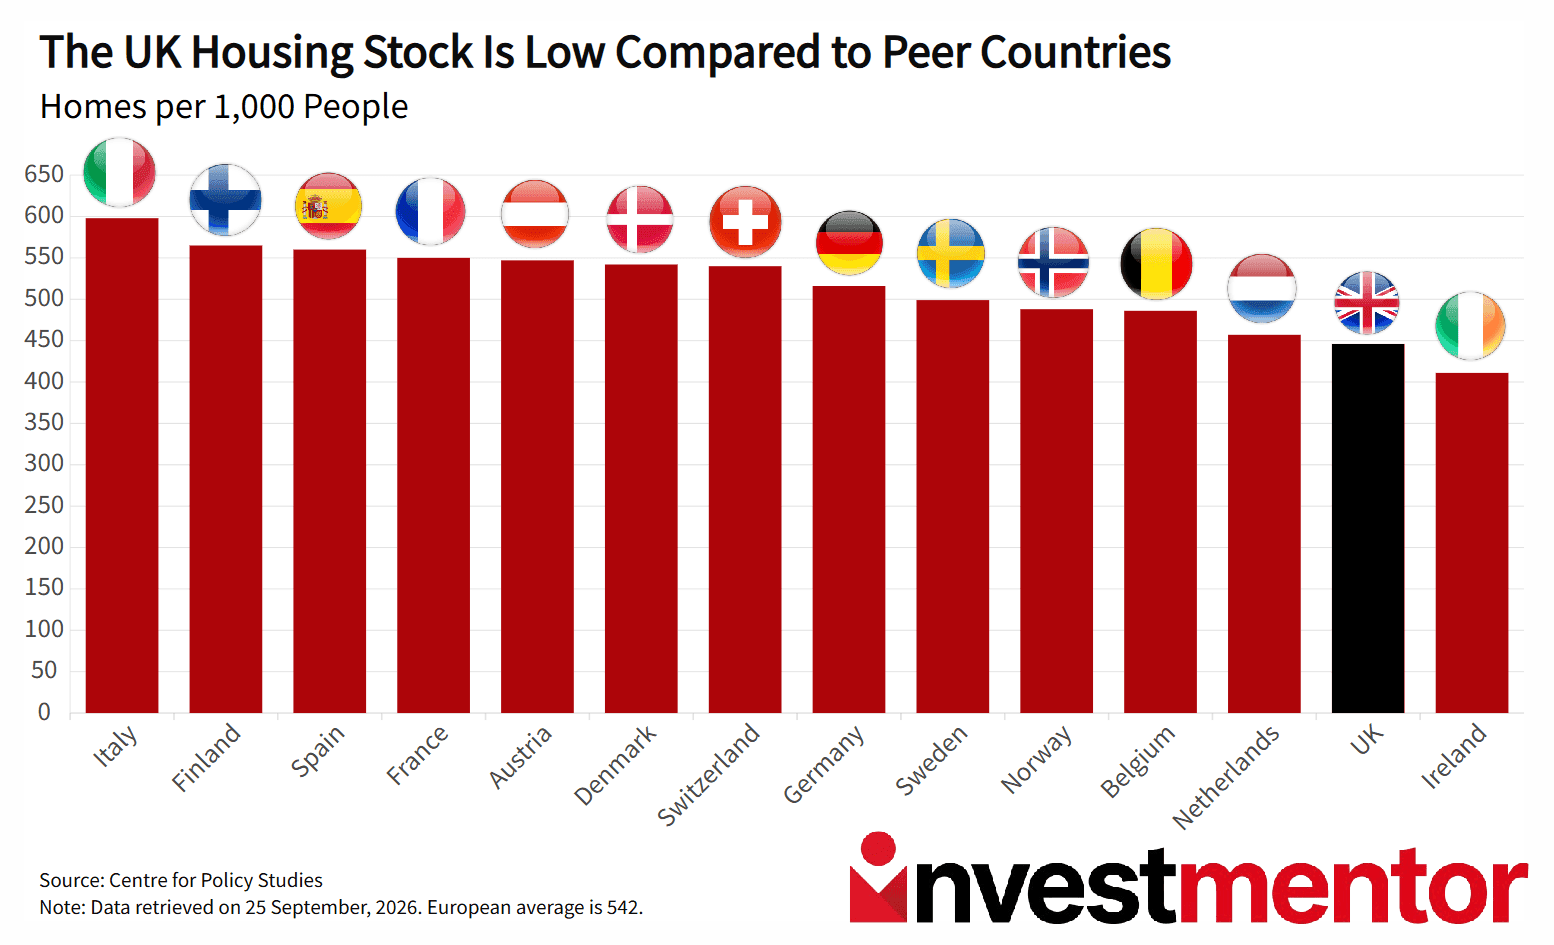
Жилищный кризис в Великобритании — это прежде всего проблема дефицита. В Британии всего 445 домов на 1000 человек, что является вторым самым низким показателем во всей Европе. По данным Centre for Policy Studies, Великобритании потребовалось бы строить 565 000 домов в год — более чем вдвое больше текущих темпов — чтобы к 2040 году выйти на средний европейский уровень.
Жилищный фонд Великобритании также самый старый в мире, согласно данным благотворительной исследовательской организации в сфере строительства BRE Trust, при этом пятая часть домов старше 100 лет. Это означает, что те дома, которые_ есть_ в наличии, часто лишены современных удобств и энергоэффективности и имеют проблемы с конструкцией.
Хотя новая программа пытается решить эту задачу, есть опасение, что если на рынок выйдет много новых покупателей, цены на жилье просто вырастут еще сильнее, если застройщики не ускорят темпы. Отлично для домовладельцев. Менее отлично для тех, кто ими только мечтает стать.
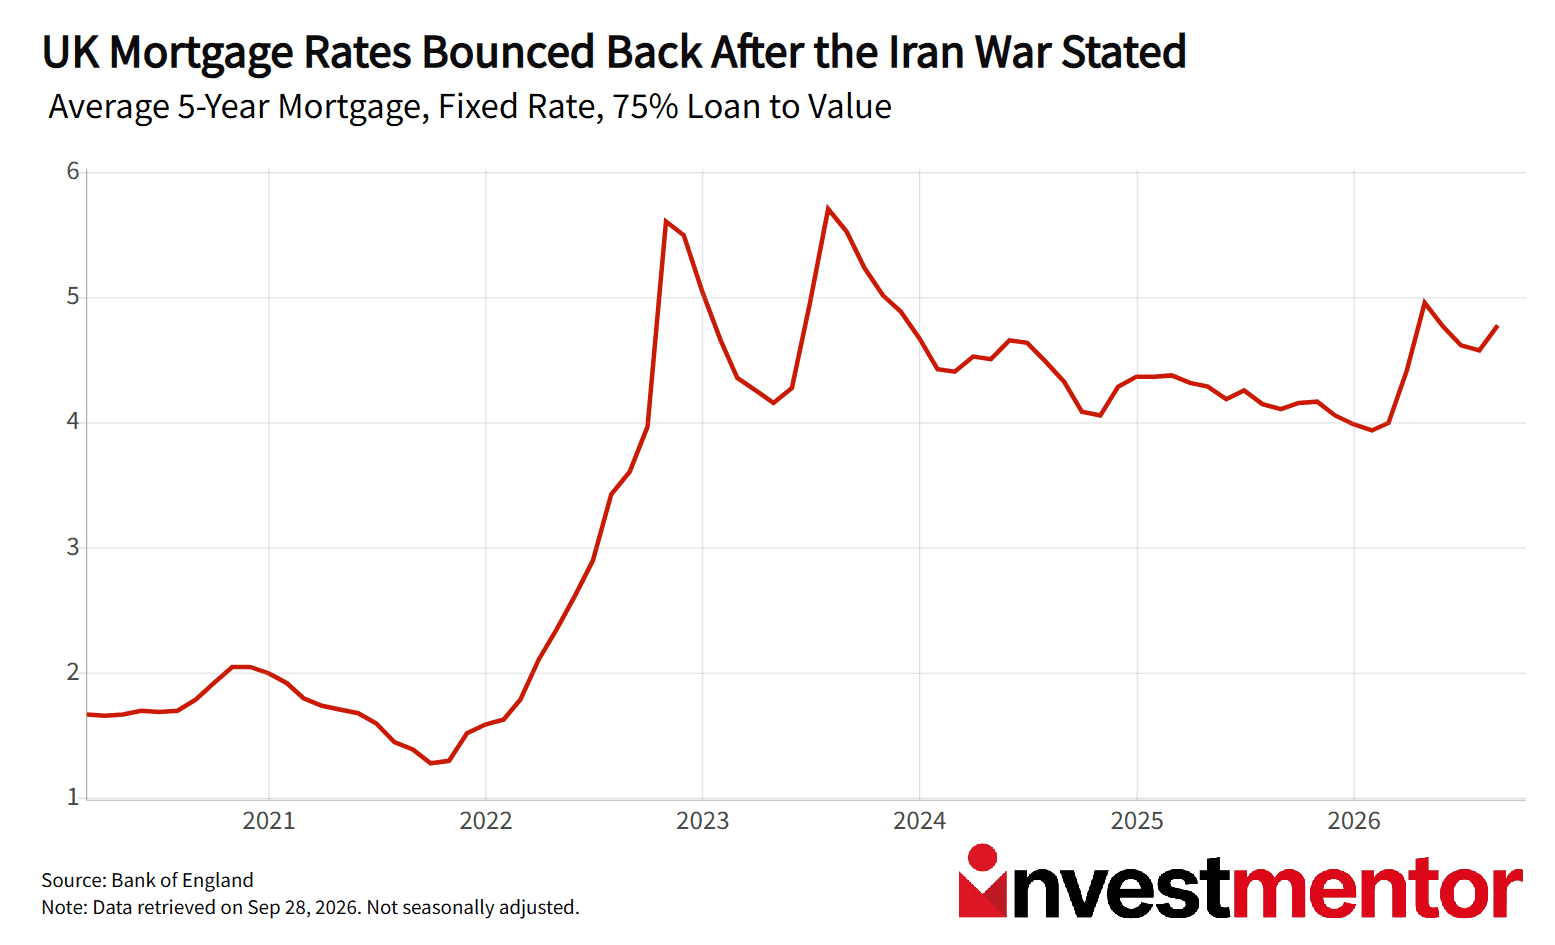
Даже доступное жилье может стать недоступным, когда стоимость заимствований растет.
В Великобритании средние фиксированные ставки по ипотеке по-прежнему составляют около 5%-6%, что значительно выше сверхнизких условий, которые многие домовладельцы зафиксировали всего четыре или пять лет назад. Война в Иране прервала снижение, и ставки снова идут вверх. И это касается не только Великобритании. В США, например, средняя ставка по 30-летней ипотеке поднялась выше 7%.
Это важно, потому что большинство людей не покупают дома сразу и целиком. Они покупают их месячными платежами. Когда ставки растут, эти платежи подскакивают, сокращая число людей, способных купить жилье. Многие домохозяйства вообще больше не смогут получить одобрение ипотеки в банке.
В Нью-Йорке мэр Зохран Мамдани заморозил арендную плату в миллионах квартир со стабилизированной арендой, утверждая, что арендаторам нужна поддержка. Арендодатели оспаривают это решение в суде.
В Испании десятки тысяч человек прошли маршем по Мадриду после того, как 87-летнюю Марикармен Абаскаль принудительно выселили в инвалидном кресле из дома, который ее семья арендовала с 1956 года. Ее арендная плата выросла с 500 до 2650 евро в месяц, чтобы соответствовать современным рыночным ценам. Левое правительство пытается протолкнуть регулирование арендной платы, но с трудом получает поддержку в расколотом парламенте.
Разные страны пробуют разные решения: субсидии покупателям, ограничения арендной платы, защита арендаторов. Но по мере того как процентные ставки продолжают расти, все они борются с одной и той же проблемой: доступного жилья попросту не хватает.