政治
格陵兰行情上涨
为何安全协议的实际变化小于白宫所暗示的程度
2026/9/21
2026/9/24
孙正义旗下的 软银 刚刚通过 有记录以来最大规模的高收益企业债发行 募集了 111亿美元。其中大部分资金将用于支持其对 OpenAI 的投资。
软银在标普和惠誉的 BB+ 信用评级,意味着它处于垃圾债券区间——仅比投资级低一档。在市场对 AI 支出的疑虑日益加深之际,这家日本投资公司同意向投资者支付高达 9.75% 的收益率。这比持有相同信用评级的同业高出 2-3 个百分点。该发行极具吸引力,据报道债券需求超出供给 三到四倍。
该公司今年已发行近 150亿美元 垃圾债券,占亚太地区全部高收益企业债发行量的一半以上。
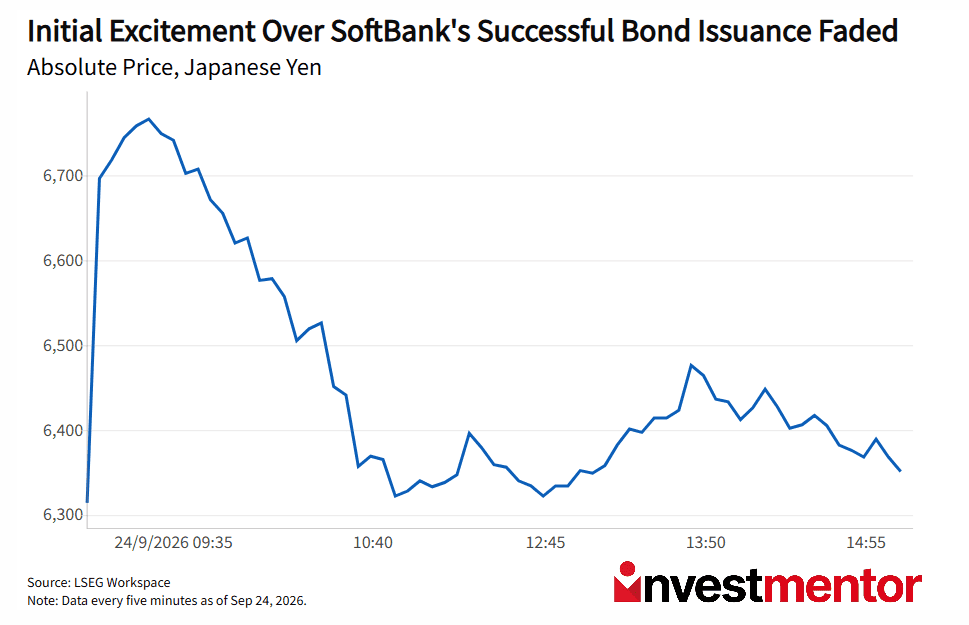
投资者最初为软银创纪录的债券发行欢呼,推动其股价上涨超过 7%,但当天收盘时股价 仅 上涨半个百分点。这凸显出软银激进进军 AI 的举措存在多大分歧。它正试图打造一个涵盖芯片、数据中心、机器人和软件的完整 AI 生态系统。
AI 热潮的大部分资金来自 微软、亚马逊 和 Alphabet 等科技巨头,它们大量消耗自身庞大的现金储备,同时也发行了更多债务。这些债务均为稳固的投资级(评级在 BBB- 至 AAA 之间),与发行新债的各国政府争夺同一批资本。
私募信贷——由非银行机构提供的直接贷款——也发挥了重要作用,为数据中心提供融资。但随着 AI 热潮扩张,垃圾债券的发行量也在增长。
垃圾债券的违约风险更高,这也是投资者要求更高利息的原因。只要收益率足够高,资本市场仍愿意为 AI 的庞大支出计划提供融资。
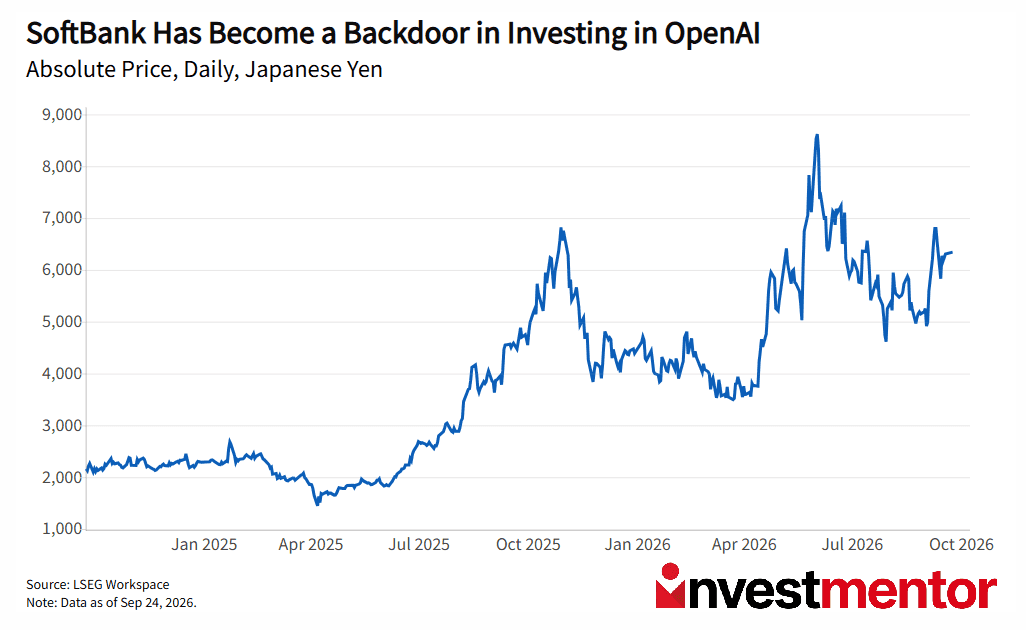
一个迫在眉睫的问题是,软银最终能否从这些押注中套现。其数据中心开发商 SB Energy 希望今年以约 500亿美元 的估值上市,但该进程已陷入停滞。数据中心对电力和水的需求很高,正面临日益增强的公众反对。
SB Energy 的数据中心目前尚无一座投入运营,而该公司已表示为履行现有合同需要高达 1740亿美元的资本。据报道,它正试图出售 50亿美元债务,但需求冷淡。
SB Energy 依赖 OpenAI 作为数据中心客户。而 OpenAI 自身的 IPO 已被推迟至明年。所有目光都投向竞争对手 Antropic,预计其将在 11 月上市。