公司
Shein 打折出售
Shein 在迟迟未至的上市前已不再时尚
8/17/20268/18/2026

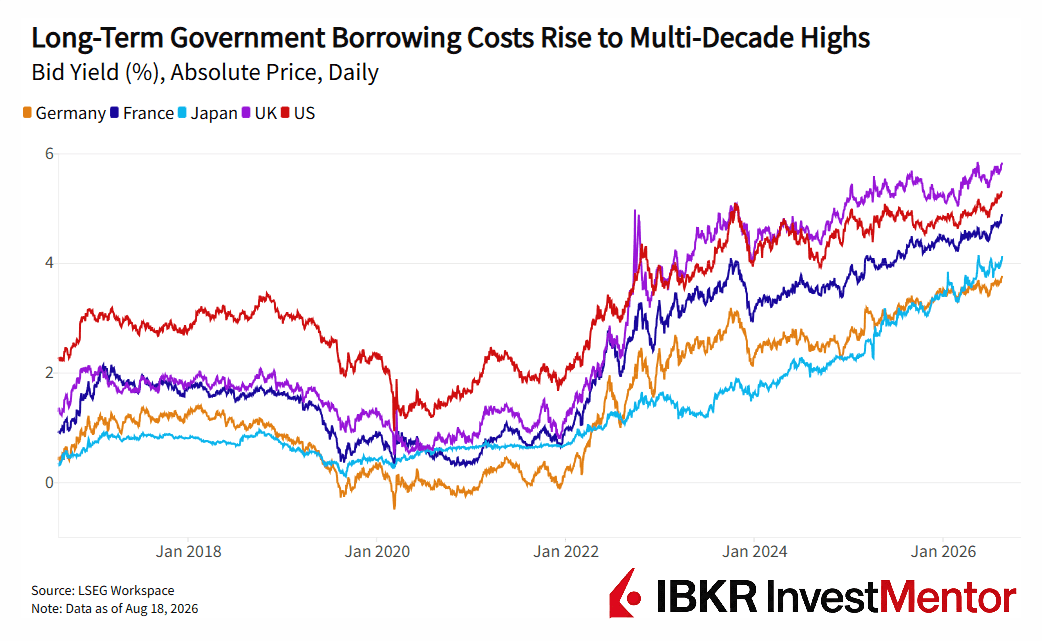
主要经济体的长期借贷成本持续攀升,周二 债券收益率 触及数十年来的最高水平。
当日波动并不剧烈——债券收益率上升约 3 至 9 个 基点。一个基点等于百分点的 百分之一。对于富裕经济体节奏缓慢的政府债券市场而言,这属于温和的波动。但 走势一直向上,已持续一段时间。
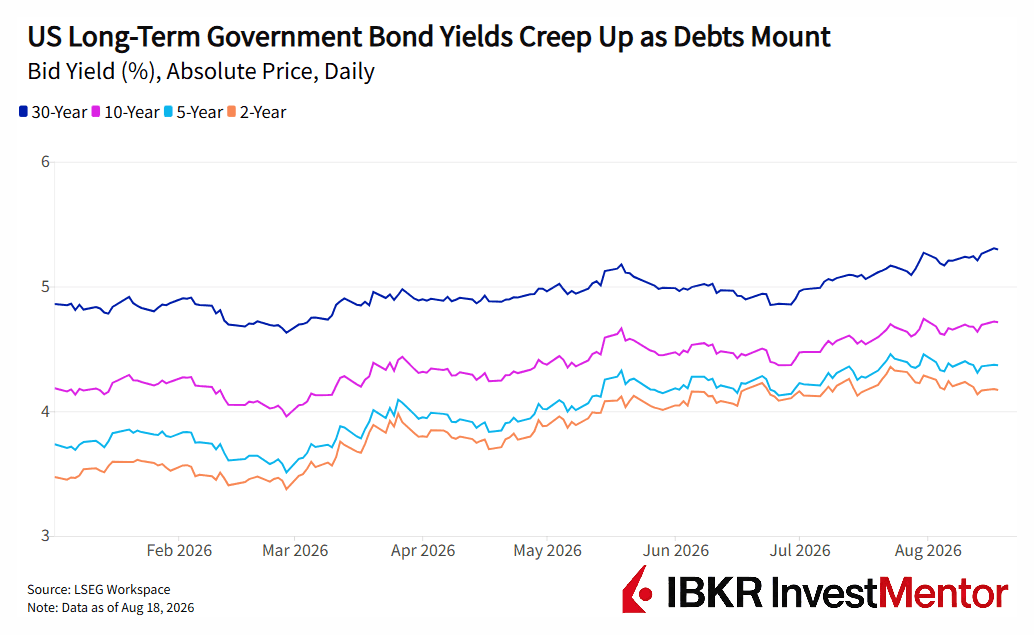
当投资者 抛售政府债券 时,价格下跌,收益率上升。这些收益率是经济中住房抵押贷款、企业贷款及其他债务的参考基准。
30 年期债券承诺在 三十年 内支付固定利息。如果通胀侵蚀回报、政府大量发行新债,或出现更好的投资机会,这笔交易就会变得极为不划算。这就是 长期债券 承压的原因。四股力量正同时冲击市场:
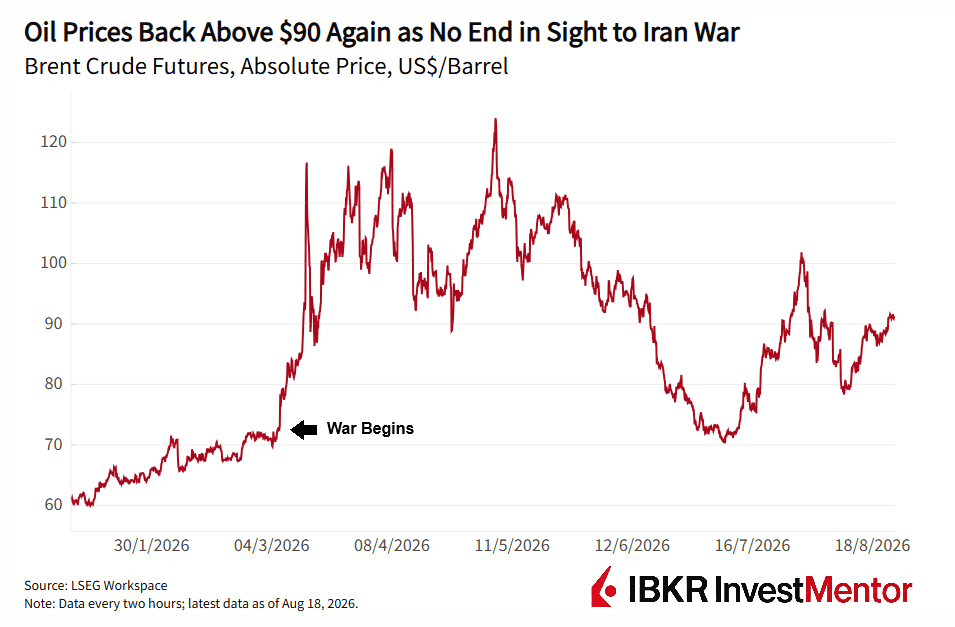
随着结束美伊冲突的希望基本破灭,全球石油基准 布伦特原油 重新攀升至 每桶 90 美元 以上。在 2 月战争爆发前,油价仅略高于每桶 70 美元。
尽管股市在很大程度上无视了这场战争,债券市场却难以做到。能源成本会传导至运输、制造、食品和家庭账单。这一过程是渐进的,但随着战争持续,更广泛的通胀飙升变得更有可能。
债券持有人尤其厌恶通胀:他们收到的固定 票息(即利息)随时间推移购买力下降。如果央行维持高利率或再次加息,他们还面临进一步亏损的风险。提供更高利息的新发行债券比旧债券更有价值。这就是为什么收益率上升时,债券价格会下跌。
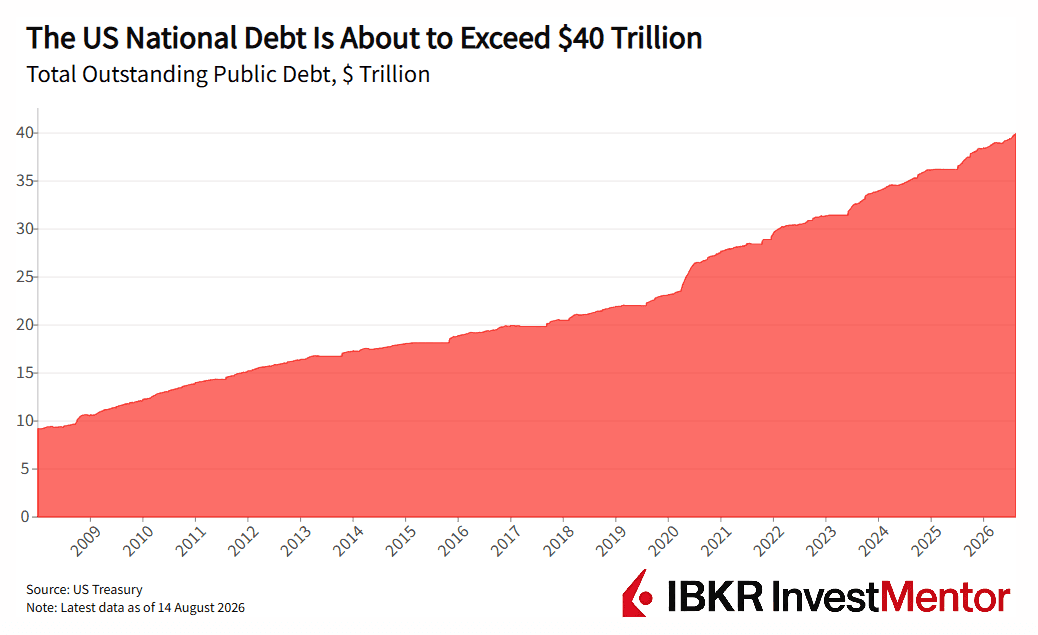
此次通胀恐慌到来之际,政府财政已经捉襟见肘。美国即将突破 40 万亿美元债务,而高额借贷也令日本、法国和英国的投资者感到不安。
危险在于形成恶性反馈循环:
能源补贴、不断上升的国防开支以及增长放缓可能使账单进一步膨胀。欧洲创纪录的热浪也加剧了人们对与气候变化相关的基础设施支出的担忧。
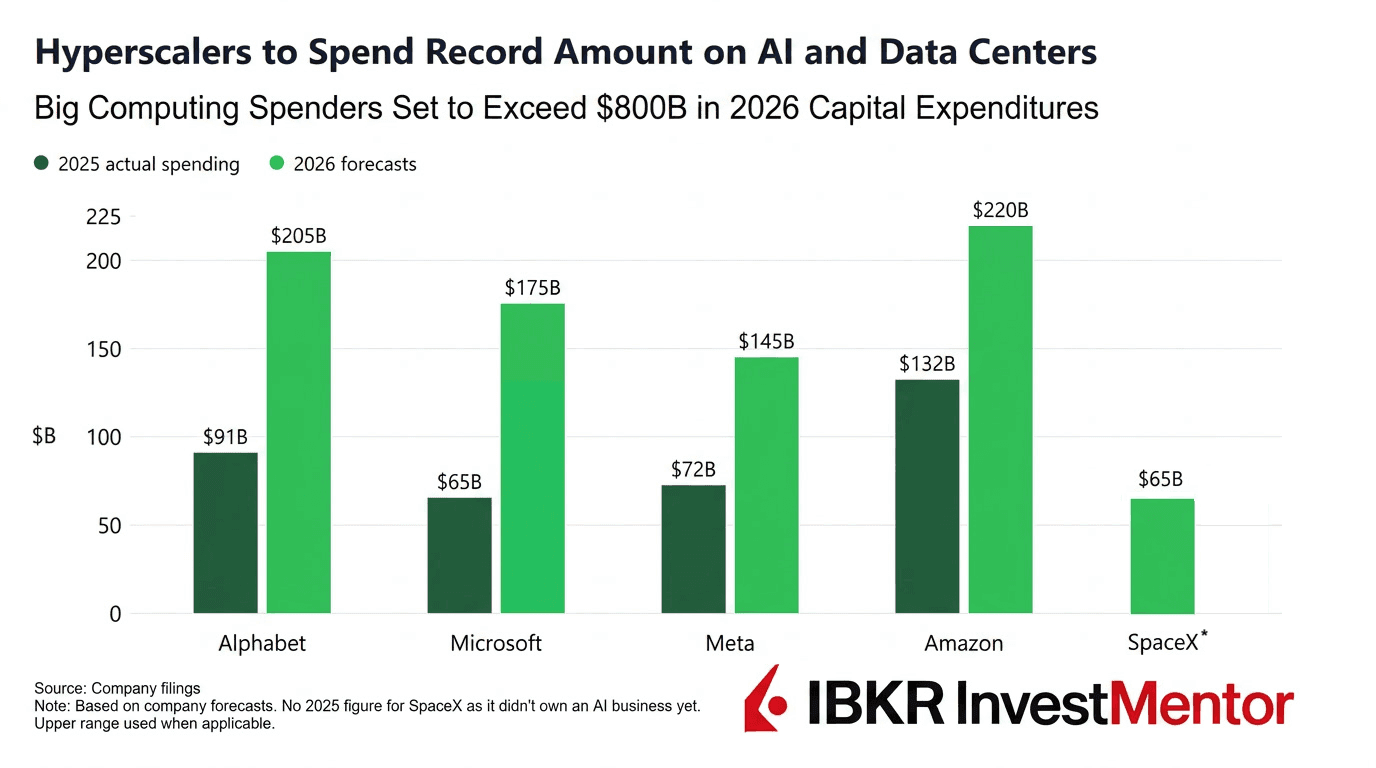
所谓的 超大规模企业——最大的算力投入者——正将数千亿美元投入数据中心、芯片和电力基础设施。它们越来越多地依靠借贷来筹资。Alphabet、Amazon 和 Meta 到 2026 年 8 月中旬已发行近 2200 亿美元债券,已超过它们 2025 年发行总额的两倍。
据巴克莱银行数据,今年企业将发行创纪录的 1.9 万亿美元 投资级债务,而去年为 1.4 万亿美元。这是与政府债券争夺资本的风险最低的债务。据摩根士丹利预计,2026 年全球与人工智能相关的债务发行规模将接近 5700 亿美元。
投资者的资金有限,因此政府需要提供更高的收益率才能保持吸引力。