科技
人工智能建设热潮
英伟达的业绩指引让质疑者更难反驳
8/27/20268/28/2026
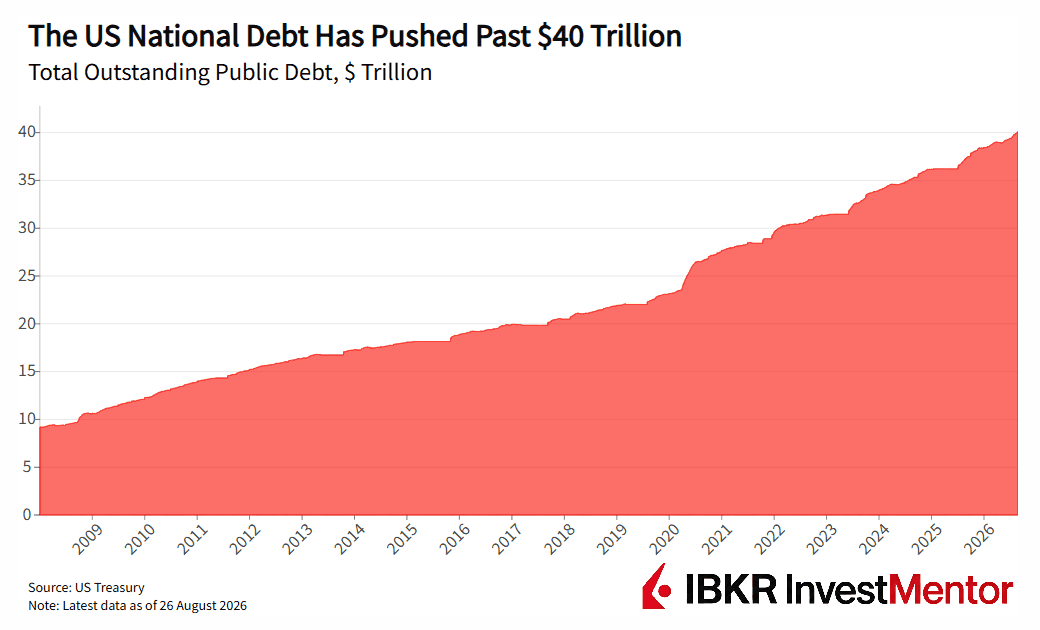
美国财政部长 斯科特·贝森特 正在公开挑战市场,而此时 国债已达到 40 万亿美元。近几周,贝森特展开了一系列不寻常的操作,先是支撑一种外国货币,随后又回购美国国债以压低美国的借贷成本。
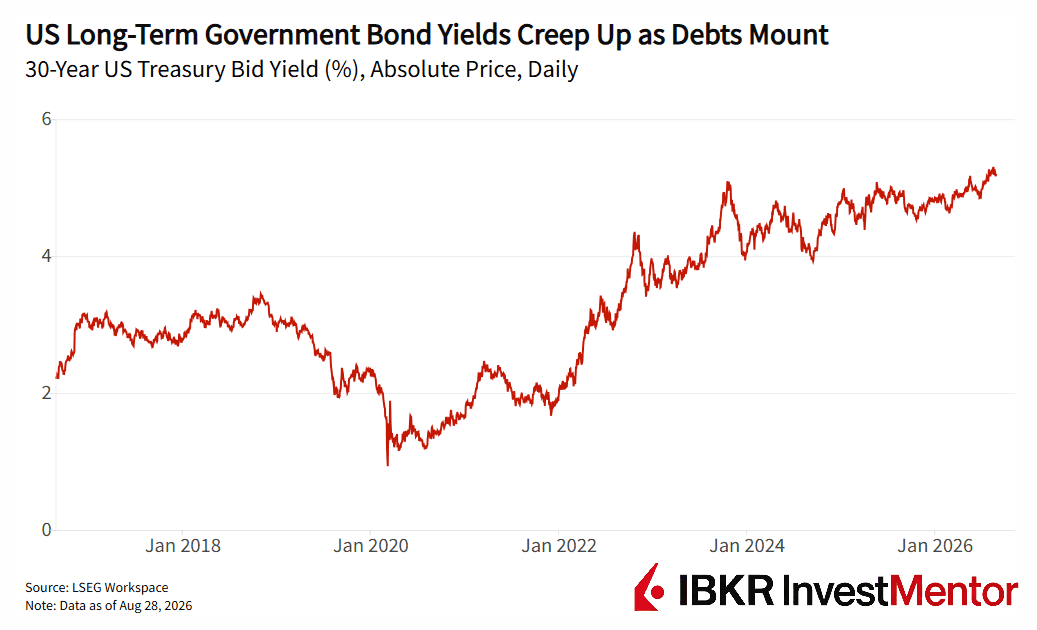
在 8 月中旬 30 年期国债收益率触及 19 年来最高水平 后,他所领导的部门表示,将把 10 年至 30 年期到期国债的购买规模至少翻倍,从 每次操作 20 亿美元增至 40 亿美元。
国债回购可以清除较早发行、流动性较差的债券,并保持市场平稳运行。但最新的这些举措意在进行 市场干预,而这通常只有 央行 在金融紧急状况下才会实施。
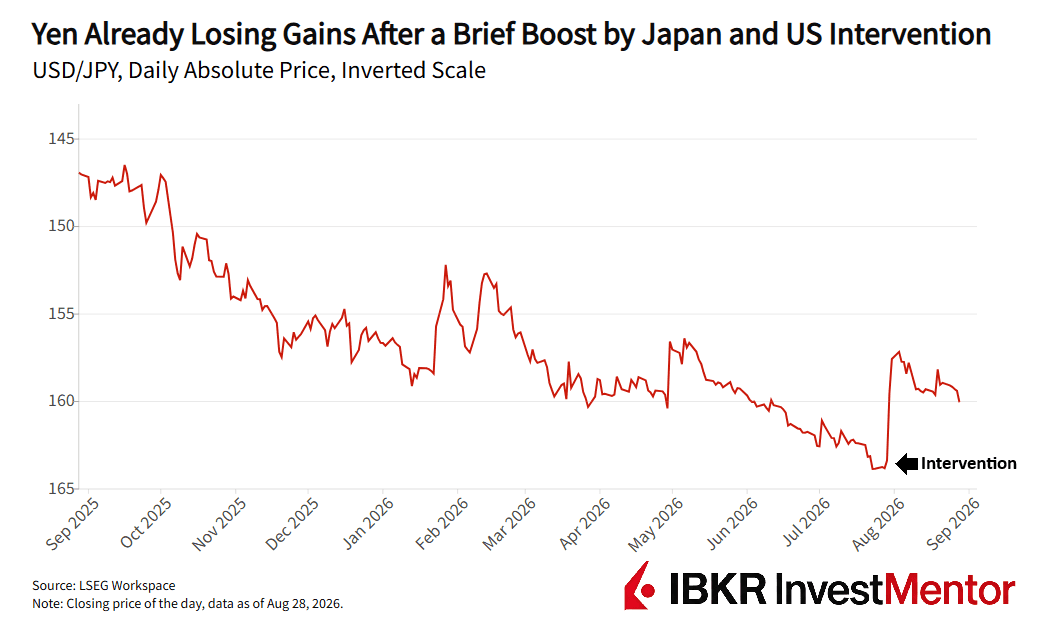
7 月,日元跌至接近 40 年低点后,美国与日本一同买入日元。华盛顿并未动用美元,而是从其储备中卖出_欧元_并买入日元。
美国之所以介入,很可能出于 财政自身利益 的考虑。截至 5 月底,日本持有价值超过一万亿美元的美国政府债券,是 最大的外国持有者。日本的抛售可能会推高美国的收益率。
贝森特如今已在两个与美国借贷成本相关的市场进行了干预:
贝森特还介入了中东的战事。他新近扩大的对伊朗制裁措施,威胁要孤立那些继续与德黑兰打交道的银行、企业和国家。
这在很大程度上针对中国,中国购买了 伊朗石油的约 90%,并拒绝承认美国的单边制裁。
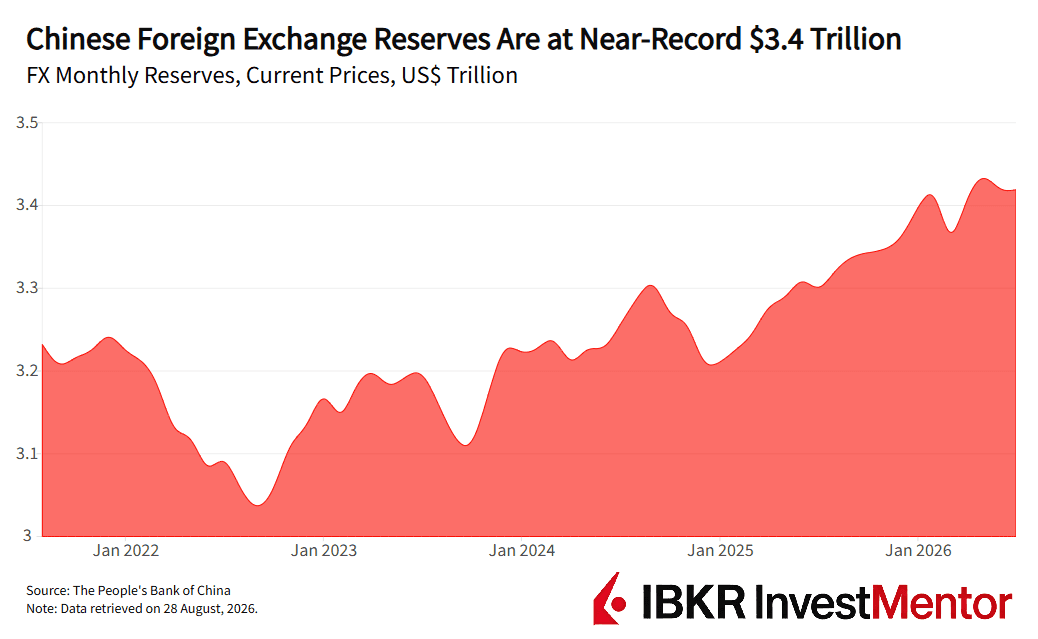
但这与其在债券市场上的干预主义策略并不协调。5 月,中国拥有超过 3.4 万亿外汇储备,为全球最大规模。据估计,其中很大一部分为美元资产。根据美国财政部的数据,中国也仍是美国的主要债权人,6 月持有约 6300 亿美元 的美国政府债券。后一数字一直在缩减,但中国仍是美国 第三大外国债权人。
贝森特对政府干预的信心带有历史的讽刺意味。他曾为 乔治·索罗斯 担任基金经理,而索罗斯的公司在 1992 年做空英镑赚取了超过 10 亿美元。英国曾花费数十亿英镑对抗外汇交易员以捍卫英镑,最终将该货币撤出欧洲汇率机制。索罗斯因此赢得了"击垮英格兰银行的人"的称号。
贝森特后来还帮助索罗斯的基金通过 做空日元也赚取了超过 10 亿美元。如今他动用公共资金对抗那些认为美国国债收益率应该更高的债券义警。
但债券抛售背后有着残酷的数学逻辑。如果一个政府持续出现赤字,它就必须发行更多债务。通胀侵蚀这些债券的未来价值,而不断膨胀的美国债务规模迫使投资者吸收越来越多的国债发行量。结果就是:投资者要求更高的收益率,以补偿不断上升的风险。
等等,为什么领导美国购债行动的不是 美联储?
上任三个月的美联储主席 凯文·沃什 持有相反的本能。他曾激烈批评现代央行官员过于关注市场波动。他认为 大规模资产购买 应仅保留用于严重的金融紧急状况。
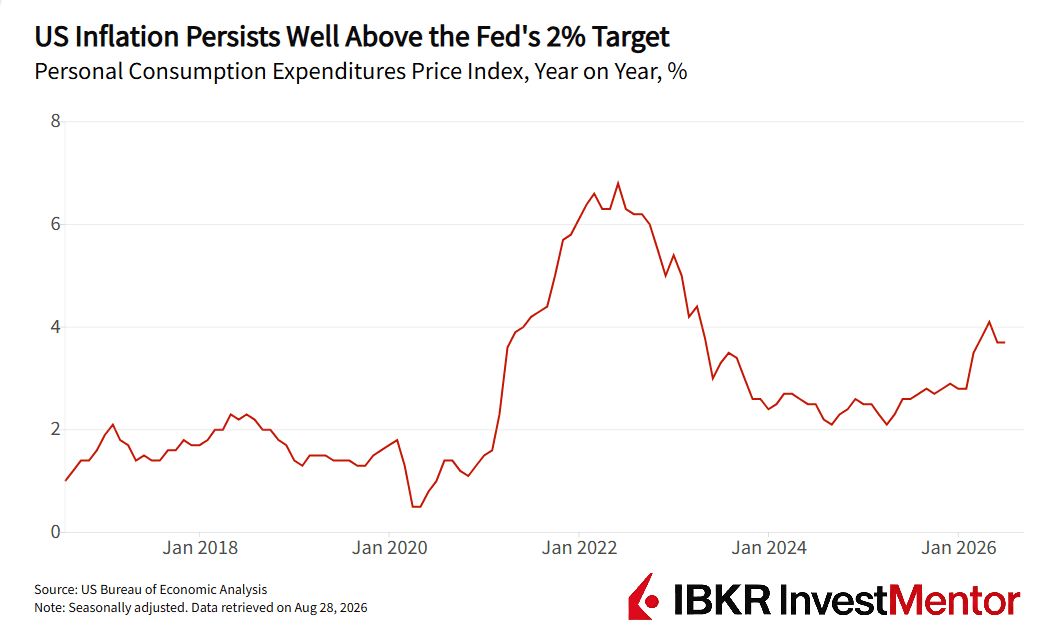
在周五于 杰克逊霍尔 举行的央行官员夏季峰会上,沃什暗示可能 加息,称如果通胀未能平息,美联储"还有工作要做"。7 月消费者价格 同比上涨 3.7%,远高于美联储 2% 的目标。购买美国国债会 压低收益率 并放松金融条件——这与美联储的意图正好相反。
因此,美国财政部与美联储正在展开一场拉锯战。但究竟是什么在推高收益率?
除非华盛顿最终减少支出、增加税收,或实现异常强劲的增长,否则债券投资者将继续为这种失败定价。