
公司
癌症赌局
疫情明星莫德纳携新疫苗归来
8/19/20268/27/2026
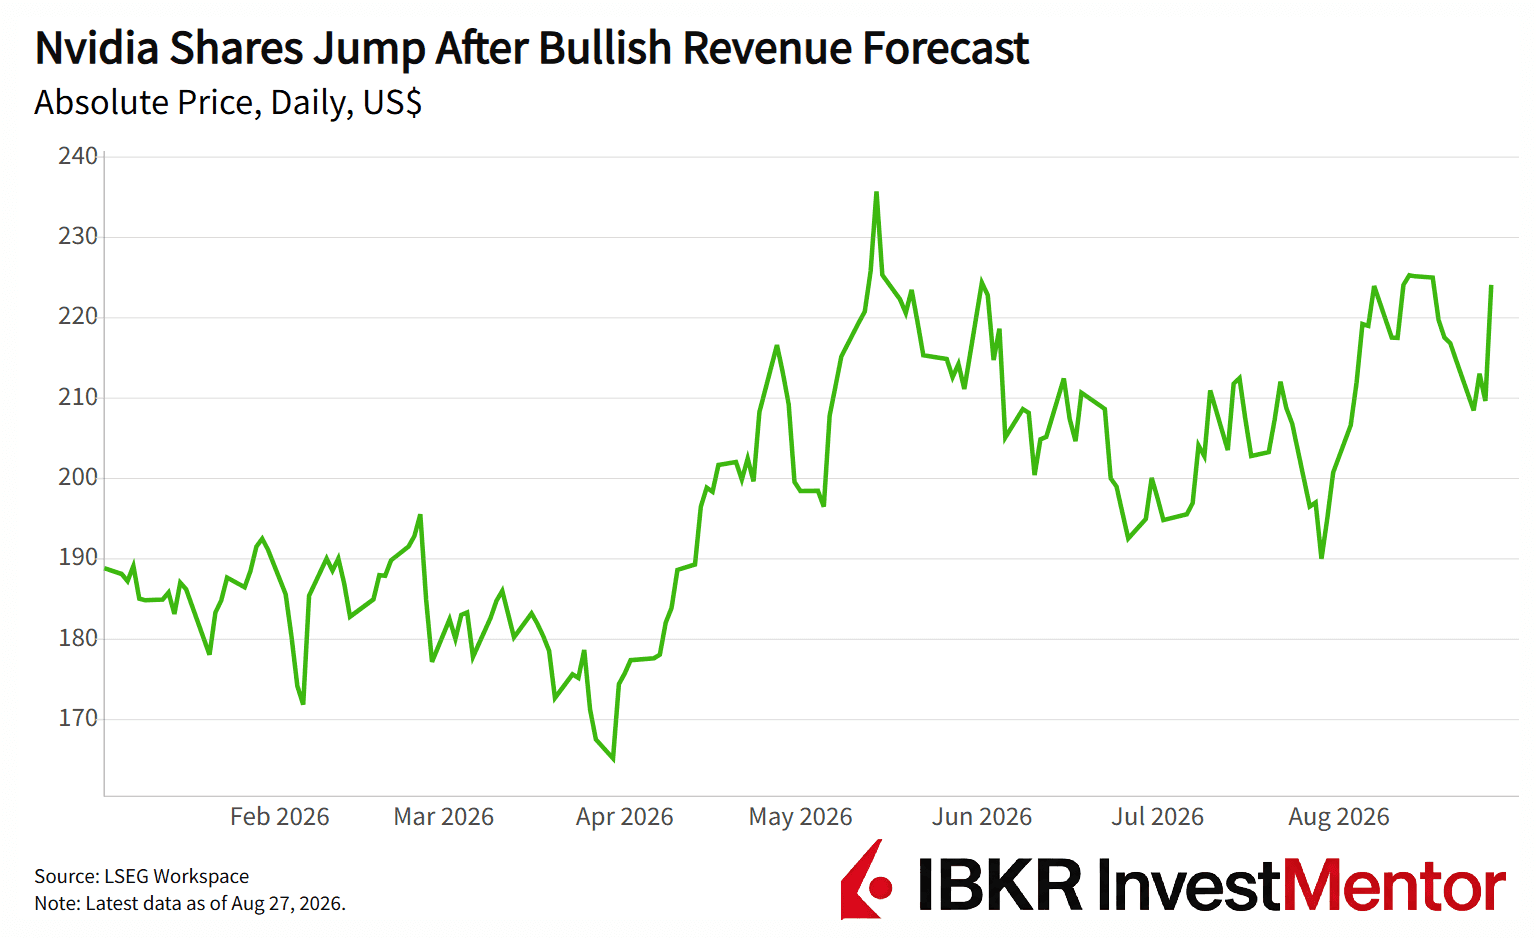
与往常一样,英伟达本季度的业绩规模大得惊人。但这家芯片巨头股价周四早盘飙升逾 7% 的真正原因是那份 意外的业绩指引:英伟达预计下一财年销售额将增长 70%,轻松超越分析师此前仅 44% 的预期。
公司此前从未针对如此遥远的未来发布过 如此具体的指引。但或许英伟达已经厌倦了季度接季度地超越预期,却得不到投资者的回报。在过去六个季度中的五个季度里,尽管盈利表现惊人,公司股价仍 下挫。市场对这家 全球市值最高的公司 抱有极高的期望。
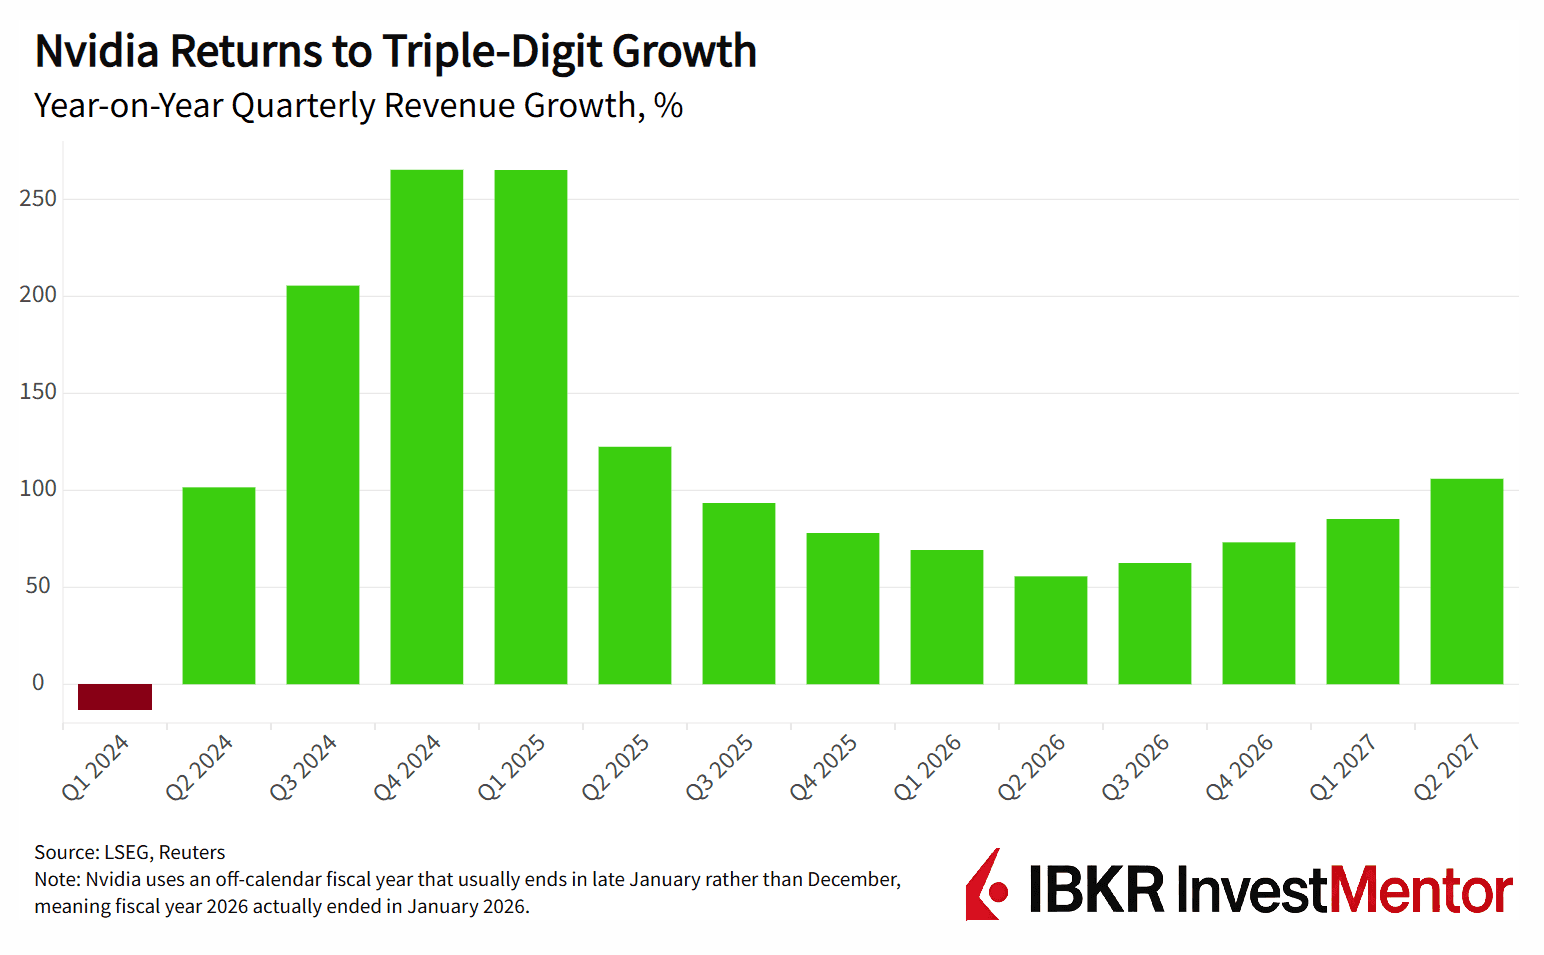
季度业绩概览:
英伟达可以说是 AI 热潮的心脏。其财报已成为市场衡量这一新兴产业健康状况最青睐的指标。
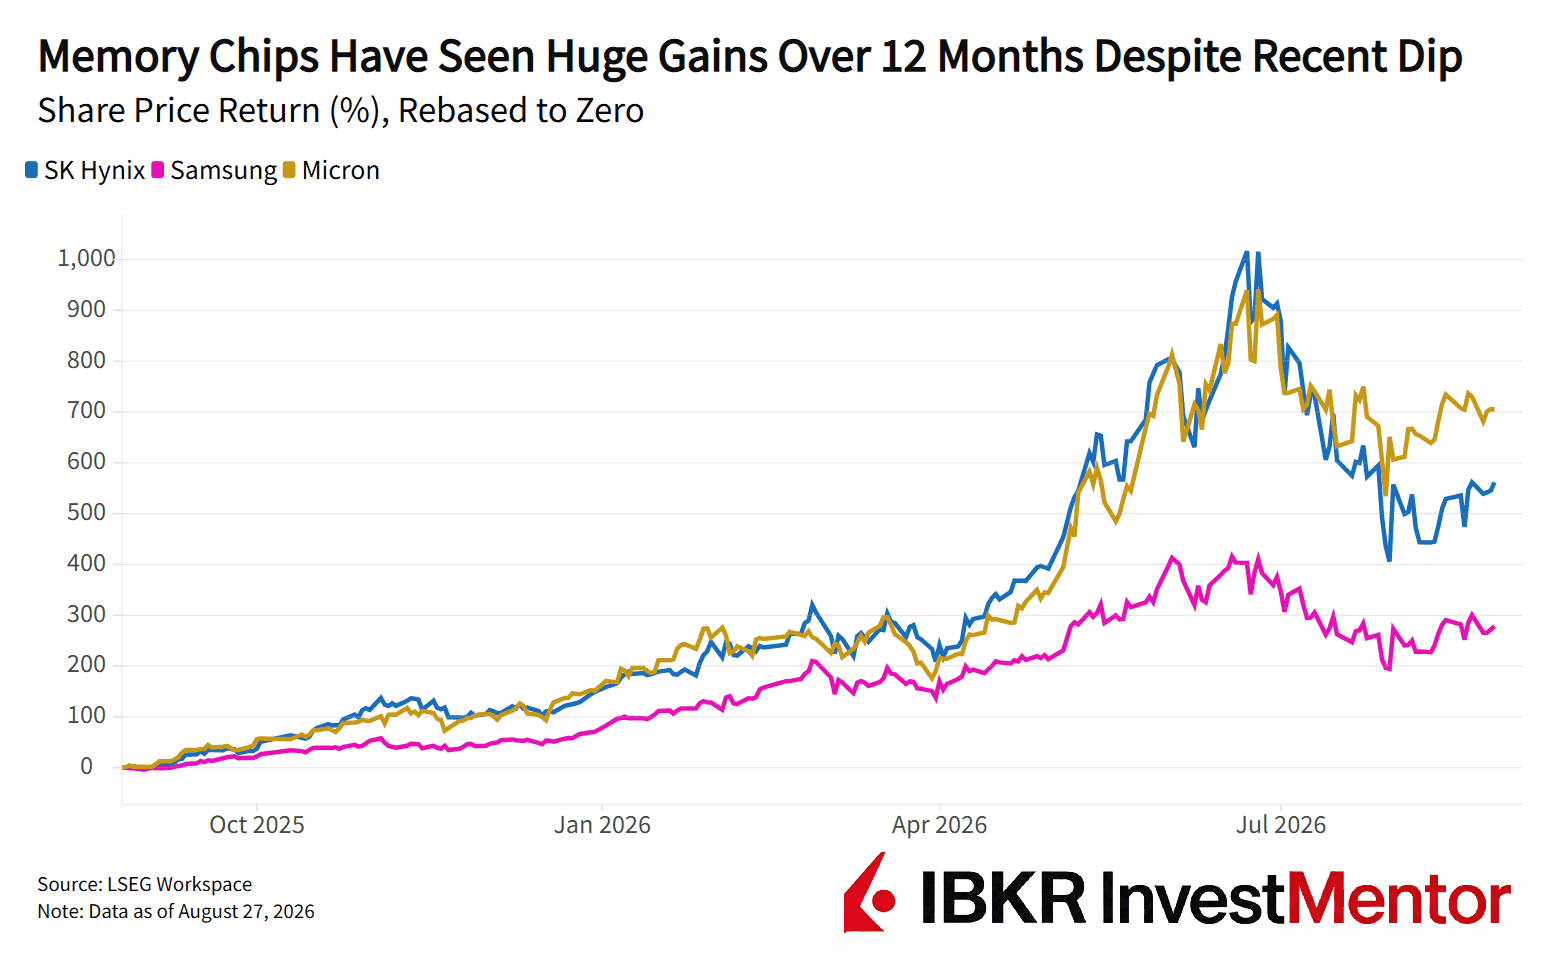
为什么? 因为几乎所有主要的 AI 参与者都使用英伟达的芯片及其 Cuda 编程平台。OpenAI、Anthropic、亚马逊、微软、初创企业以及各国政府都在竞相建设 AI 基础设施。就连正在力推自家 TPU 芯片系列的谷歌,也依然严重依赖英伟达。此外还有支撑英伟达的上游基础:芯片代工巨头 台积电(实际负责生产英伟达芯片)、光刻机制造商 ASML,以及 美光、SK 海力士 和 三星 等存储芯片制造商。
这份财报表明这场热潮依然强劲。英伟达首席执行官 黄仁勋 甚至表示需求正在“加速”,并称“AI 基础设施建设正全速推进”。
有一项争议始终笼罩着英伟达的业绩:这家公司是否在 补贴自己的需求?这些指责的声音如此之大,以至于首席财务官 Colette Kress 决定直接予以回应。
“我们认识到这种支持的规模,也知道有些人会称之为循环融资。我们的看法有所不同,”她在财报电话会议上表示,并补充说公司所有的投资都将是“出色的”,风险有限。
英伟达已投资 OpenAI 和 Anthropic 等客户,提供收入分成安排,支持融资交易,并承诺支持大型 AI 基础设施项目。最近,它还加入了一项旨在为 AI 建设调动 数千亿美元 资金的融资计划。
英伟达面临的另一个问题是大多数公司都梦寐以求的:需求太旺。首席财务官 Kress 表示,明年需求可能 翻倍,但英伟达依然 受供应制约。说白了:客户想要的 AI 芯片超出了英伟达的供应能力。
最大的问题是高端存储芯片,英伟达必须从外部采购。全球范围内存在短缺,价格正在飙升。据德勤统计,AI 服务器所使用的 动态随机存取存储器(DRAM)仅在 2026 年第一季度价格就翻了一倍,全年可能 上涨三倍。
这也在冲击英伟达(高得令人难以置信)的利润率。英伟达预计,尽管 毛利率 上季度小幅升至 75%,但明年初可能降至 71%。
英伟达有一个大问题:中国。它曾主导全球最大的半导体市场,在高端芯片领域占据 95% 的份额。但当 美国于 2022 年禁止中国购买尖端芯片 后,这一优势荡然无存。
华盛顿方面已放松限制,允许 阿里巴巴、腾讯 以及 TikTok 母公司 字节跳动 等企业购买部分英伟达高端芯片。但中国反过来采取行动,将这些交易搁置了数月。美国商务部表示,出货终于开始,但进展缓慢。英伟达在其业绩指引中完全没有计入来自中国的数据中心收入。
对中国而言,首要任务是帮助 华为 等本土企业开发自己的芯片。摩根士丹利 预计,到 2030 年中国 AI 芯片市场规模将达到 670 亿美元,其中 86% 由本土厂商主导。