Tech
Chip-Engpass
Der zentrale Engpass des KI-Booms liegt in den Niederlanden
14.10.2026
15.10.2026
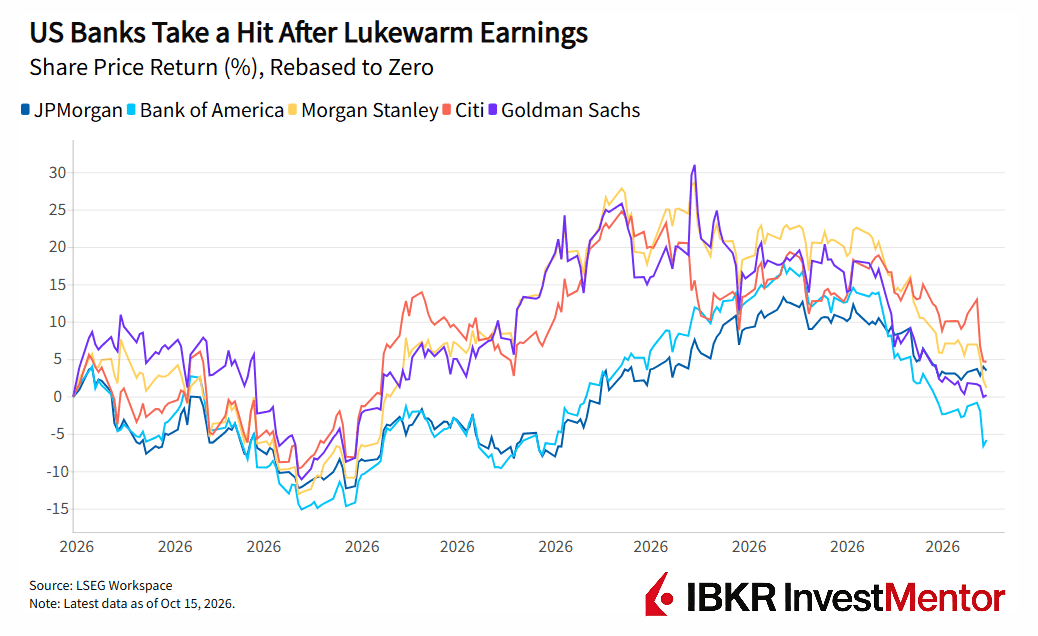
Die großen amerikanischen Banken sind verhalten in die Berichtssaison gestartet. JPMorgan und Bank of America verfehlten diese Woche beide die Erwartungen, während die Aktien ihrer Wettbewerber trotz ordentlicher Ergebnisse einbrachen.
Wichtige Punkte:
Niemand kann behaupten, dass es 2026 an Transaktionen gemangelt hätte. Zu den großen zählen:
Genau deshalb ist die Abschwächung im dritten Quartal so auffällig. Steigende Anleiherenditen, der anhaltende Iran-Krieg und volatile Aktienmärkte haben Führungskräfte bei der Verfolgung von Megatransaktionen vorsichtig werden lassen. Der weltweite Transaktionswert fiel gegenüber dem Vorquartal um 41% auf 993 Milliarden $ und lag damit erstmals seit Mitte 2025 unter 1 Billion $.
Der Börsengang von SpaceX im Juni stellte einen neuen Weltrekord auf und war ein großer Erfolg für die beteiligten Banker, auch wenn die Aktie seitdem unter dem Höchststand des ersten Handelstages notiert. Morgan Stanley meldete im dritten Quartal einen Rekordzufluss von 232 Milliarden $ an neuen Kundengeldern, von denen mehr als die Hälfte auf IPO-bezogene Mittelzuflüsse entfiel. Die Bank fügte hinzu, dass die Börsengänge, die diese Zuflüsse auslösten, im zweiten Quartal zwischen April und Juni stattfanden.
Doch die Pipeline neuer Börsengänge hat sich verlangsamt. Mehrere Rechenzentrumsbetreiber haben ihre Emissionen verschoben, während OpenAI weiterhin abwartet. Ein weiterer KI-Gigant, Anthropic, soll nach einer kleinen Verzögerung weiterhin im November an die Börse gehen. Mit einer Bewertung von 2 Billionen $ könnte das Unternehmen SpaceX möglicherweise übertreffen, allerdings nur, wenn Anleger bereit sind, diesen Preis zu zahlen.
Volatile Märkte hielten die Handelsabteilungen der Wall Street auf Trab, da Anleger auf höhere Zinsen, geopolitische Schocks, Neuigkeiten im Handelskrieg, Schritte der Zentralbanken und Kursschwankungen bei KI-bezogenen Aktien reagierten. Der Aktienhandel legte branchenweit stark zu. Goldman Sachs und Morgan Stanley führten das Feld mit rasantem Wachstum an.
Der Anleihehandel hingegen schwächelte. Die Erträge im Fixed-Income-Geschäft gingen bei mehreren Banken zurück, da steigende Renditen die Anleihemärkte belasteten. Citi war die einzige große Bank, der im Anleihehandel ein kleiner Zuwachs von 4% im Jahresvergleich gelang.
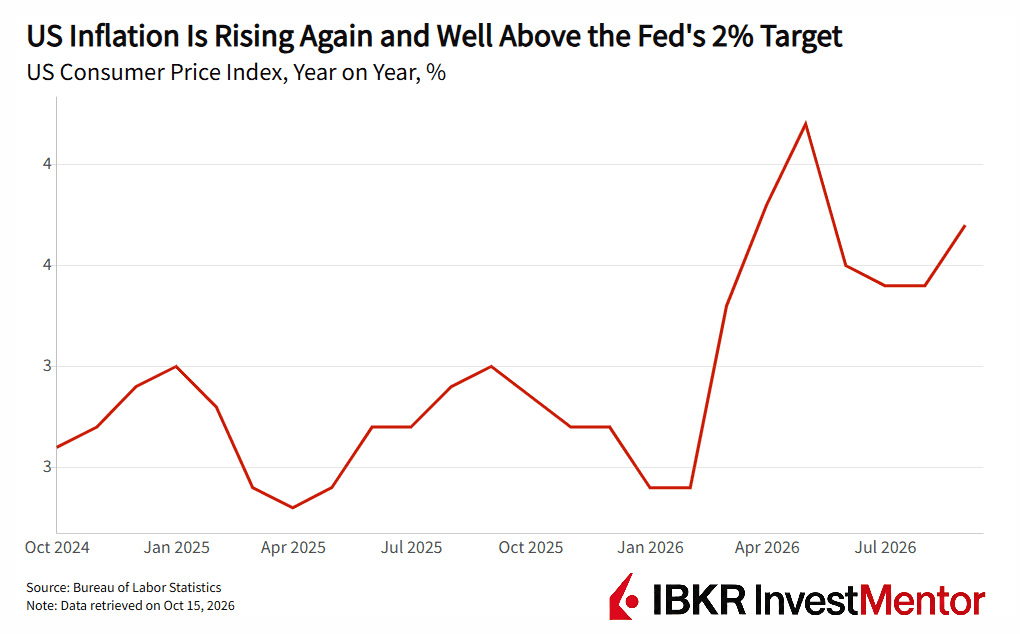
Das wichtigste Thema, das sich durch nahezu jede Ergebnis-Telefonkonferenz der Banken zog, war die Inflation. Die Federal Reserve erhöhte im September die Zinsen und trieb die Finanzierungskosten damit weiter nach oben. In Europa hat die Europäische Zentralbank die Zinsen seit Ausbruch des Iran-Kriegs im Februar bereits zweimal angehoben.
Steigende Zinsen schaffen Gewinner und Verlierer. Einerseits können Banken mehr mit Krediten verdienen, was den Zinsüberschuss steigert. Andererseits setzen höhere Zinsen die Anleihemärkte unter Druck, bremsen das Transaktionsgeschäft und machen Anleger und Verbraucher nervöser in Bezug auf die Wirtschaft.
Vorerst konsumieren und leihen die Menschen weiterhin, und die Kreditnachfrage bleibt überraschend robust. Doch der Inflationsdruck nimmt zu, statt nachzulassen, und ein Ende der Kämpfe im Nahen Osten ist nicht in Sicht.