Media
Conserver ou négocier🎥
23/10/2026
26/10/2026
Luiz Inácio Lula da Silva a remporté un quatrième mandat présidentiel historique, battant le candidat de droite Flávio Bolsonaro à l'issue d'une élection haletante.
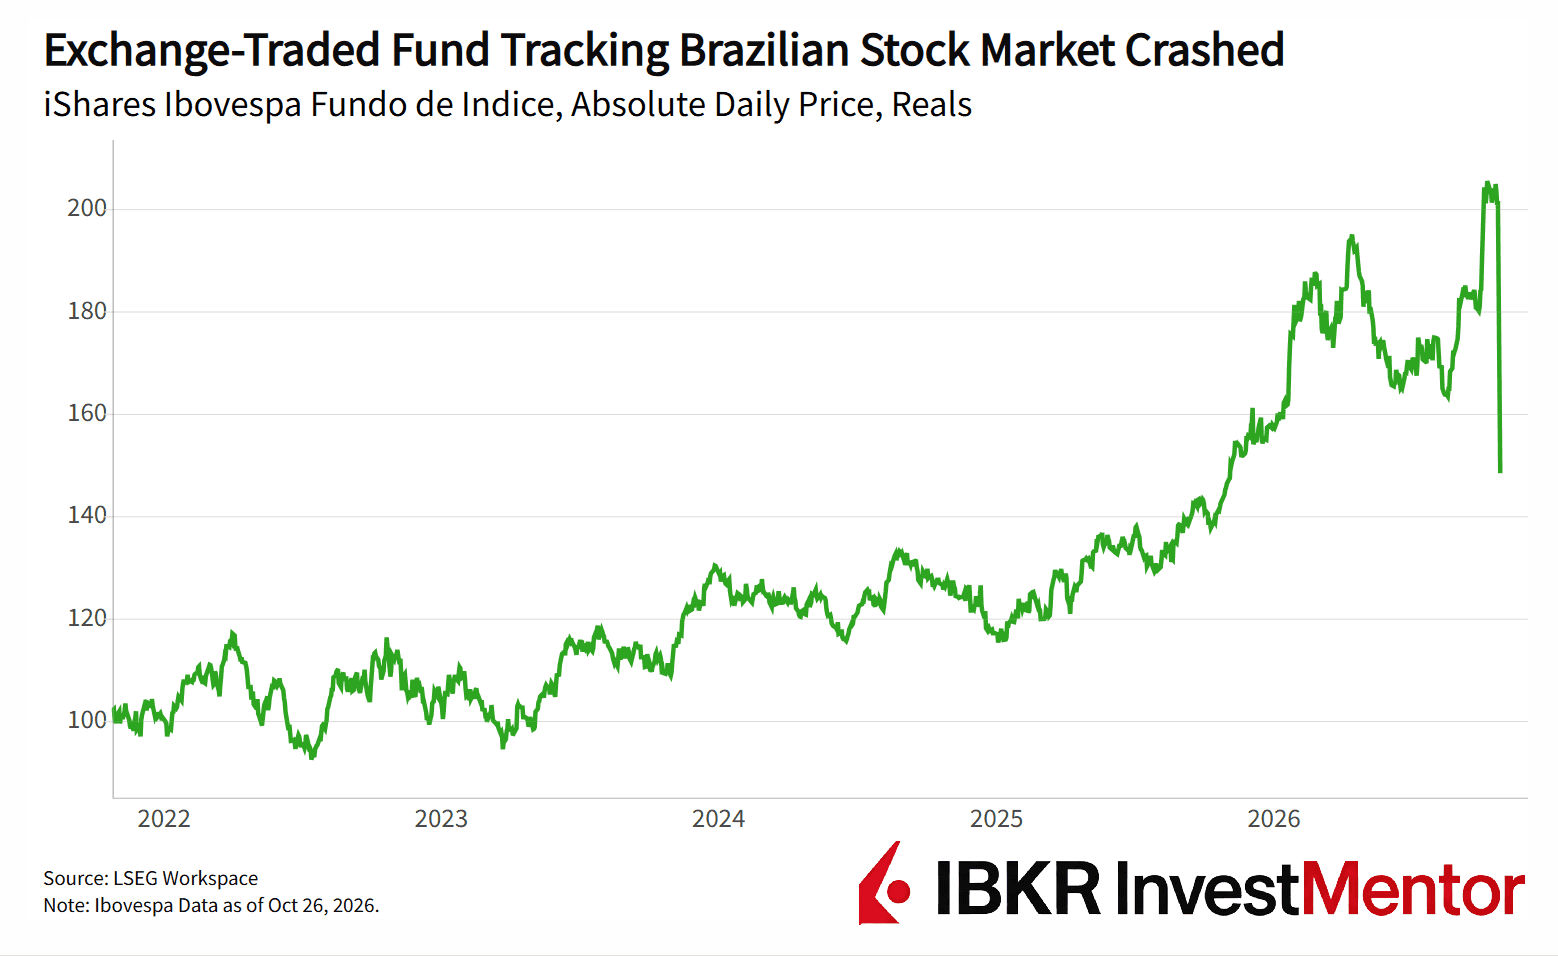
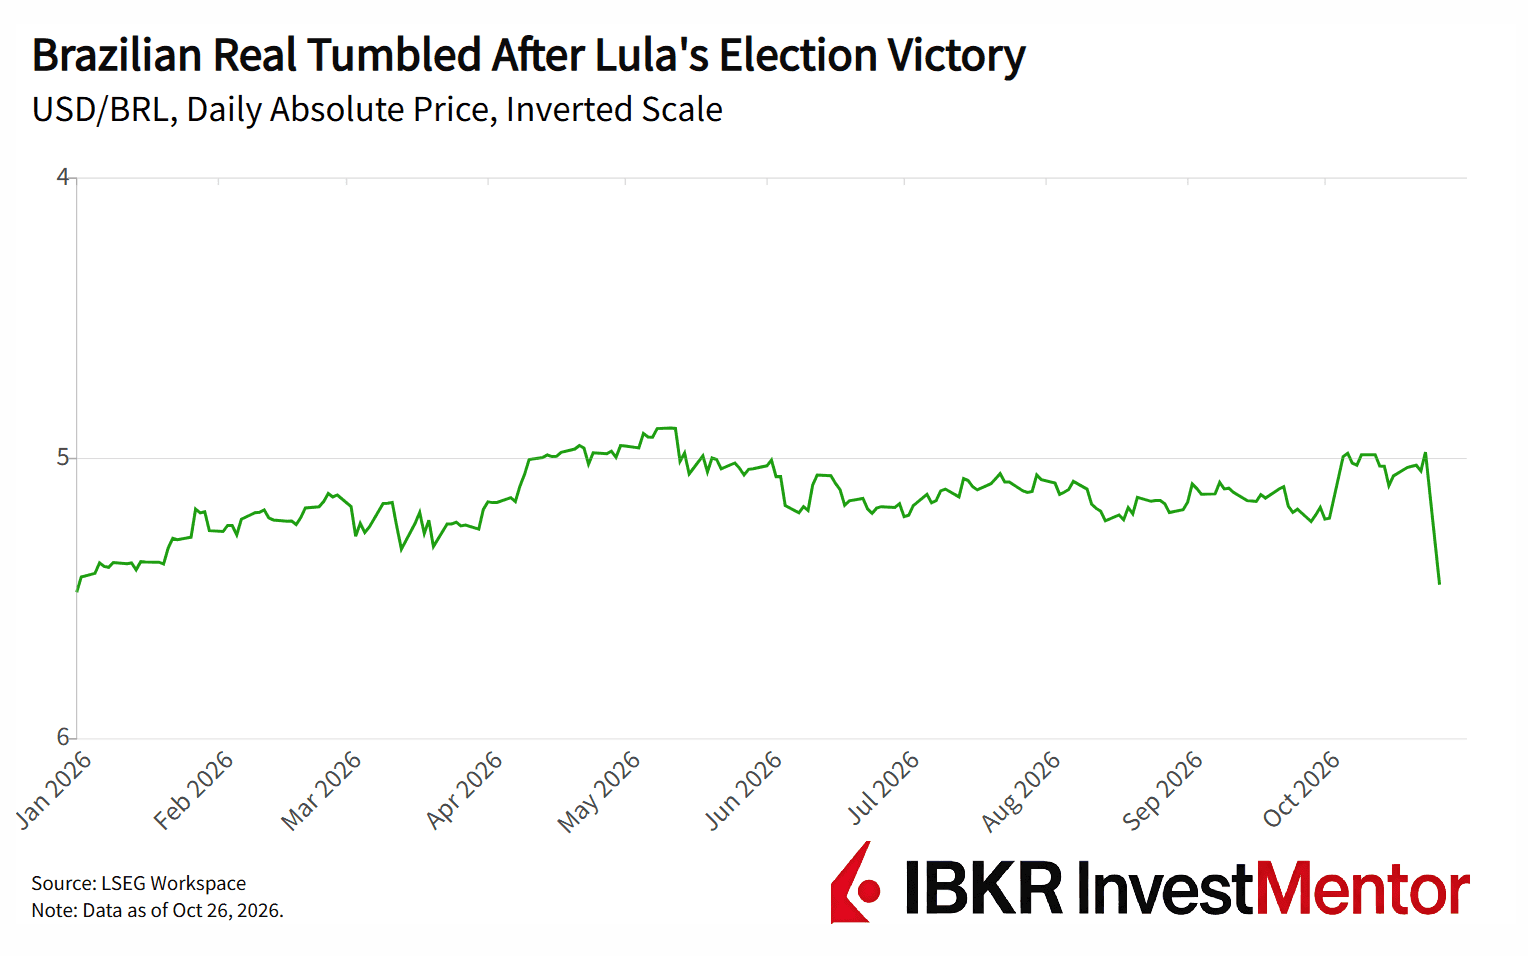
Les investisseurs avaient misé sur une victoire de Bolsonaro, anticipant une plus grande discipline budgétaire. Le jeune candidat (fils de l'ancien président emprisonné Jair Bolsonaro) avait auparavant surpris les marchés en remportant le premier tour, provoquant une chute des rendements obligataires, une envolée des actions et une flambée de la devise brésilienne, le real. Après cette surprise, les marchés prédictifs estimaient encore vendredi ses chances de victoire à plus de 75 %. Mais au final, Lula, âgé de 80 ans, a remporté le second tour avec un score extrêmement serré de 51,8 % contre 48,2 %.
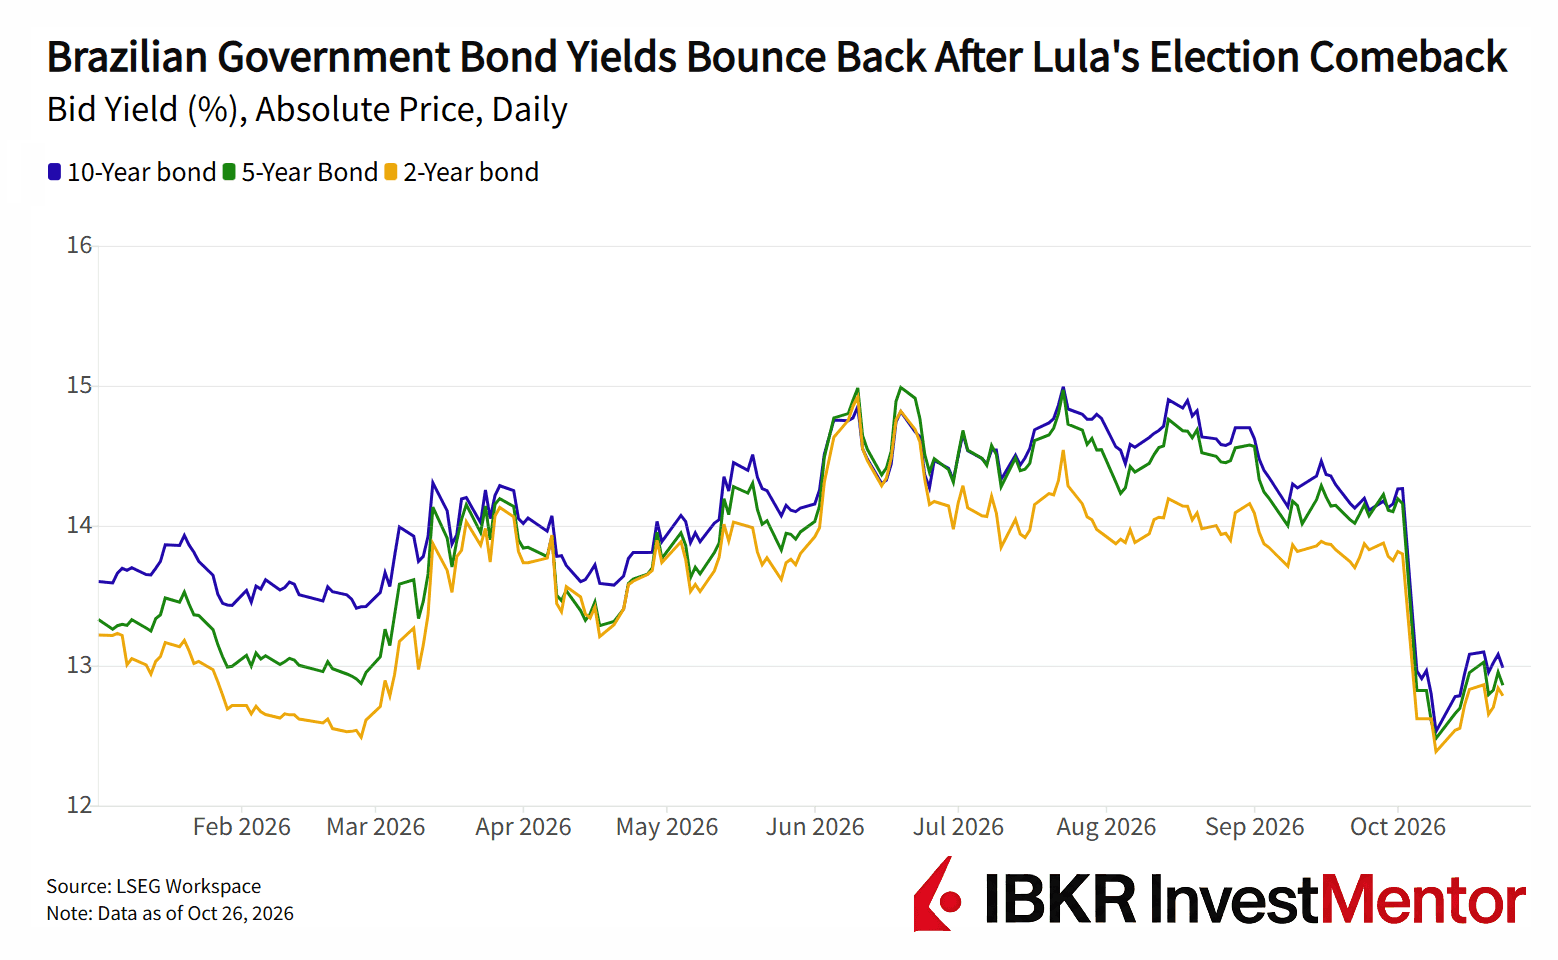
Les marchés intègrent dans les prix l'état des finances publiques, ils ne votent pas pour la personne la plus apte à diriger le pays. La dette publique du Brésil représente déjà environ 83 % de la production nationale, ce qui est considérable pour un pays émergent aux taux d'intérêt élevés. Les rendements des obligations d'État brésiliennes à 10 ans avoisinent 13 %, contre 5 % aux États-Unis ou 3 % en Allemagne. Cela signifie que sa dette est coûteuse à servir.
Les investisseurs s'attendaient à ce que Bolsonaro réduise les dépenses, tandis que Lula a fait campagne sur des mesures telles que des prestations sociales plus élevées, l'annulation de dettes et la gratuité des transports publics le week-end. Cela a fait craindre des déficits plus importants, un endettement accru et une inflation plus persistante. Les investisseurs surveillent désormais le choix du ministre des Finances par Lula ainsi que son plan budgétaire.
Bolsonaro refuse de reconnaître sa défaite et prévoit de contester le résultat. Cela alimente l'instabilité.
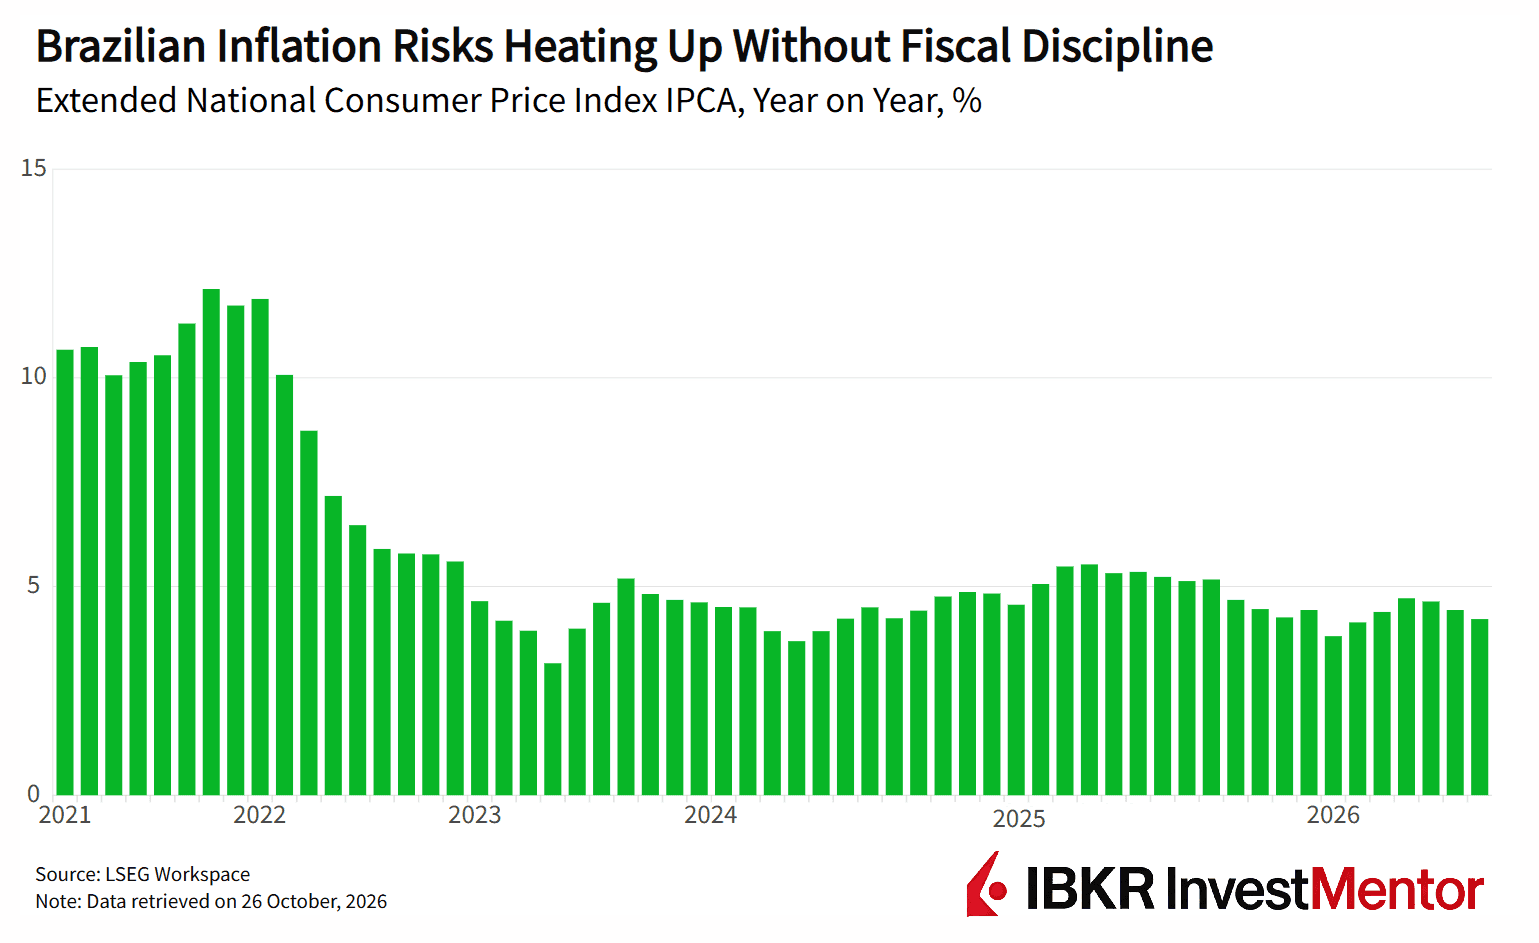
La vague de ventes sur les marchés peut se propager à l'ensemble de l'économie brésilienne. Une devise plus faible renchérit les biens importés, ce qui accentue les pressions inflationnistes. La hausse des coûts d'emprunt de l'État peut réduire les fonds disponibles pour les services publics et l'investissement. Et des taux d'intérêt élevés rendent les prêts immobiliers, les prêts aux entreprises et les autres crédits plus coûteux.
Le Brésil connaît bien ce resserrement. Son économie a progressé de 2,3 % en 2025, contre 3,4 % en 2024, les taux d'intérêt élevés ayant pesé sur la consommation et l'investissement.
Mais Lula fait lui aussi face à des contraintes. Son équipe affirme vouloir dégager un excédent budgétaire d'environ 1,3 % du PIB d'ici 2030, ce qui laisse peu de marge pour des excès budgétaires. Et un Congrès plus conservateur pourrait bloquer de fortes hausses des dépenses.
Pourquoi un investisseur à Londres, New York ou Hong Kong devrait-il s'en soucier ? Le Brésil est la première économie d'Amérique latine, avec un PIB d'environ 2 300 milliards de dollars en 2025.
C'est un poids lourd des matières premières, qui fournit au monde du soja, du pétrole, du minerai de fer, du bœuf et du café. La Chine à elle seule a acheté près de 80 % des exportations brésiliennes de soja en 2025, année où le pays a enregistré une récolte record de plus de 170 millions de tonnes. Et en tant que gardien de la forêt amazonienne et l'un des 10 principaux émetteurs de gaz à effet de serre, il est également un acteur majeur de la politique climatique.
Cela confère au Brésil une portée exceptionnellement étendue. Les variations de sa devise, de ses taux d'intérêt, de sa politique commerciale ou de sa production agricole se répercutent sur les marchés des matières premières et les chaînes d'approvisionnement mondiales.