Tech
Limite de vitesse de l'IA
Pourquoi les créateurs de l'IA eux-mêmes veulent ralentir
9/14/20269/18/2026
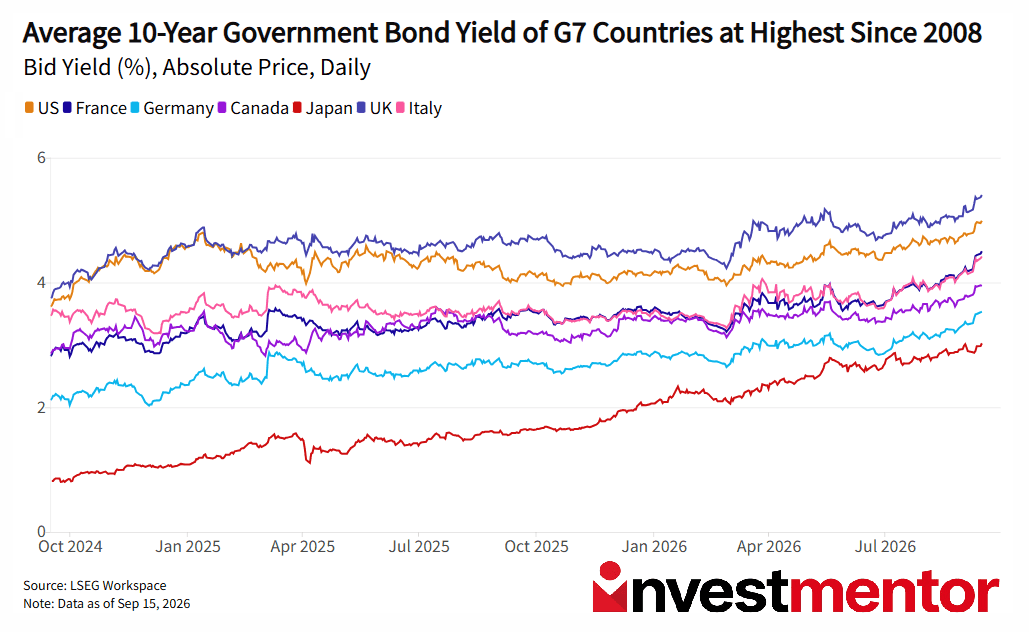
Le rendement des bons du Trésor américain à 10 ans a dépassé 5 % mardi pour la première fois depuis 2023. Il a ensuite atteint son plus haut niveau depuis 2007. Les investisseurs se sont massivement délestés des obligations d'État à l'échelle mondiale, faisant baisser les prix et monter les rendements. Les obligations d'État à 30 ans se situent à des sommets pluridécennaux dans de nombreux pays. Pourquoi cette ruée vers la sortie ?
Les rendements souverains contribuent à déterminer les coûts d'emprunt des prêts hypothécaires et des entreprises dans le monde entier, de sorte que l'impact se fait sentir dans tout le système financier.
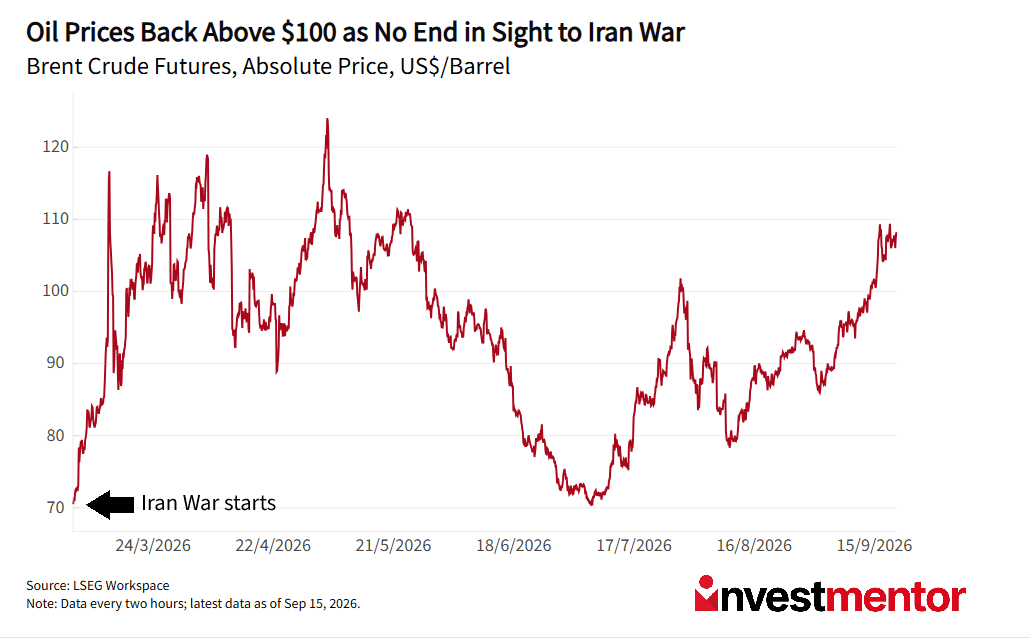
La guerre en Iran et l'élargissement du conflit au Moyen-Orient ont propulsé le brut Brent au-dessus de 105 $ le baril, augmentant les coûts de transport, de production et d'énergie. Une inflation plus élevée tend à entraîner des taux d'intérêt plus élevés.
Des forces soutenues par l'Iran ont provoqué la fermeture d'un important oléoduc, que l'Arabie saoudite s'efforce désormais de remettre en service. Le corridor énergétique le plus important, le détroit d'Ormuz, reste largement fermé. Les rebelles houthis soutenus par l'Iran ont perturbé la route alternative en mer Rouge.
La Maison-Blanche a également exhorté l'Ukraine à cesser ses attaques contre les raffineries de pétrole russes. L'Ukraine a accepté, mais seulement si la Russie fait de même. Les deux pays sont en guerre depuis l'invasion de l'Ukraine par la Russie en 2022. Les produits raffinés ont subi des pressions sur les prix encore plus fortes que le pétrole brut.
La Réserve fédérale a relevé sa fourchette de référence cible à 3,75 %–4 % lors de sa réunion de septembre, marquant la première hausse depuis 2023. Cela a prouvé que le nouveau président Kevin Warsh est prêt à défier le président américain Donald Trump, qui a exigé des baisses de taux. Avant cette réunion, les économistes avaient exprimé des inquiétudes quant à l'indépendance de la banque centrale aux États-Unis.
Si la Fed avait décidé de ne rien faire, cela aurait pu ébranler les marchés, qui avaient intégré dans les prix une probabilité de 90 % d'une hausse des taux. Les rendements obligataires auraient pu brièvement reculer, mais si une inflation élevée avait été laissée sans réponse, les investisseurs auraient pu rapidement commencer à exiger des rendements plus élevés. Une obligation rapportant 5 % devient bien moins attrayante si l'inflation s'approche de ce niveau.
La Banque centrale européenne a déjà relevé ses taux à deux reprises depuis le début de la guerre en Iran. La Banque du Japon est également engagée sur la voie du resserrement, et la Banque d'Angleterre a indiqué qu'elle pourrait s'y joindre bientôt elle aussi.
Le secrétaire au Trésor américain Scott Bessent a récemment mis en garde les opérateurs des marchés des changes et des obligations, déclarant : "Je suis la maison." Dans un casino, la maison a les probabilités en sa faveur. Le Trésor, apparemment, non.
Bessent a étendu une opération de rachat d'obligations à 6 milliards de dollars, espérant stabiliser les marchés de la dette à long terme. Pourtant, le rendement à 10 ans a malgré tout rapidement franchi les 5 %.
Les bons du Trésor américain se négocient sur un marché d'environ mille milliards de dollars par jour. Un achat de 6 milliards de dollars pouvait améliorer les conditions de négociation, mais il ne pouvait effacer ni 40 000 milliards de dollars de dette fédérale, ni une inflation persistante, ni de colossaux nouveaux emprunts. Bessent a tenté de dominer le marché, mais le marché a démasqué son bluff.
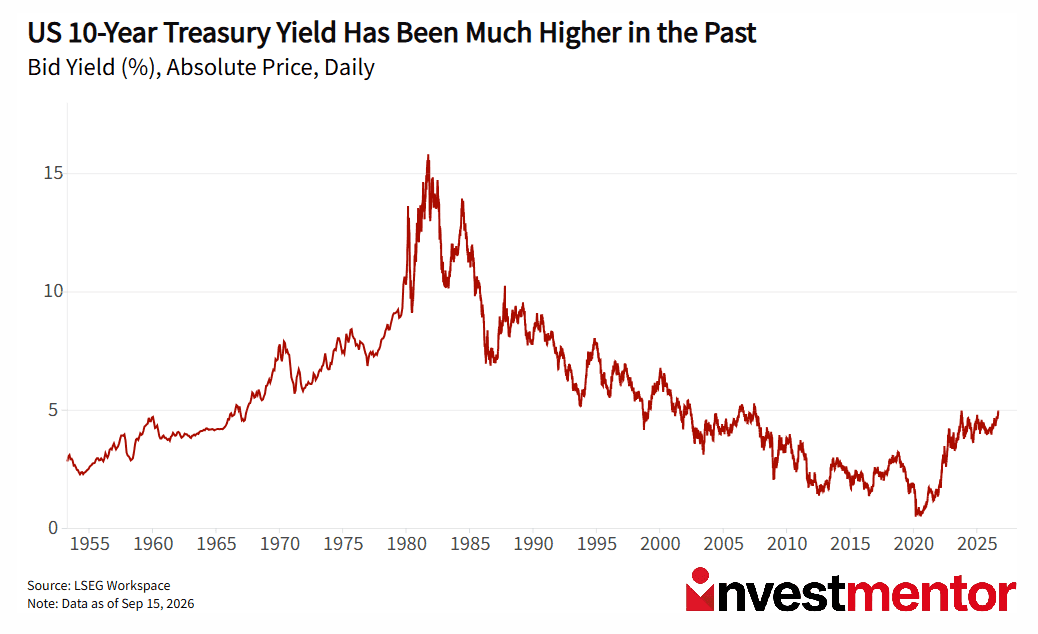
Un rendement du Trésor de 5 % paraît alarmant après les taux ultra-bas des années 2010. Mais au cours des 50 dernières années, 5 % a été plutôt ordinaire. Historiquement, la période la plus étrange a été celle où les banques centrales ont maintenu les taux proches de zéro après la crise financière de 2008 et acheté d'énormes quantités d'obligations.
Le véritable problème est ce qui a changé pendant que l'argent était bon marché. Les gouvernements ont accumulé beaucoup plus de dette. Parmi les pays du G7, tous à l'exception de l'Allemagne affichent un ratio dette/PIB supérieur à 100 %, ce qui signifie que la dette dépasse leur production économique annuelle. Les gouvernements, les entreprises et les ménages doivent tous refinancer leurs dettes à taux bas à un niveau plus élevé.
Des rendements plus élevés sont gérables lorsque les économies croissent rapidement et que les charges de dette sont faibles. Ils deviennent un problème lorsque le coût de la dette augmente plus vite que la croissance. Ce "retour à la normale" va donc probablement faire mal.
Envie d’en savoir plus ? Téléchargez notre appli gratuite pour accéder à des actualités d’experts et à des leçons interactives sur le monde financier.