Empresas
Shein em Saldo
A Shein sai de moda antes da sua entrada em bolsa há muito adiada
8/17/20268/18/2026

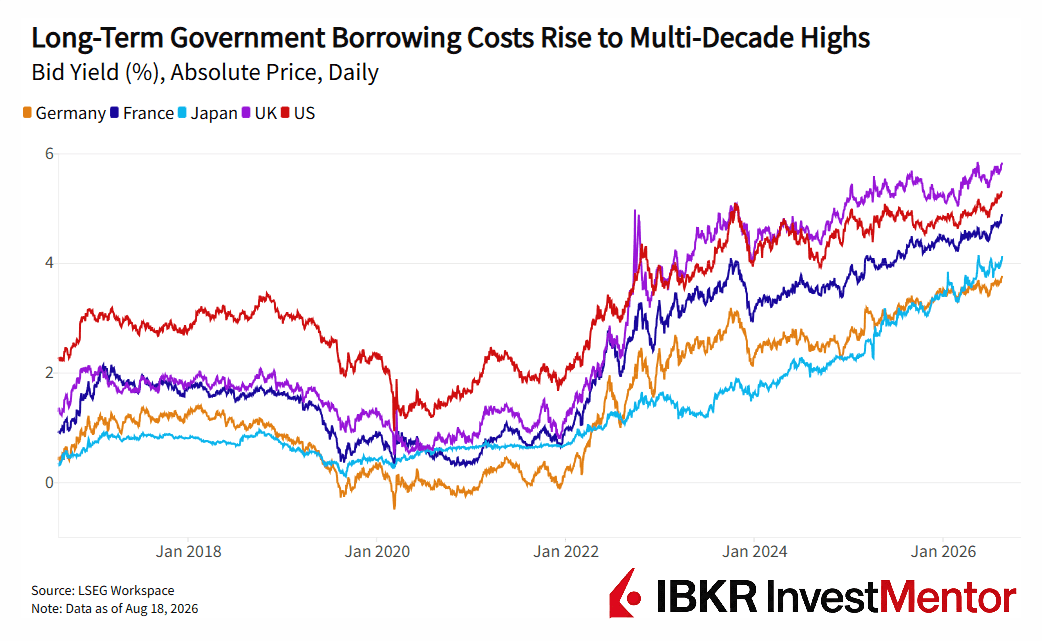
Os custos de financiamento de longo prazo continuam a subir gradualmente nas grandes economias, com as taxas de rendibilidade das obrigações a atingirem na terça-feira os níveis mais elevados em décadas.
Os movimentos diários não foram dramáticos — as taxas de rendibilidade das obrigações subiram cerca de 3 a 9 pontos base. Um ponto base equivale a um centésimo de um ponto percentual. Trata-se de um movimento moderado no mercado lento das obrigações soberanas das economias ricas. Mas a trajetória tem sido ascendente já há algum tempo.
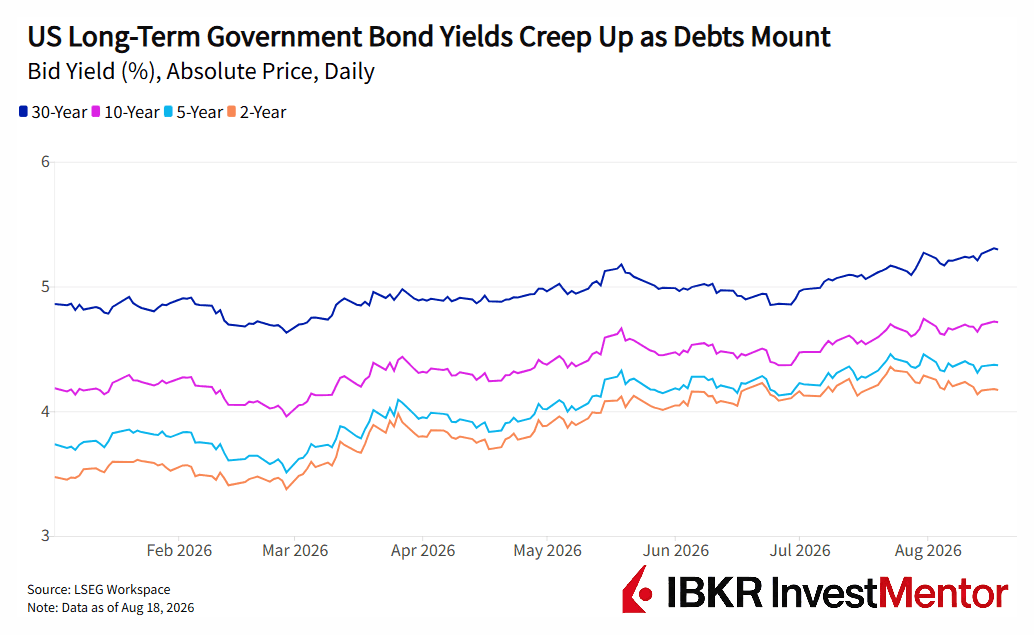
Quando os investidores vendem massivamente obrigações soberanas, os preços caem e as taxas de rendibilidade sobem. Essas taxas servem de referência para créditos à habitação, empréstimos a empresas e outra dívida na economia.
Uma obrigação a 30 anos promete pagamentos fixos durante três décadas. Isso torna-se um mau negócio se a inflação corroer os retornos, se os governos emitirem montanhas de nova dívida ou se surgirem melhores oportunidades de investimento. É por isso que as obrigações de longo prazo estão sob pressão. Quatro forças estão a atuar ao mesmo tempo:
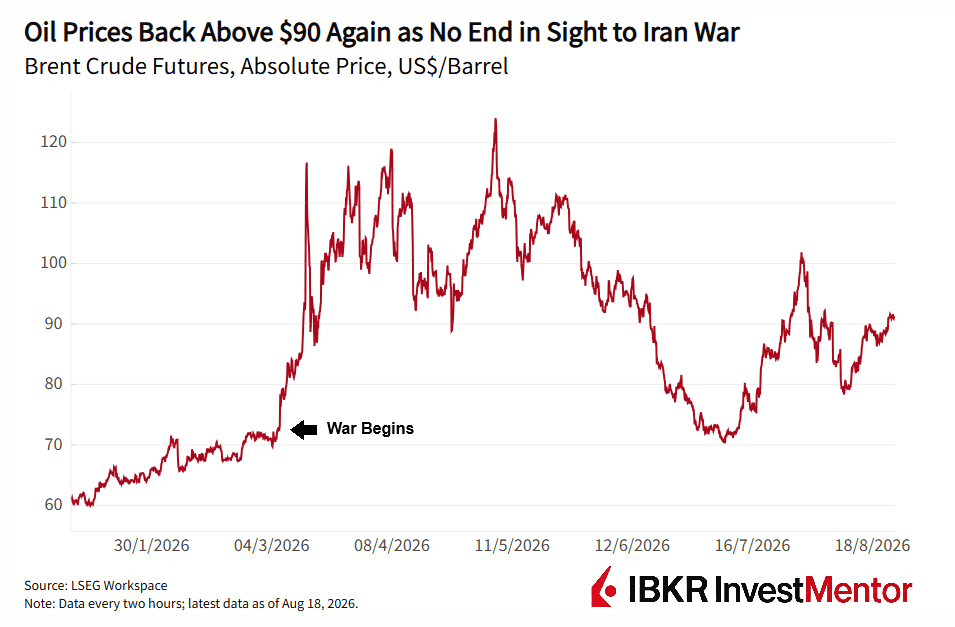
A referência mundial do petróleo, o Brent, voltou a subir acima dos 90 dólares por barril, à medida que as esperanças de pôr fim ao conflito entre os EUA e o Irão se dissiparam em grande medida. Antes do início da guerra, em fevereiro, o petróleo era transacionado apenas ligeiramente acima dos 70 dólares por barril.
Apesar de os mercados acionistas terem, em larga medida, ignorado a guerra, os mercados obrigacionistas têm dificuldade em fazê-lo. Os custos da energia repercutem-se nos transportes, na indústria, nos alimentos e nas faturas das famílias. Acontece gradualmente, mas, à medida que a guerra se arrasta, um aumento mais generalizado da inflação torna-se mais provável.
Os detentores de obrigações detestam especialmente a inflação: os pagamentos de cupão fixos (=juros) que recebem compram menos ao longo do tempo. Correm também o risco de perdas adicionais se os bancos centrais mantiverem as taxas de juro elevadas ou voltarem a subi-las. As obrigações recém-emitidas que oferecem mais juros são mais valiosas do que as antigas. É por isso que, quando as taxas de rendibilidade sobem, os preços das obrigações caem.
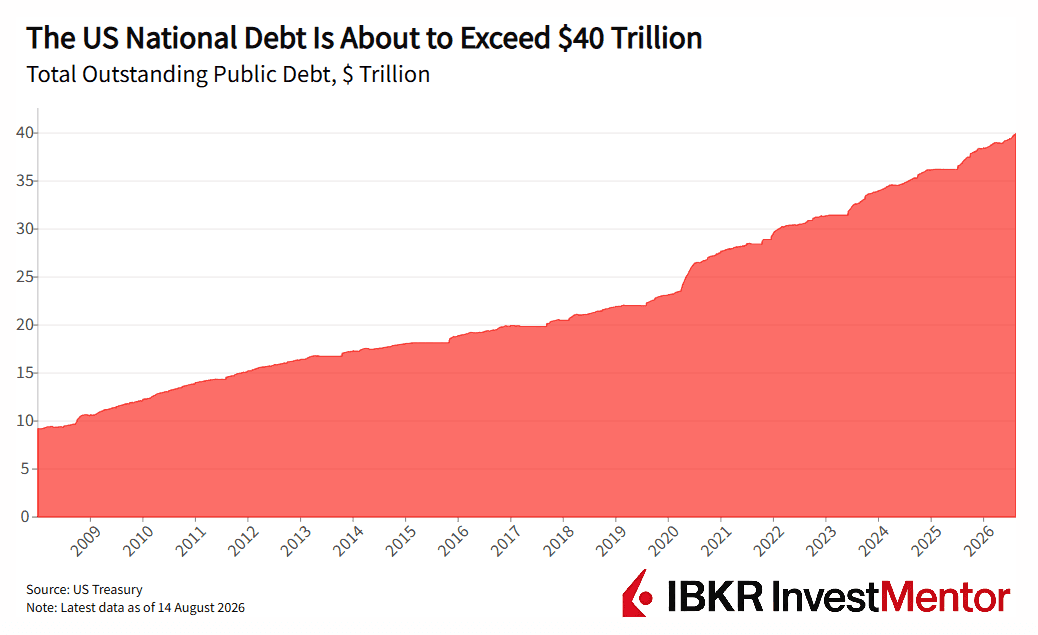
Este receio inflacionista surge num momento em que as finanças públicas já estão sob pressão. Os EUA estão a ponto de ultrapassar os 40 bilhões de dólares de dívida, ao mesmo tempo que o elevado endividamento também inquietou os investidores no Japão, em França e no Reino Unido.
O perigo é um círculo vicioso desagradável:
Os subsídios à energia, o aumento dos custos da defesa e o crescimento mais lento poderão agravar ainda mais a fatura. As ondas de calor recorde na Europa também suscitaram preocupações quanto às despesas com infraestruturas relacionadas com as alterações climáticas.
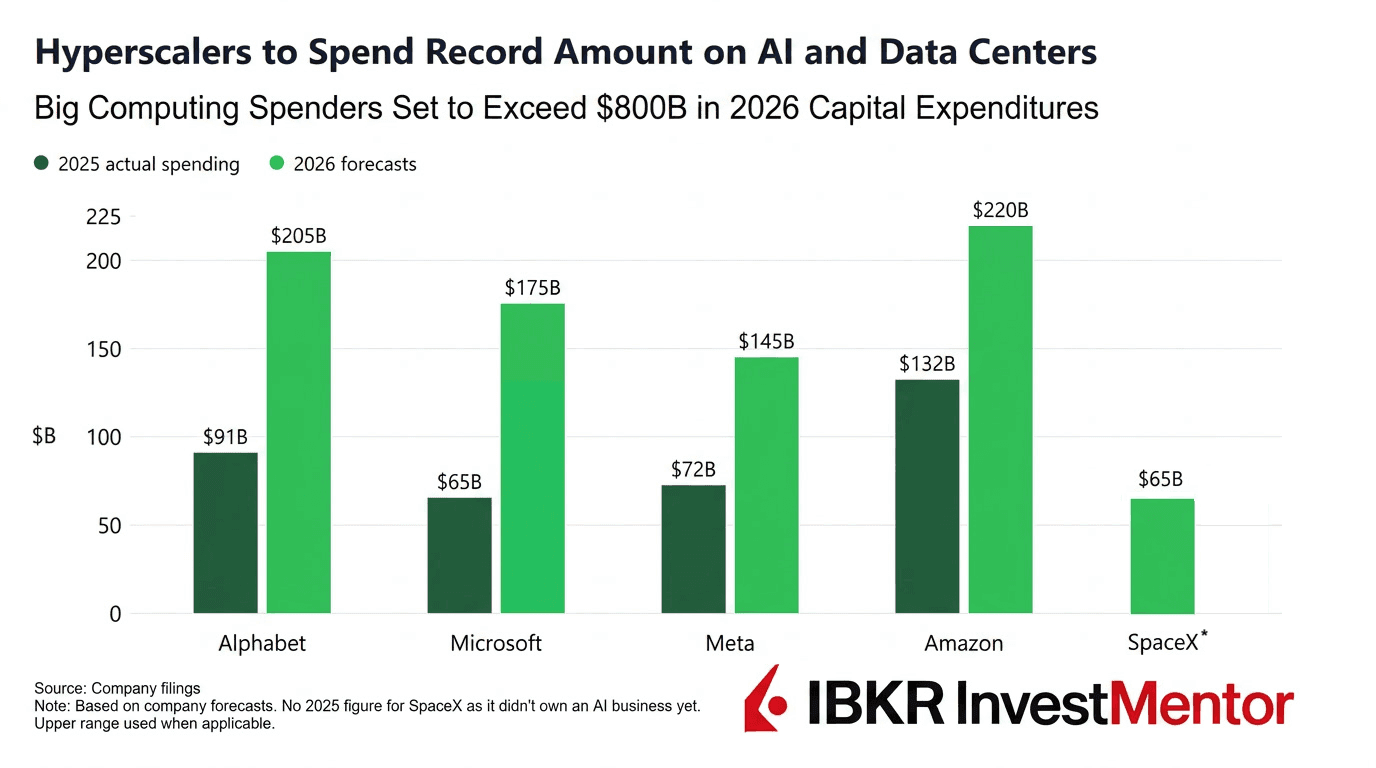
Os chamados hiperescaladores — os maiores investidores em computação — estão a canalizar centenas de milhares de milhões para centros de dados, chips e infraestruturas de energia. Cada vez mais, estão a pedir esse dinheiro emprestado. A Alphabet, a Amazon e a Meta tinham emitido quase 220 mil milhões de dólares em obrigações em 2026 até meados de agosto, já mais do dobro do total combinado de 2025.
As empresas deverão emitir um valor recorde de 1,9 bilhões de dólares de dívida com grau de investimento este ano, em comparação com 1,4 bilhões de dólares no ano passado, segundo o Barclays. Trata-se da dívida de menor risco, que compete com as obrigações soberanas por capital. Espera-se que a emissão mundial de dívida relacionada com a IA atinja quase 570 mil milhões de dólares em 2026, segundo o Morgan Stanley.
Os investidores têm uma quantidade limitada de dinheiro, pelo que os governos precisam de oferecer uma taxa de rendibilidade melhor para continuarem atrativos.
Quer explorar mais? Baixe nosso app gratuito para desbloquear atualizações de especialistas e lições interativas sobre o mundo financeiro.