Tecnologia
A Expansão da IA
As Perspetivas da Nvidia Deixam os Céticos com Menos Argumentos
8/27/20268/28/2026
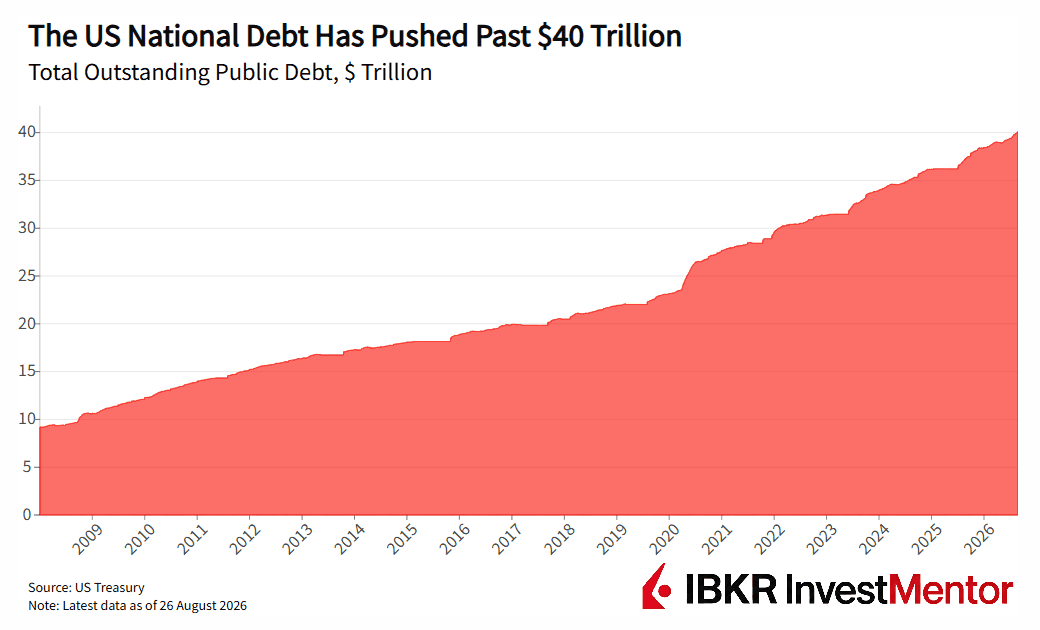
O Secretário do Tesouro dos EUA Scott Bessent está a enfrentar abertamente os mercados, num momento em que a dívida pública atingiu 40 bilhões de dólares. Nas últimas semanas, Bessent iniciou uma série de manobras invulgares, primeiro sustentando uma moeda estrangeira e depois recomprando obrigações do Tesouro norte-americano para reduzir os custos de financiamento dos EUA.
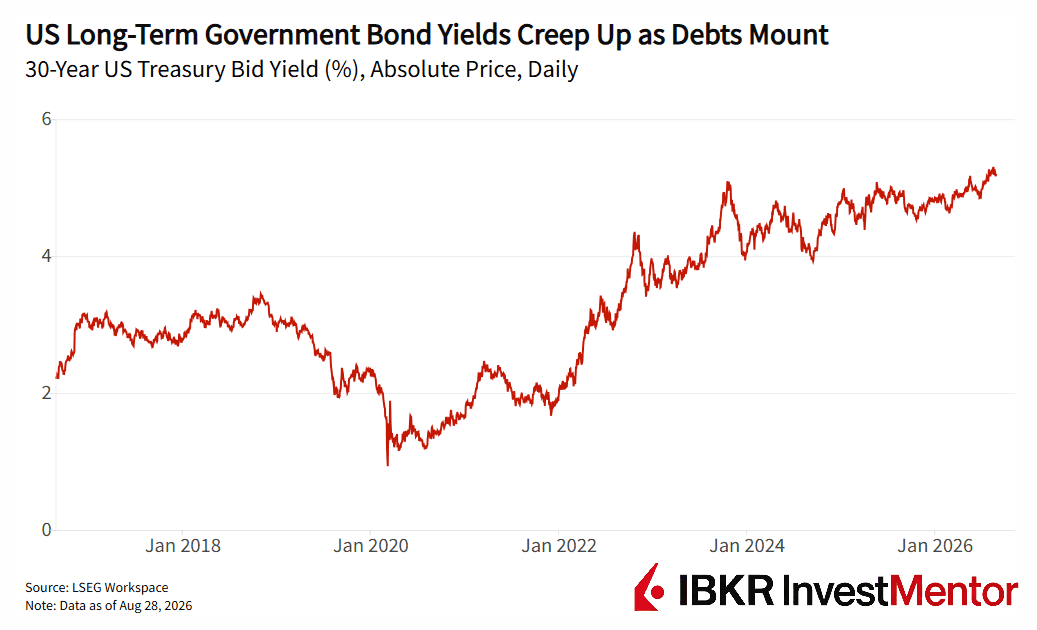
Depois de a taxa de rendibilidade das obrigações do Tesouro a 30 anos ter tocado o nível mais alto em 19 anos em meados de agosto, o seu departamento anunciou que iria, no mínimo, duplicar as compras de obrigações do Estado com maturidades entre 10 e 30 anos, de 2 mil milhões para 4 mil milhões de dólares por operação.
As recompras do Tesouro podem retirar do mercado obrigações mais antigas e de mais difícil transação e manter o mercado a funcionar sem problemas. Mas estes movimentos mais recentes pretendem ser intervenções de mercado, que normalmente só são exercidas pelos bancos centrais numa emergência financeira.
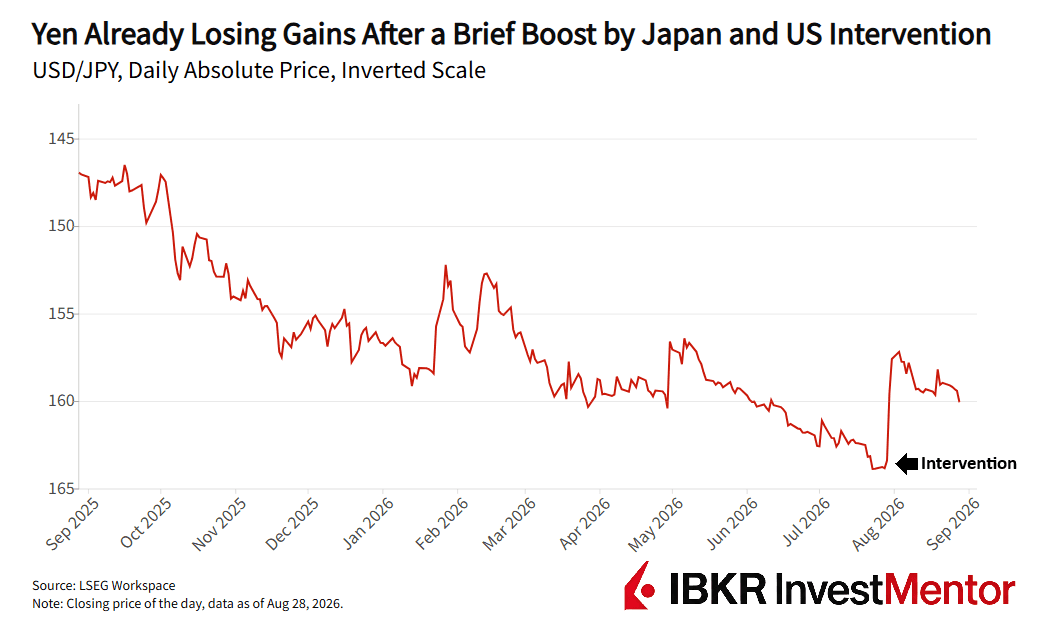
Em julho, os EUA juntaram-se ao Japão na compra de iene, depois de a moeda ter caído para perto de um mínimo de 40 anos. Em vez de dólares, Washington vendeu euros das suas reservas e comprou ienes.
Os EUA envolveram-se provavelmente por interesse orçamental próprio. O Japão detinha mais de um bilião de dólares em obrigações do Estado norte-americanas no final de maio, sendo o maior detentor estrangeiro. Uma venda massiva japonesa poderia ter empurrado as taxas de rendibilidade norte-americanas para níveis mais elevados.
Bessent interveio agora em dois mercados com ligações aos custos de financiamento dos EUA:
Bessent também interveio no conflito no Médio Oriente. As suas sanções ao Irão, recentemente ampliadas, ameaçam isolar bancos, empresas e países que continuem a negociar com Teerão.
Isto visa em grande medida a China, que compra cerca de 90% do petróleo do Irão e rejeita sanções unilaterais dos EUA.
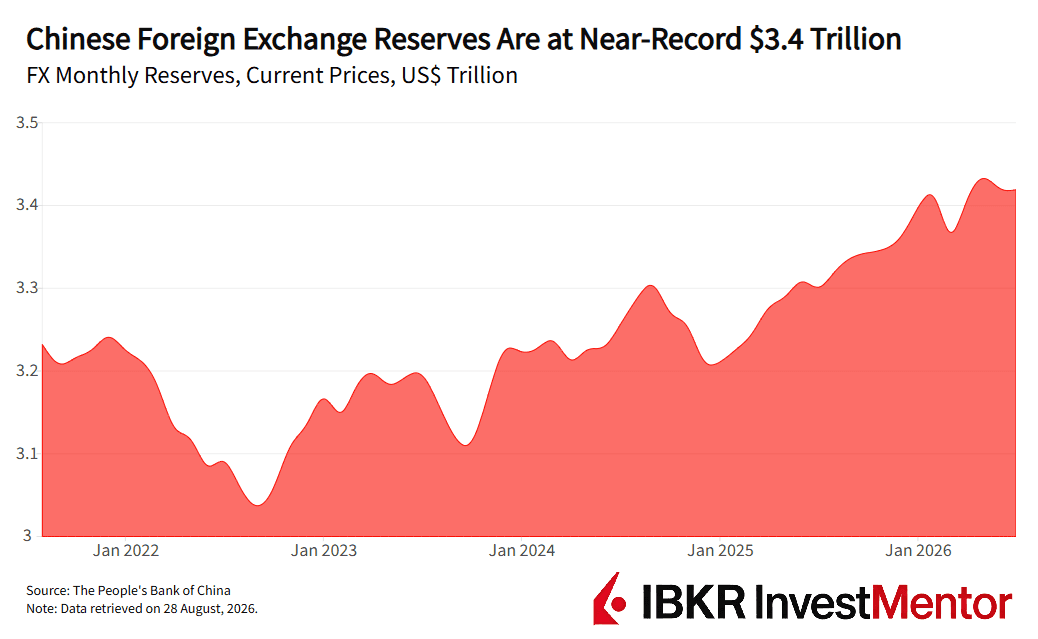
Mas isto encaixa mal com o estratega intervencionista nos mercados obrigacionistas. A China tinha mais de 3,4 biliões em reservas cambiais em maio, as maiores do mundo. Estima-se que uma grande parte esteja em dólares. A China continua também a ser um importante credor dos EUA, com detenções de obrigações do Estado de cerca de 630 mil milhões de dólares em junho, segundo o Tesouro dos EUA. Este último número tem vindo a diminuir, mas a China continua a ser o terceiro maior credor estrangeiro da América.
A fé de Bessent na intervenção estatal tem uma ironia histórica. Foi gestor de fundos de George Soros, cuja firma ganhou mais de 1 mil milhão de dólares ao apostar contra a libra esterlina em 1992. O Reino Unido gastou milhares de milhões a defender a libra contra os especuladores cambiais antes de retirar a moeda do mecanismo de taxas de câmbio da Europa. Soros ganhou a alcunha de "o homem que quebrou o Banco de Inglaterra".
Mais tarde, Bessent ajudou o fundo de Soros a ganhar mais de 1 mil milhão de dólares a apostar também contra o iene. Agora aplica dinheiro público contra os vigilantes das obrigações que consideram que as obrigações do Tesouro dos EUA deveriam render mais.
Mas existe uma matemática brutal por trás da venda massiva de obrigações. Se um governo mantém défices persistentes, tem de emitir mais dívida. A inflação corrói o valor futuro dessas obrigações, enquanto uma dívida norte-americana crescente obriga os investidores a absorver cada vez mais emissões do Tesouro. O resultado: os investidores exigem taxas de rendibilidade mais altas para compensar os riscos crescentes.
Espere, porque não é a Reserva Federal a liderar os esforços de compra de obrigações nos EUA?
Com três meses de funções, o presidente da Fed, Kevin Warsh, tem o instinto oposto. Criticou ferozmente os banqueiros centrais modernos por se concentrarem demasiado nos movimentos do mercado. Acredita que as compras de ativos em larga escala só devem ser reservadas para emergências financeiras agudas.
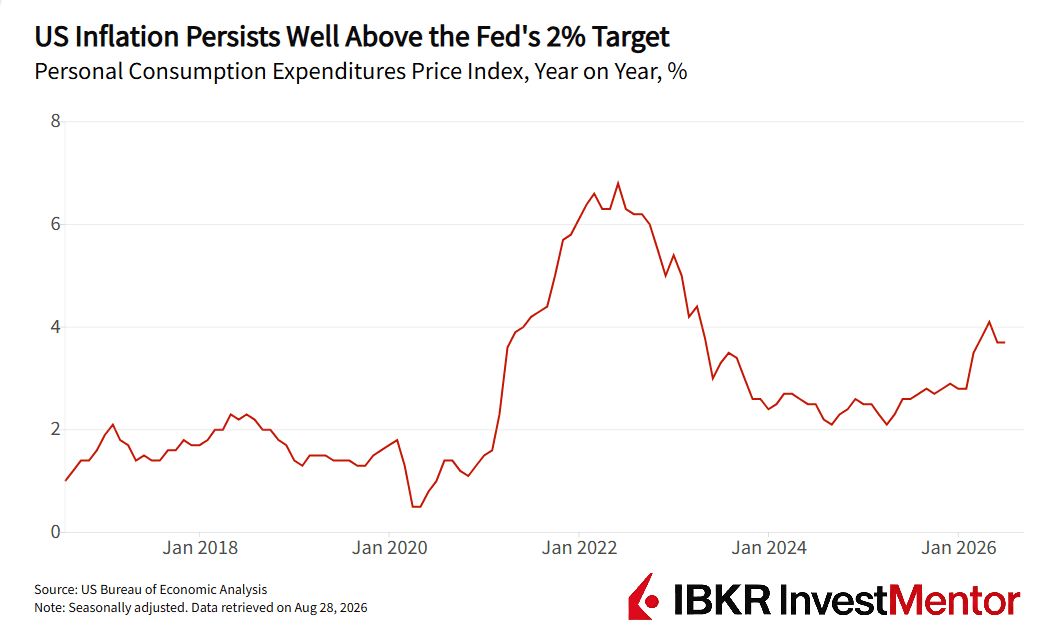
Na cúpula de verão dos banqueiros centrais em Jackson Hole na sexta-feira, Warsh sugeriu um aumento das taxas, afirmando que a Fed tem "trabalho a fazer" se a inflação não for contida. Os preços ao consumidor subiram 3,7% em julho em termos anuais, bem acima da meta de 2% da Fed. Comprar obrigações do Tesouro iria baixar as taxas de rendibilidade e flexibilizar as condições financeiras — o oposto do que a Fed pretende.
Assim, o Tesouro dos EUA e a Fed estão num braço-de-ferro. Mas o que está realmente a empurrar as taxas de rendibilidade para cima?
A menos que Washington acabe por gastar menos, cobrar mais impostos ou gerar um crescimento invulgarmente forte, os investidores obrigacionistas continuarão a fixar um preço para esse fracasso.
Quer explorar mais? Baixe nosso app gratuito para desbloquear atualizações de especialistas e lições interativas sobre o mundo financeiro.