
Empresas
Aposta no Cancro
A Estrela da Pandemia Moderna Está de Volta com uma Nova Vacina
8/19/20268/27/2026
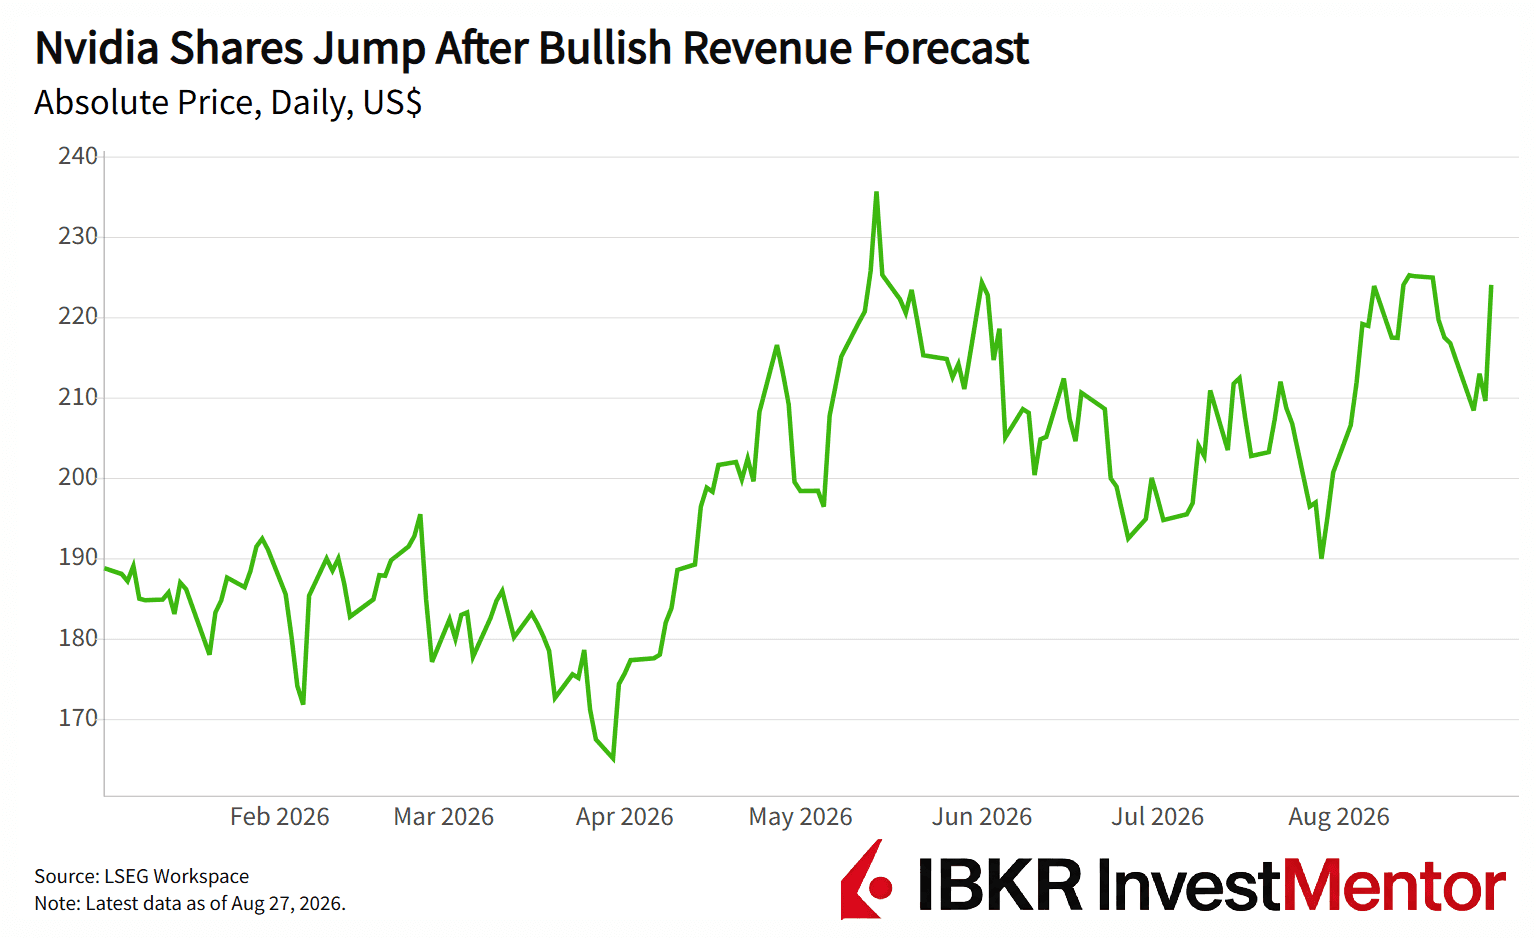
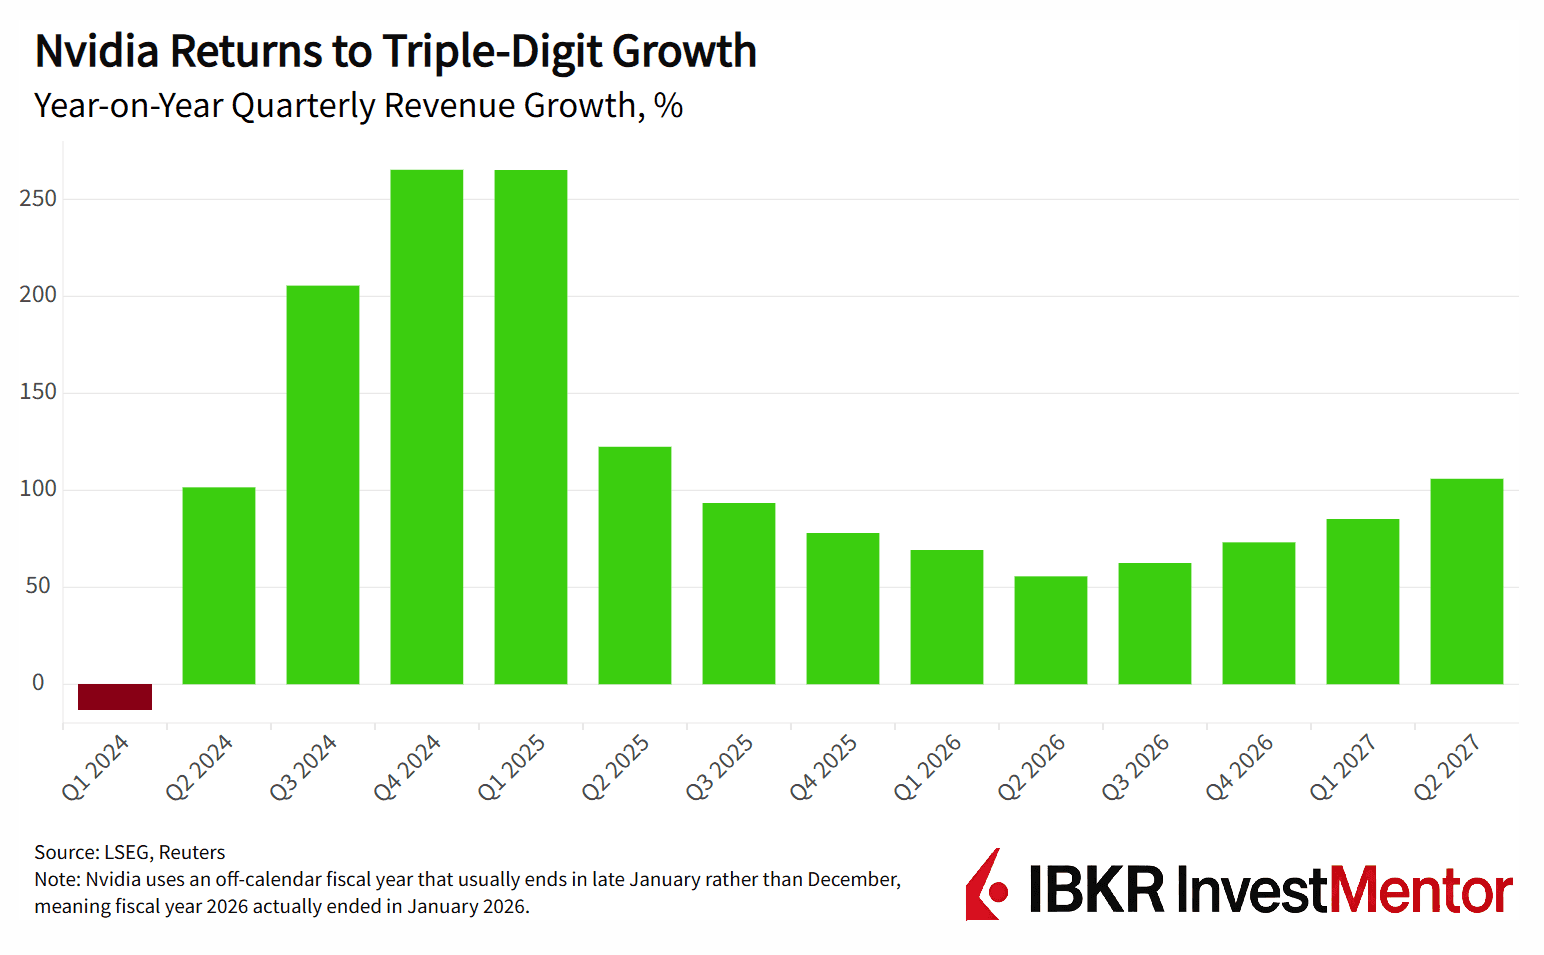
O trimestre da Nvidia foi absurdamente grande, como de costume. Mas a verdadeira razão pela qual as ações da titã dos chips dispararam mais de 7% na negociação matinal de quinta-feira foi a previsão surpresa: a Nvidia espera que as vendas cresçam 70% no próximo ano fiscal, superando com folga as expectativas dos analistas de apenas 44%.
Nunca antes tinha emitido orientações tão específicas para um horizonte tão distante. Mas talvez a Nvidia se tenha cansado de superar previsões trimestre após trimestre, sem qualquer recompensa por parte dos investidores. Em cinco dos últimos seis trimestres, as ações da empresa caíram apesar de resultados extraordinários. As expectativas são altíssimas para a empresa mais valiosa do mundo.
Resumo trimestral:
A Nvidia é, sem dúvida, o coração pulsante do boom da IA. Os seus resultados tornaram-se a métrica preferida do mercado para medir a saúde desta indústria nascente.
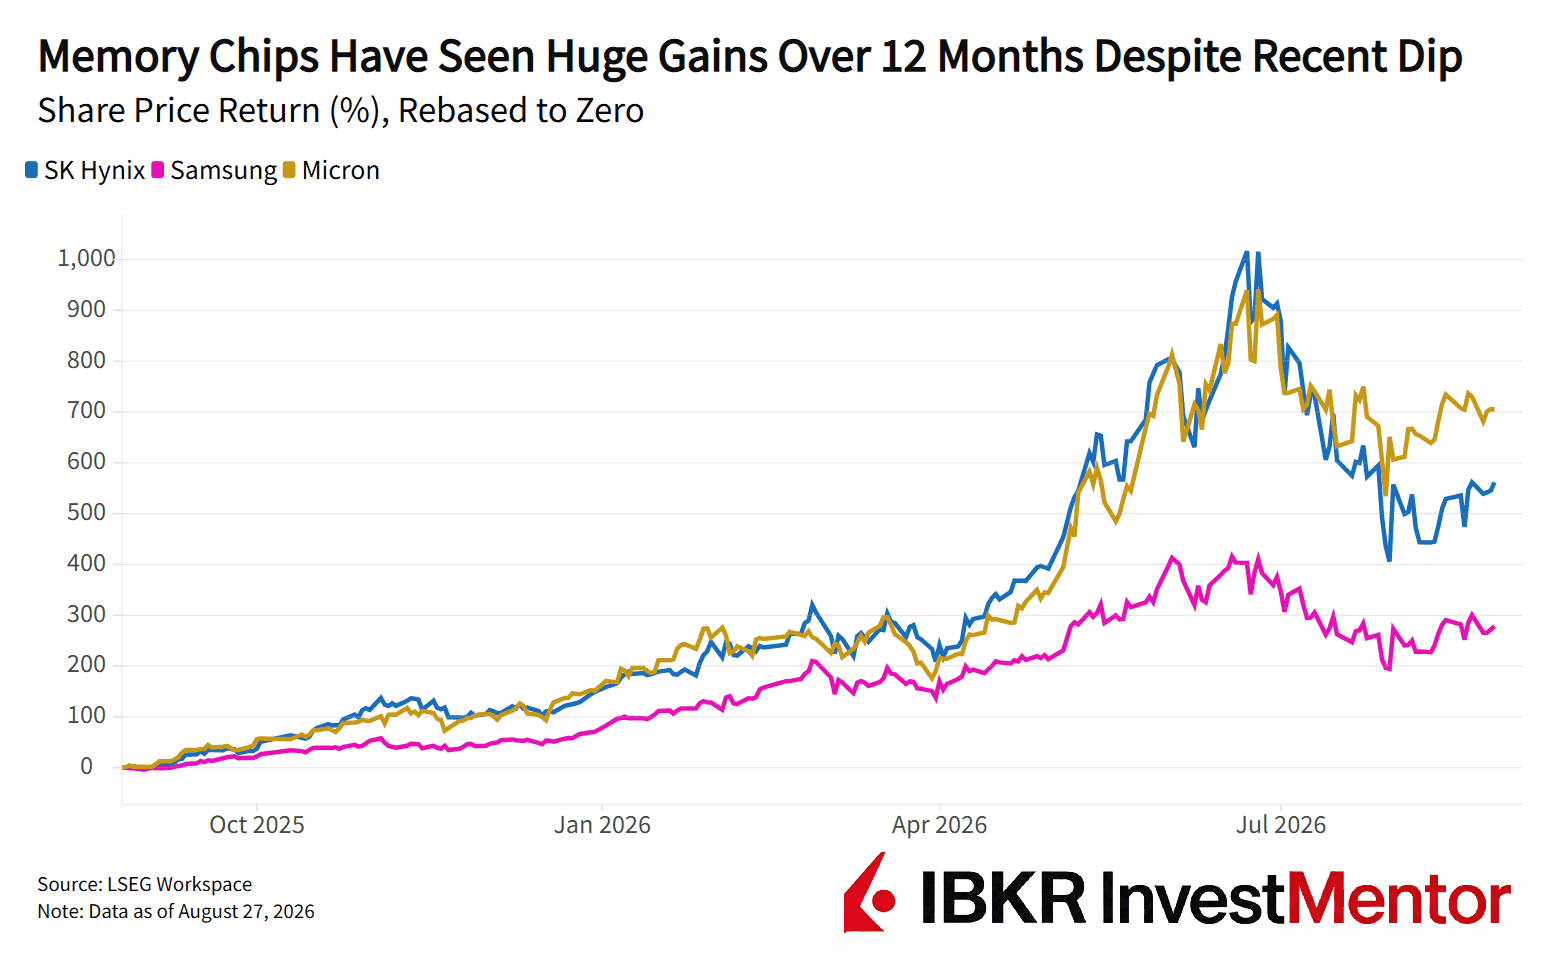
Porquê? Porque quase todos os grandes protagonistas da IA utilizam os chips da Nvidia e a sua plataforma de programação Cuda. A OpenAI, a Anthropic, a Amazon, a Microsoft, startups e governos estão numa corrida para construir infraestruturas de IA. Até a Google, que tenta promover a sua própria linha de chips TPU, continua fortemente dependente da Nvidia. E há ainda a infraestrutura que sustenta a Nvidia: gigantes como a fundição de chips TSMC (que na realidade fabrica os chips da Nvidia), a fabricante de máquinas de litografia ASML, e fabricantes de chips de memória como a Micron, a SK Hynix e a Samsung.
Este relatório de resultados sugeriu que o boom continua vivo e de boa saúde. O CEO da Nvidia, Jensen Huang, chegou mesmo a dizer que a procura está a “acelerar” e que a “construção de infraestruturas de IA está a todo o vapor.”
Uma controvérsia ensombra os resultados da Nvidia: estará a empresa a subsidiar a sua própria procura? As acusações tornaram-se tão sonoras que a Diretora Financeira Colette Kress decidiu responder-lhes diretamente.
“Reconhecemos a dimensão deste apoio, e sabemos que alguns lhe chamarão financiamento circular. Nós vemos as coisas de forma diferente,” disse ela na conferência de resultados, acrescentando que todos os seus investimentos serão “excelentes”, com risco limitado.
A Nvidia investiu em clientes como a OpenAI e a Anthropic, ofereceu acordos de partilha de receitas, apoiou operações de financiamento e prometeu apoio a enormes projetos de infraestruturas de IA. Recentemente, juntou-se a uma iniciativa de financiamento destinada a mobilizar centenas de milhares de milhões de dólares para a construção de infraestruturas de IA.
Outro problema que a Nvidia enfrenta é um que a maioria das empresas adoraria ter: procura excessiva. A CFO Kress afirmou que a procura poderá duplicar no próximo ano, mas a Nvidia continua limitada pela oferta. Em termos simples: os clientes querem mais chips de IA do que a Nvidia consegue fornecer.
O maior problema são os chips de memória avançados, que a Nvidia tem de comprar a terceiros. Há uma escassez a nível mundial e os preços estão a disparar. A memória dinâmica de acesso aleatório (DRAM) utilizada pelos servidores de IA duplicou de preço apenas no primeiro trimestre de 2026 e deverá quadruplicar no conjunto do ano, segundo a Deloitte.
Isto também está a afetar as margens (inacreditavelmente elevadas) da Nvidia. Embora a margem bruta tenha subido ligeiramente para 75% no último trimestre, poderá cair para 71% no início do próximo ano, prevê a Nvidia.
A Nvidia tem um grande problema: a China. Dominava o maior mercado de semicondutores do mundo, com uma quota de 95% nos chips avançados. Mas isso desapareceu quando os EUA proibiram a China de comprar chips de ponta, em 2022.
Washington aliviou as restrições, dando a empresas como a Alibaba, a Tencent e a ByteDance, empresa-mãe do TikTok, autorização para comprar alguns chips avançados da Nvidia. Mas a China inverteu a situação, bloqueando os acordos durante meses. O Departamento do Comércio dos EUA afirma que as remessas finalmente começaram, mas lentamente. A Nvidia não incluiu quaisquer receitas de centros de dados chineses nas suas perspetivas.
Para a China, a prioridade é ajudar as empresas nacionais, como a Huawei, a desenvolver os seus próprios chips. O Morgan Stanley espera que o mercado chinês de chips de IA atinja 67 mil milhões de dólares até 2030, com 86% dominado por operadores nacionais.
Quer explorar mais? Baixe nosso app gratuito para desbloquear atualizações de especialistas e lições interativas sobre o mundo financeiro.