Política
Xi em Washington
Glamorosa Supercúpula EUA-China Produz Resultados Mornos
28/09/2026
28/09/2026
O governo do Reino Unido está a reativar o seu antigo programa de apoio à compra de casa com alguns ajustes e um novo nome: Your First Home. Os compradores de primeira habitação poderão adquirir um imóvel de construção nova com apenas 2,5% de entrada e receber um empréstimo de capital de 20% do governo, com um período inicial sem juros. (Por quanto tempo? Ninguém fora do círculo restrito do primeiro-ministro Andy Burnham sabe ainda.)
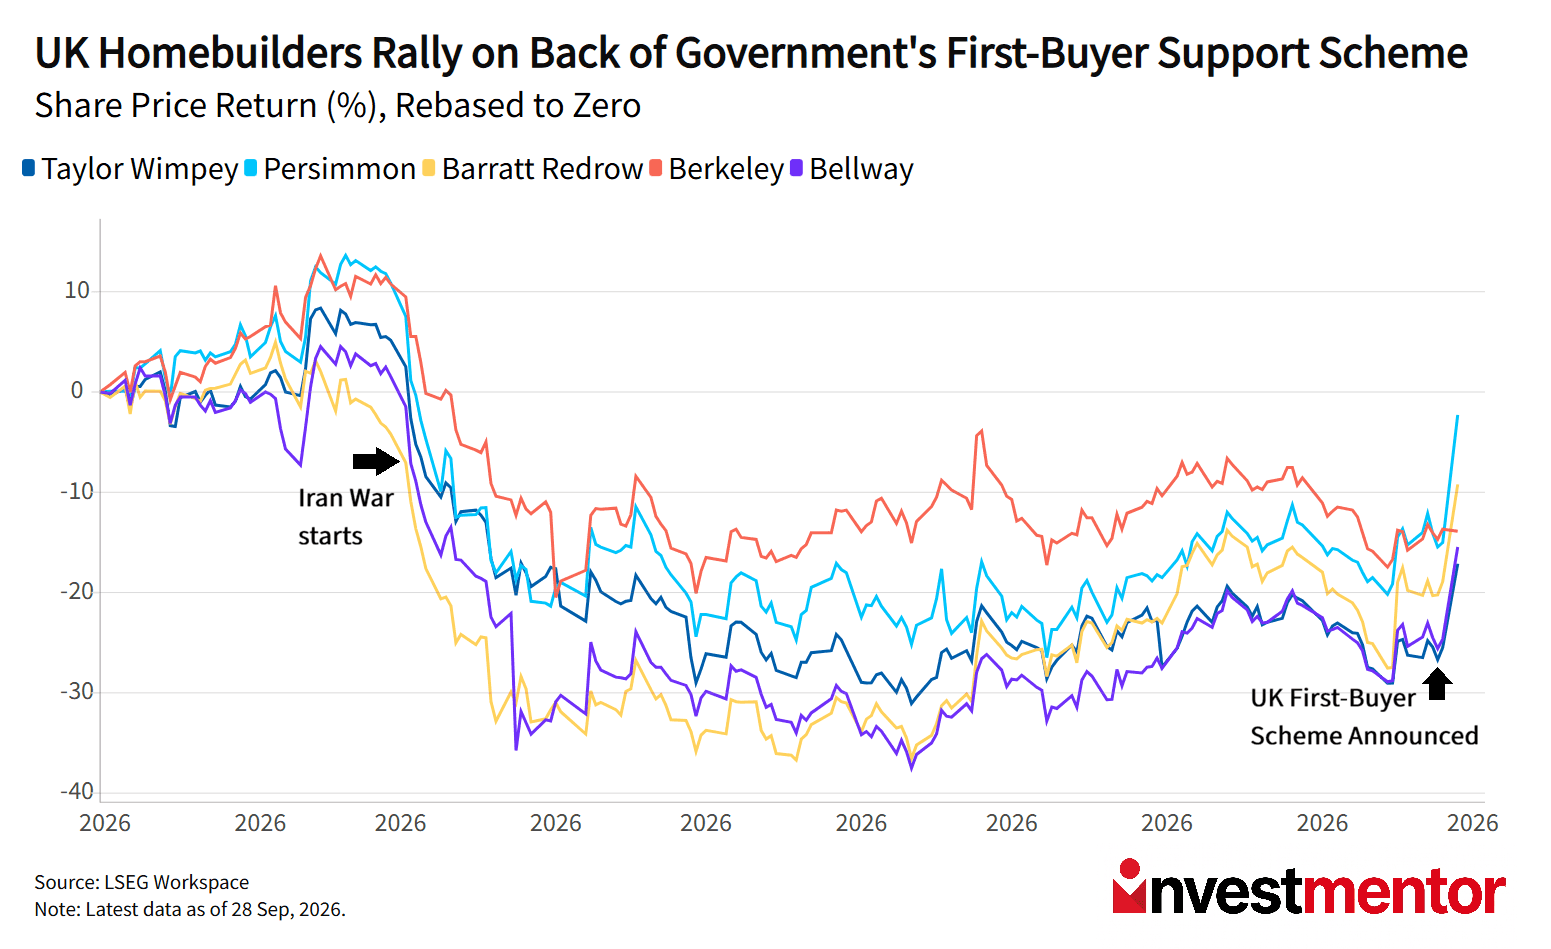
Apesar dos detalhes vagos, as ações das construtoras de habitação dispararam com a notícia. A Taylor Wimpey, a Persimmon, a Barratt Redrow e as restantes subiram todas mais de 10%.
O programa tem dois objetivos:
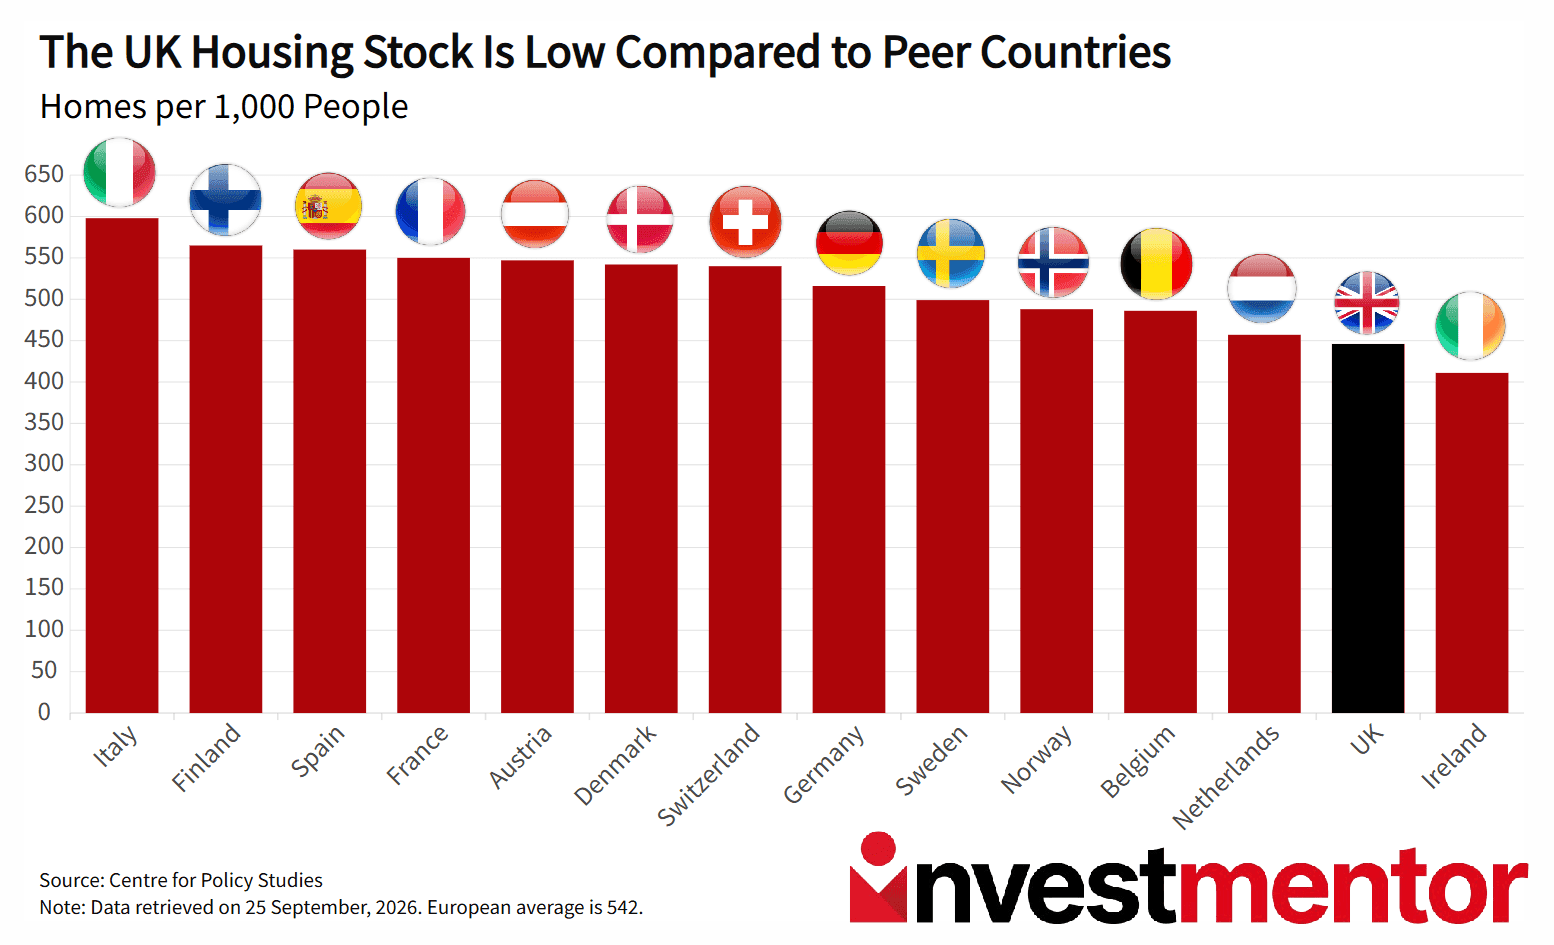
A crise da habitação no Reino Unido é sobretudo um problema de escassez. A Grã-Bretanha tem apenas 445 casas por cada 1.000 habitantes, a segunda taxa mais baixa de toda a Europa. Segundo o Centre for Policy Studies, o Reino Unido teria de construir 565.000 casas por ano, mais do dobro do ritmo atual, para atingir a média europeia até 2040.
O parque habitacional do Reino Unido é também o mais antigo do mundo, segundo a instituição de investigação em construção BRE Trust, com um quinto das casas com mais de 100 anos. Isso significa que as casas que estão disponíveis carecem frequentemente de instalações modernas e de eficiência energética e apresentam problemas estruturais.
Embora o novo programa tente resolver esta questão, o receio é que, se muitos novos compradores entrarem no mercado, os preços das casas simplesmente subam ainda mais, a menos que as construtoras acelerem o ritmo. Ótimo para os proprietários. Menos ótimo para os aspirantes a proprietários.
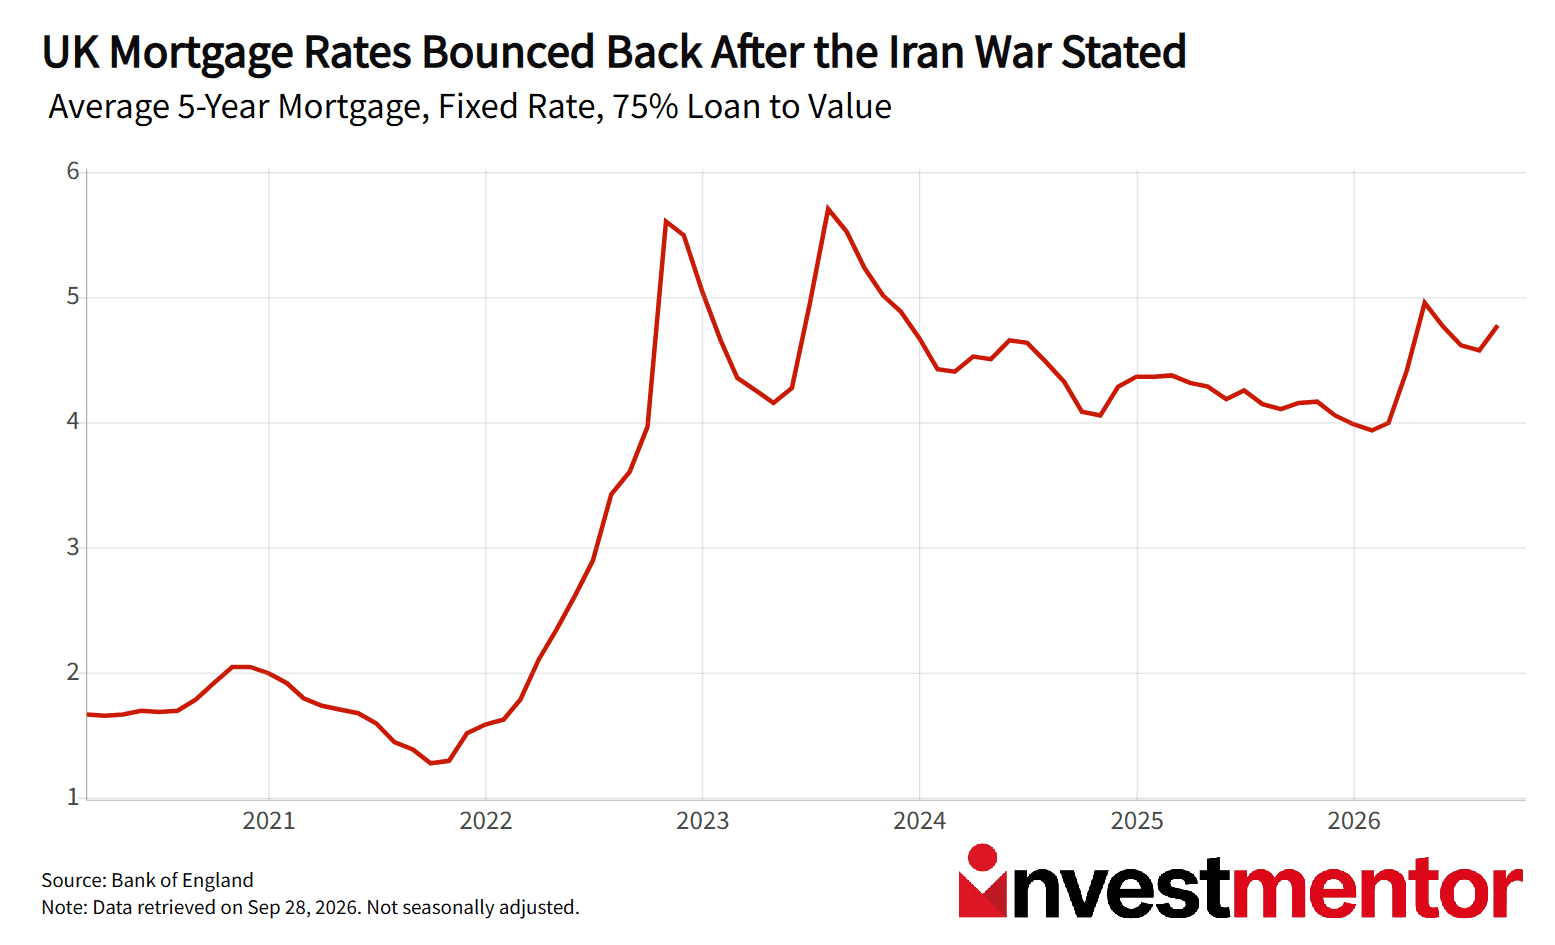
Até as casas acessíveis podem tornar-se inacessíveis quando os custos de financiamento sobem.
No Reino Unido, as taxas de juro fixas dos créditos à habitação médias continuam em torno dos 5%-6%, bem acima dos contratos ultrabaixos que muitos proprietários fixaram há apenas quatro ou cinco anos. A Guerra do Irão interrompeu uma trajetória descendente, e as taxas voltam a subir. E não é apenas no Reino Unido. Nos EUA, por exemplo, a taxa média dos créditos à habitação a 30 anos subiu acima dos 7%.
Isso importa porque a maioria das pessoas não compra casas a pronto. Compra-as em prestações mensais. Quando as taxas sobem, essas prestações disparam, reduzindo o número de pessoas que podem comprar uma casa. Muitas famílias já não conseguirão sequer obter uma proposta de crédito à habitação de um banco.
Na cidade de Nova Iorque, o presidente da câmara Zohran Mamdani congelou as rendas de milhões de apartamentos com renda estabilizada, argumentando que os inquilinos precisam de alívio. Os senhorios estão a contestar a decisão em tribunal.
Em Espanha, dezenas de milhares de pessoas marcharam por Madrid depois de Maricarmen Abascal, de 87 anos, ter sido despejada à força na sua cadeira de rodas de uma casa que a sua família arrendava desde 1956. A sua renda subiu de 500 euros para 2.650 euros por mês para refletir os preços de mercado atuais. O governo de esquerda está a tentar aprovar controlos de rendas, mas tem dificuldade em obter apoio num parlamento dividido.
Diferentes países estão a tentar diferentes soluções: subsídios aos compradores, limites às rendas, proteções aos inquilinos. Mas, à medida que as taxas de juro continuam a subir, todos se debatem com o mesmo problema: não existem casas acessíveis suficientes.