Entreprises
Shein en solde
Shein n'est plus à la mode avant son introduction en bourse attendue depuis longtemps
8/17/20268/18/2026

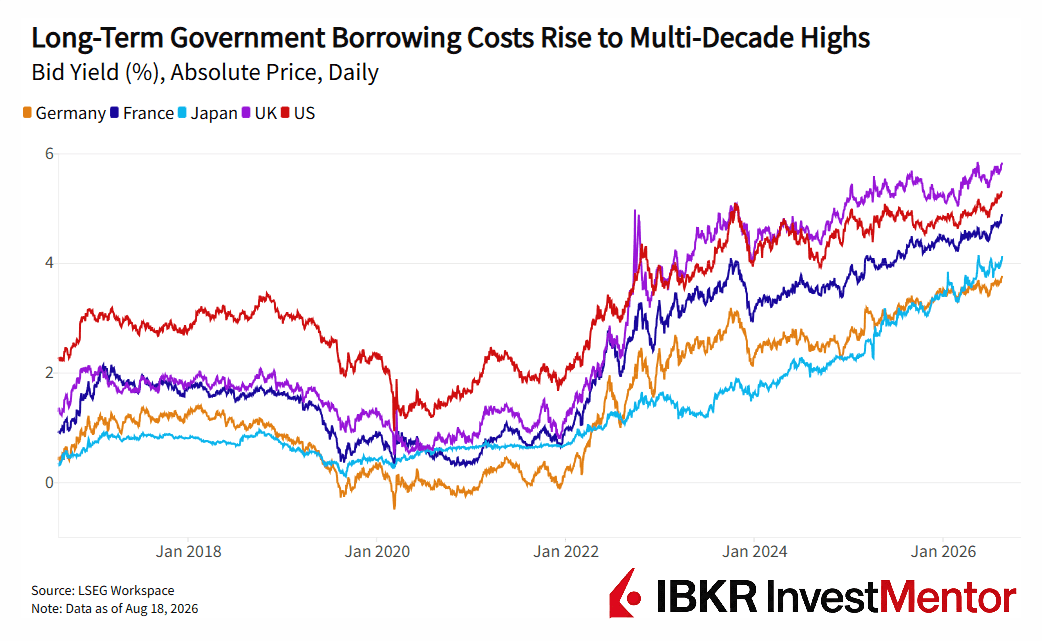
Les coûts d'emprunt à long terme continuent de grimper pour les grandes économies, les rendements obligataires atteignant mardi leurs niveaux les plus élevés depuis des décennies.
Les variations quotidiennes n'ont pas été spectaculaires — les rendements obligataires ont progressé d'environ 3 à 9 points de base. Un point de base équivaut à un centième de point de pourcentage. Il s'agit d'un mouvement modéré sur le marché obligataire souverain, peu volatil, des économies riches. Mais la trajectoire est haussière depuis un certain temps déjà.
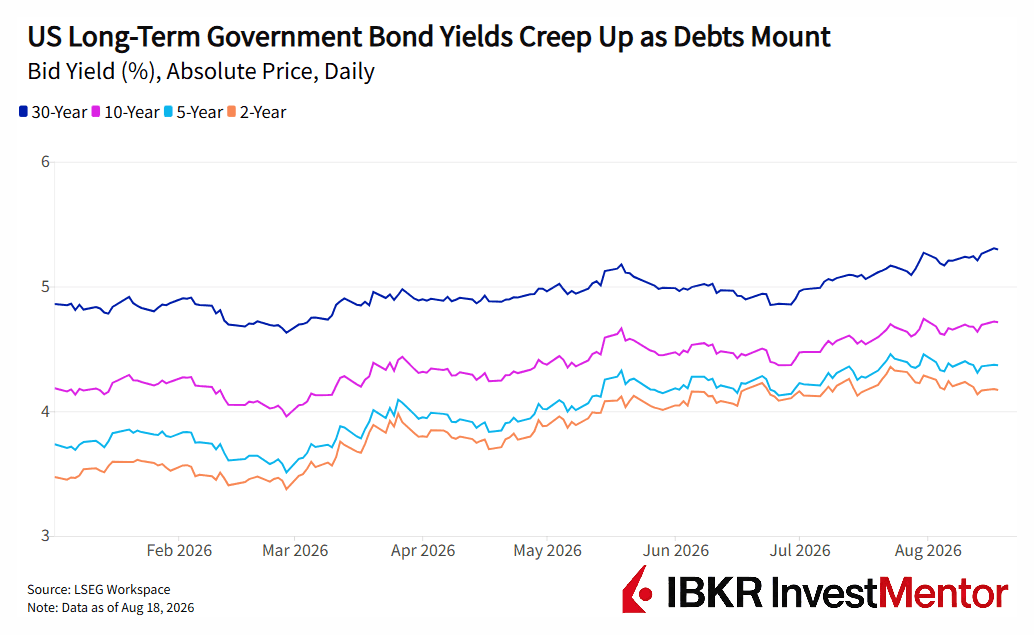
Lorsque les investisseurs se débarrassent des obligations d'État, les prix baissent et les rendements montent. Ces rendements servent de références pour les prêts hypothécaires, les crédits aux entreprises et les autres dettes de l'économie.
Une obligation à 30 ans promet des paiements fixes pendant trois décennies. Cela devient une très mauvaise affaire si l'inflation ronge les rendements, si les États émettent des montagnes de nouvelles dettes ou si de meilleures opportunités d'investissement apparaissent. C'est pourquoi les obligations à long terme sont sous pression. Quatre forces frappent en même temps :
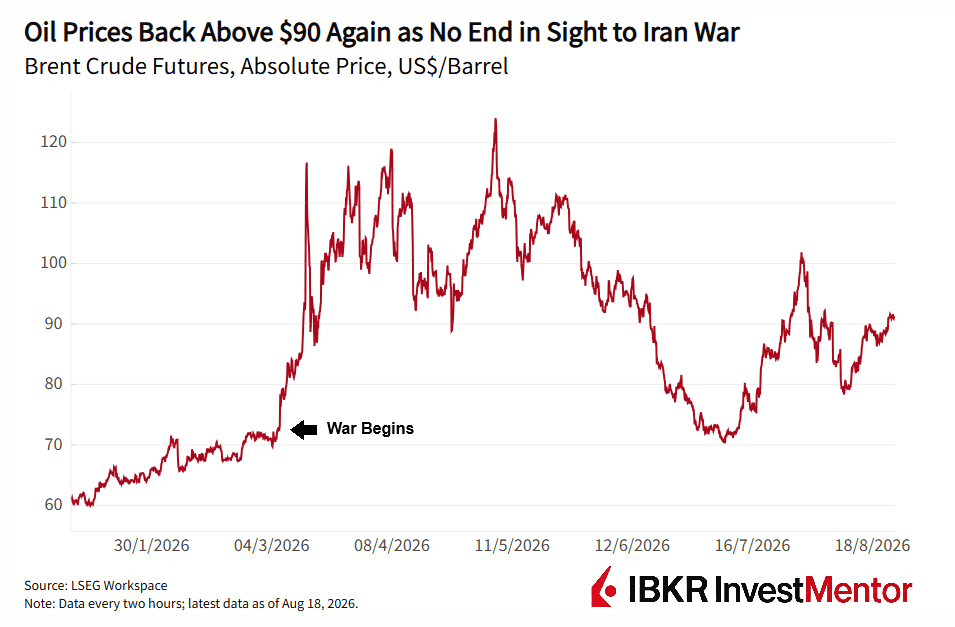
La référence mondiale du pétrole, le Brent, est repassée au-dessus de 90 dollars le baril, les espoirs d'une fin du conflit entre les États-Unis et l'Iran s'étant largement évanouis. Avant le début de la guerre en février, le pétrole se négociait à peine au-dessus de 70 dollars le baril.
Alors que les marchés actions ont largement ignoré la guerre, les marchés obligataires ont du mal à en faire autant. Les coûts de l'énergie se répercutent sur les transports, l'industrie, l'alimentation et les factures des ménages. Cela se produit progressivement, mais à mesure que la guerre se prolonge, une flambée inflationniste plus large devient plus probable.
Les détenteurs d'obligations détestent particulièrement l'inflation : les paiements de coupons fixes (= intérêts) qu'ils perçoivent permettent d'acheter moins avec le temps. Ils risquent également des pertes supplémentaires si les banques centrales maintiennent des taux d'intérêt élevés ou les relèvent de nouveau. Les obligations nouvellement émises, qui offrent davantage d'intérêts, ont plus de valeur que les anciennes. C'est pourquoi, lorsque les rendements montent, les prix des obligations baissent.
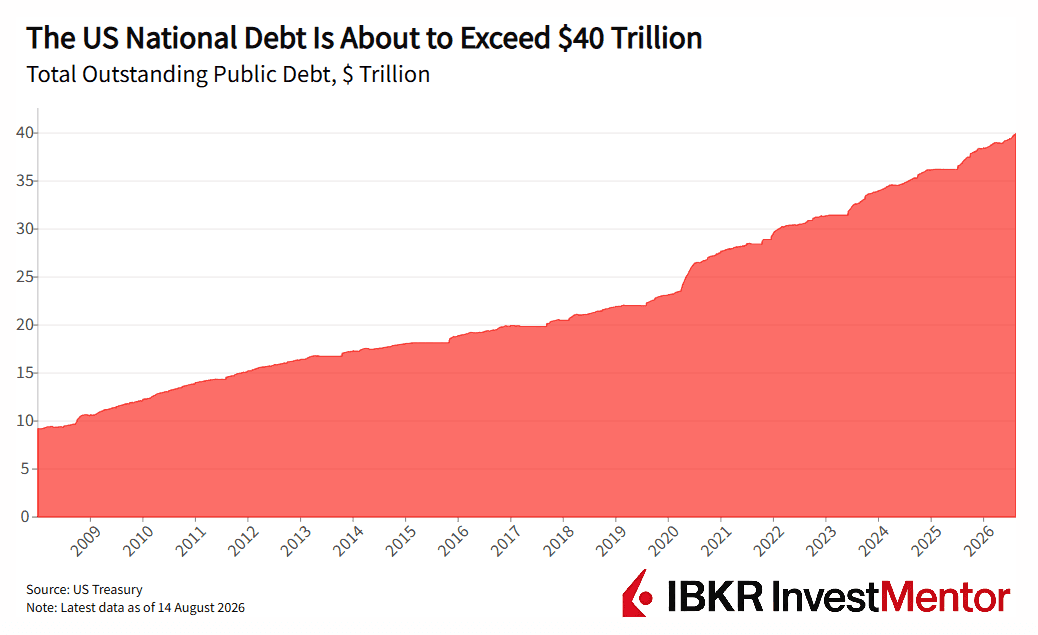
Cette poussée de fièvre inflationniste survient alors que les finances publiques sont déjà tendues. Les États-Unis sont sur le point de dépasser 40 000 milliards de dollars de dette, tandis qu'un endettement élevé a également inquiété les investisseurs au Japon, en France et au Royaume-Uni.
Le danger est une spirale néfaste :
Les subventions à l'énergie, la hausse des dépenses de défense et un ralentissement de la croissance pourraient encore alourdir la facture. Les vagues de chaleur record en Europe ont également ravivé les inquiétudes concernant les factures d'infrastructures liées au changement climatique.
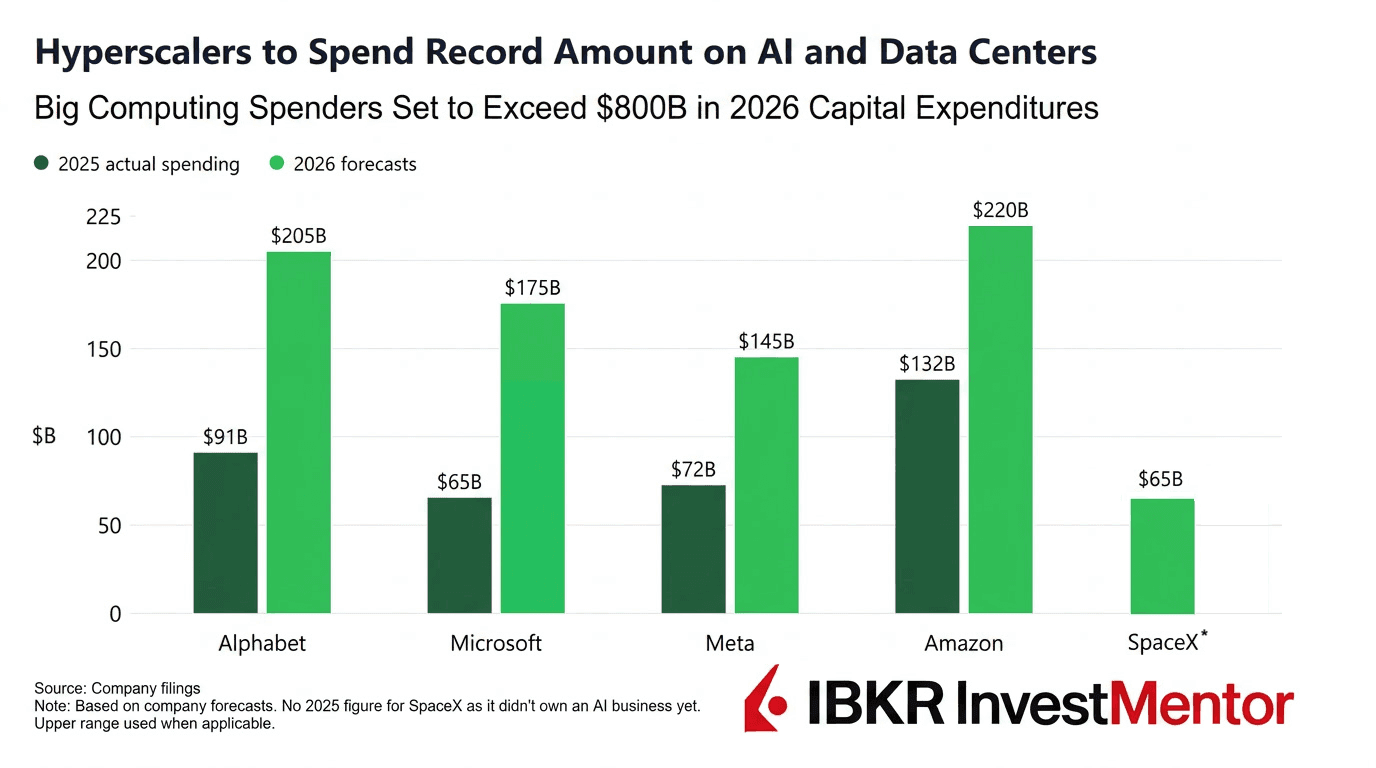
Les fameux hyperscalers — les plus gros investisseurs en informatique — déversent des centaines de milliards dans les centres de données, les puces et les infrastructures énergétiques. De plus en plus, ils empruntent cet argent. Alphabet, Amazon et Meta avaient émis près de 220 milliards de dollars d'obligations en 2026 à la mi-août, soit déjà plus du double de leur total combiné de 2025.
Les entreprises devraient émettre un montant record de 1 900 milliards de dollars de dette de qualité investissement cette année, contre 1 400 milliards l'an dernier, selon Barclays. Il s'agit de la dette la moins risquée, qui concurrence les obligations d'État pour attirer les capitaux. Les émissions de dette liées à l'IA dans le monde devraient atteindre près de 570 milliards de dollars en 2026, selon Morgan Stanley.
Les investisseurs disposent d'un montant limité de capitaux, si bien que les États doivent offrir un meilleur rendement pour rester attractifs.
Envie d’en savoir plus ? Téléchargez notre appli gratuite pour accéder à des actualités d’experts et à des leçons interactives sur le monde financier.