Tech
Le déploiement de l'IA
Les perspectives de Nvidia laissent peu d'arguments aux sceptiques
8/27/20268/28/2026
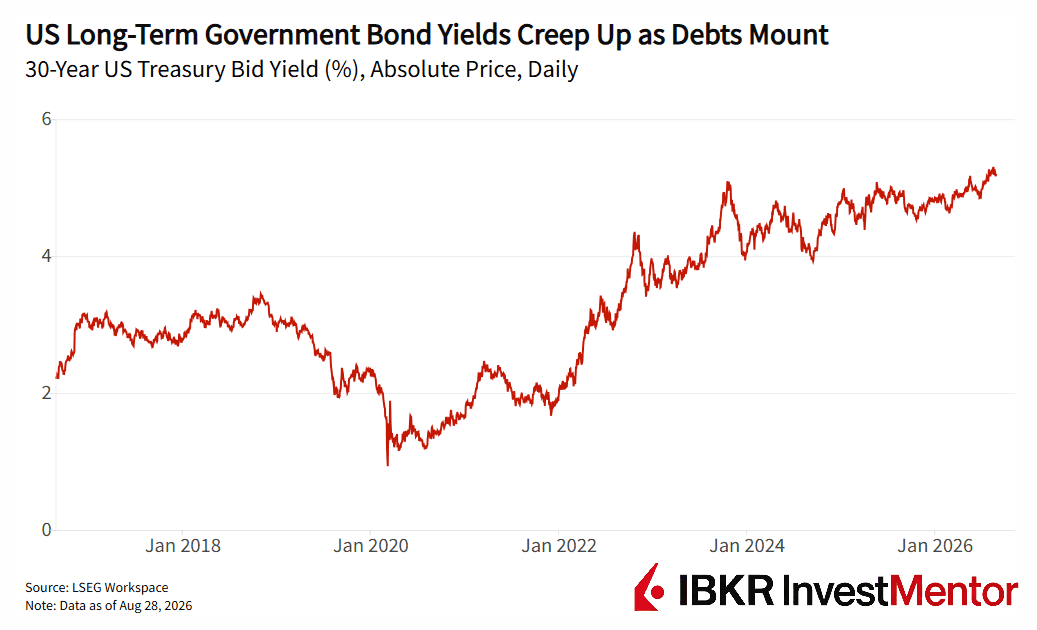
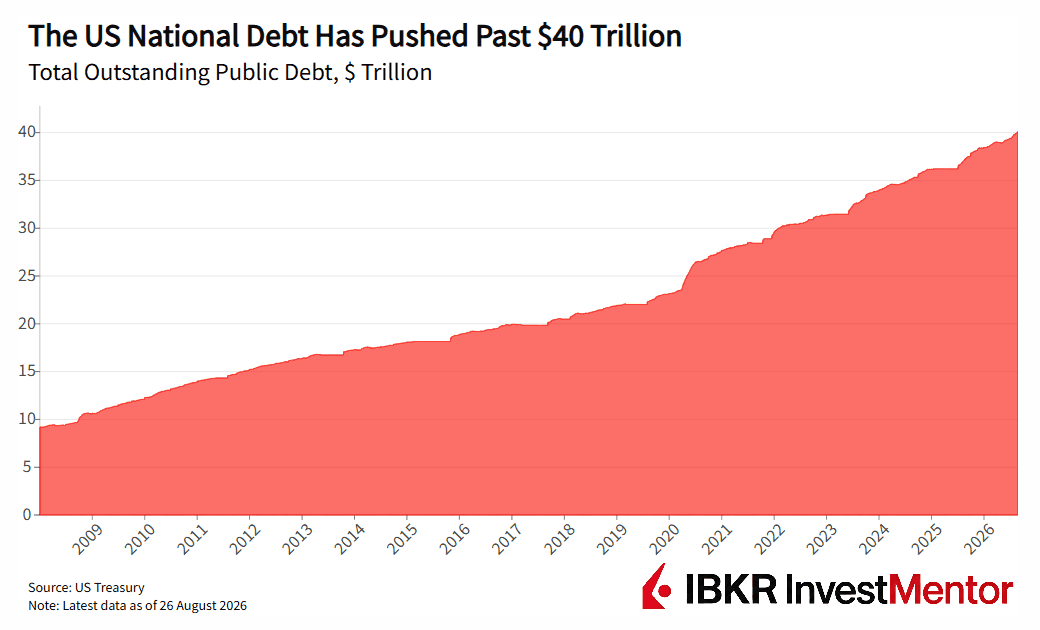
Le secrétaire au Trésor américain Scott Bessent s'attaque ouvertement aux marchés alors que la dette nationale a atteint 40 000 milliards de dollars. Ces dernières semaines, Bessent s'est lancé dans une série de manœuvres inhabituelles, en soutenant d'abord une devise étrangère puis en rachetant des bons du Trésor américain afin de faire baisser les coûts d'emprunt du pays.
Après que le rendement du Trésor à 30 ans a touché son niveau le plus élevé depuis 19 ans à la mi-août, son département a annoncé qu'il doublerait au moins ses achats d'obligations d'État arrivant à échéance dans 10 à 30 ans, passant de 2 milliards à 4 milliards de dollars par opération.
Les rachats du Trésor permettent de retirer les obligations plus anciennes et moins liquides et de maintenir le bon fonctionnement du marché. Mais ces dernières mesures se veulent des interventions de marché, généralement pratiquées uniquement par les banques centrales en cas d'urgence financière.
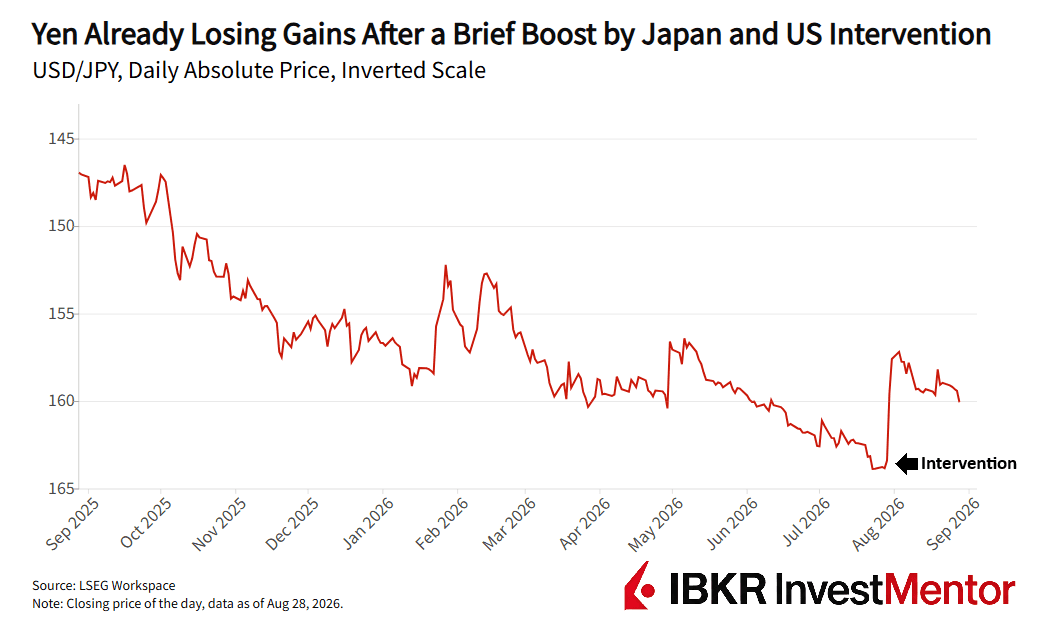
En juillet, les États-Unis ont rejoint le Japon en achetant du yen après que la devise a chuté à un niveau proche de son plus bas depuis 40 ans. Au lieu de dollars, Washington a vendu_ des euros_ de ses réserves et acheté des yens.
Les États-Unis se sont probablement impliqués par intérêt budgétaire propre. Le Japon détenait pour plus de mille milliards de dollars d'obligations d'État américaines à la fin du mois de mai, ce qui en faisait le premier détenteur étranger. Une vente massive japonaise aurait pu pousser les rendements américains à la hausse.
Bessent est désormais intervenu sur deux marchés liés aux coûts d'emprunt américains :
Bessent est également intervenu dans le conflit au Moyen-Orient. Ses sanctions contre l'Iran, récemment élargies, menacent d'isoler les banques, les entreprises et les pays qui continuent de traiter avec Téhéran.
Cela vise en grande partie la Chine, qui achète environ 90 % du pétrole iranien et rejette les sanctions unilatérales américaines.
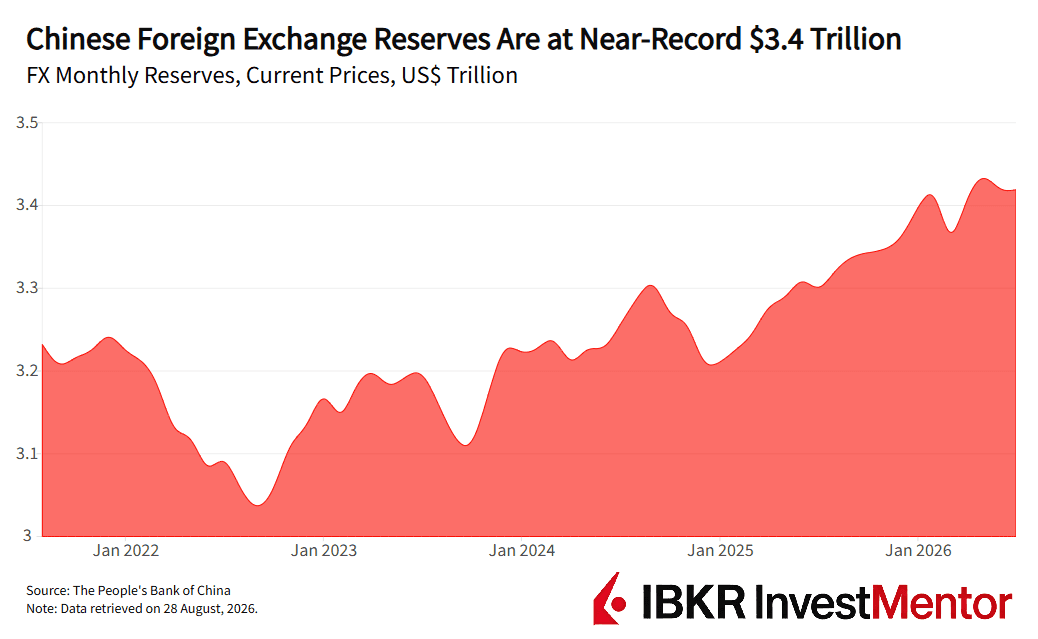
Mais cela s'accorde mal avec le stratège interventionniste sur les marchés obligataires. La Chine disposait de plus de 3 400 milliards de réserves de change en mai, le plus important stock au monde. Une large part de ce montant serait libellée en dollars. La Chine reste également un créancier majeur des États-Unis, avec des détentions d'obligations d'État d'environ 630 milliards de dollars en juin, selon le Trésor américain. Ce dernier chiffre diminue, mais la Chine demeure le troisième créancier étranger de l'Amérique.
La foi de Bessent dans l'intervention de l'État ne va pas sans ironie historique. Il a été gérant de fonds pour George Soros, dont la société a gagné plus de 1 milliard de dollars en pariant contre la livre sterling en 1992. Le Royaume-Uni a dépensé des milliards pour défendre la livre face aux cambistes avant de retirer la devise du mécanisme de change européen. Soros a gagné le surnom de l'homme qui a fait sauter la Banque d'Angleterre.
Bessent a ensuite aidé le fonds de Soros à gagner plus de 1 milliard de dollars en pariant contre le yen, également. Aujourd'hui, il déploie de l'argent public contre les justiciers obligataires qui estiment que les bons du Trésor américain devraient offrir un rendement supérieur.
Mais il y a une arithmétique implacable derrière la vente massive d'obligations. Si un gouvernement enregistre des déficits persistants, il doit émettre davantage de dette. L'inflation érode la valeur future de ces obligations, tandis qu'une dette américaine croissante contraint les investisseurs à absorber toujours plus d'émissions du Trésor. Résultat : les investisseurs exigent des rendements plus élevés pour compenser les risques croissants.
Mais au fait, pourquoi la Réserve fédérale ne mène-t-elle pas les efforts américains d'achat d'obligations ?
Trois mois après sa prise de fonctions, le président de la Fed Kevin Warsh a l'instinct inverse. Il a vivement critiqué les banquiers centraux modernes pour leur attention excessive aux mouvements de marché. Il estime que les achats d'actifs à grande échelle ne devraient être réservés qu'aux urgences financières aiguës.
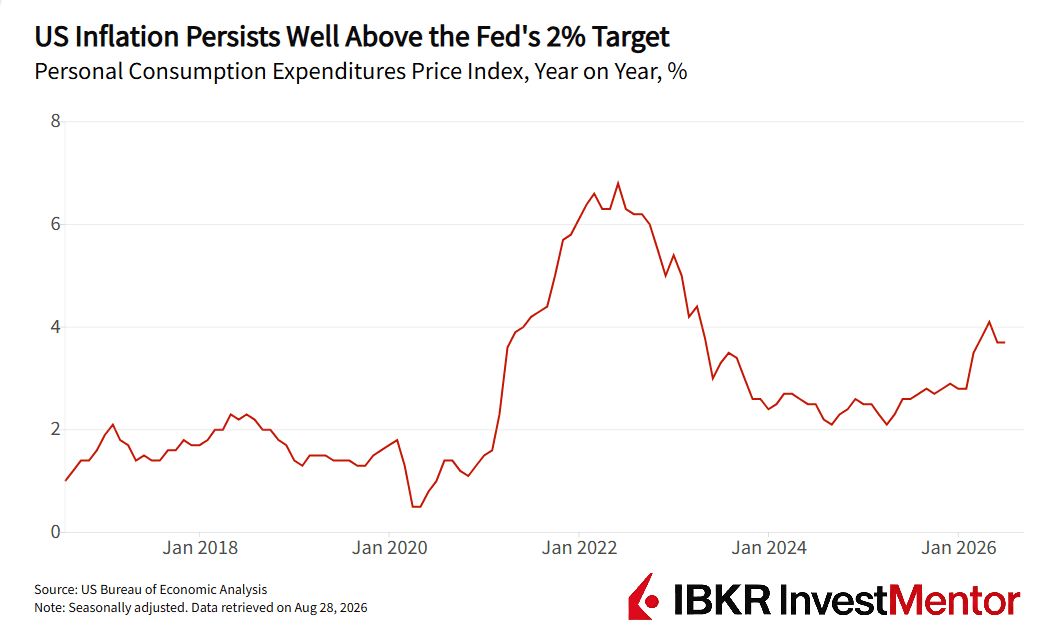
Lors du sommet estival des banquiers centraux à Jackson Hole vendredi, Warsh a laissé entendre qu'il pourrait relever les taux, déclarant que la Fed avait "du travail à faire" si l'inflation ne se calmait pas. Les prix à la consommation ont augmenté de 3,7 % en juillet sur un an, bien au-dessus de la cible de 2 % de la Fed. Acheter des bons du Trésor abaisserait les rendements et assouplirait les conditions financières — l'inverse de ce que souhaite la Fed.
Le Trésor américain et la Fed se livrent donc à un bras de fer. Mais qu'est-ce qui pousse réellement les rendements à la hausse ?
À moins que Washington ne dépense finalement moins, ne taxe davantage ou ne génère une croissance exceptionnellement forte, les investisseurs obligataires continueront de fixer un prix pour cet échec.
Envie d’en savoir plus ? Téléchargez notre appli gratuite pour accéder à des actualités d’experts et à des leçons interactives sur le monde financier.