Politique
Xi à Washington
Un sommet fastueux entre les États-Unis et la Chine aux résultats mitigés
28/09/2026
28/09/2026
Le gouvernement britannique relance son ancien dispositif d'aide à l'achat avec quelques ajustements et un nouveau nom : Your First Home. Les primo-accédants pourront acheter un bien neuf avec seulement 2,5 % d'apport et recevoir un prêt en capital de 20 % de la part du gouvernement, avec une période initiale sans intérêts. (Pendant combien de temps ? Personne en dehors du cercle rapproché du Premier ministre Andy Burnham ne le sait encore.)
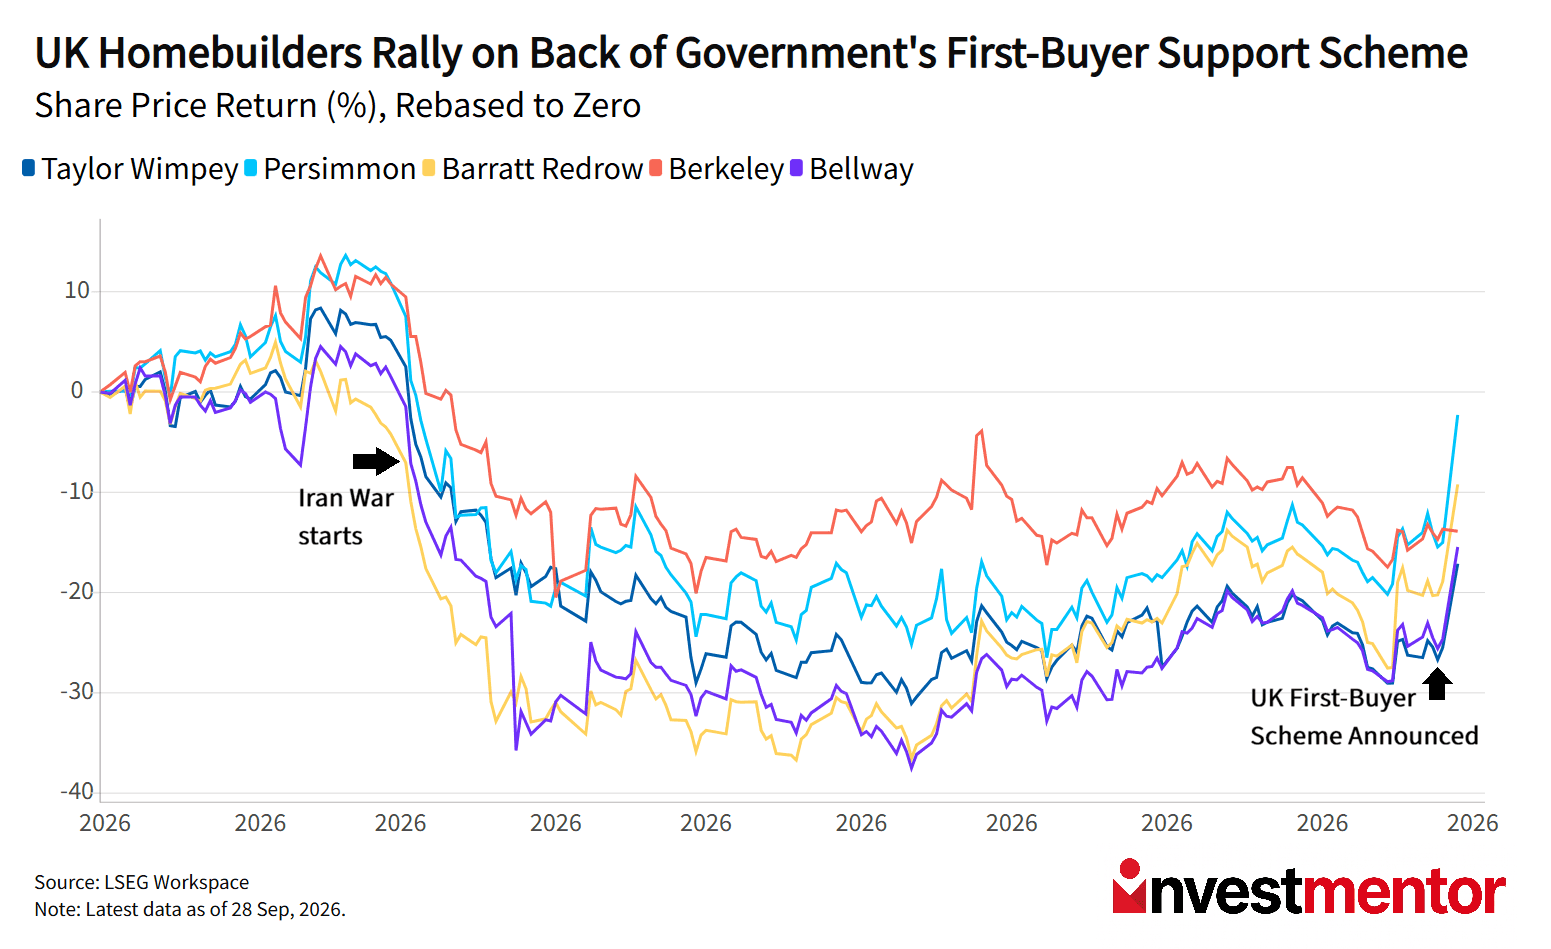
Malgré des détails flous, les actions des constructeurs de logements ont explosé à l'annonce de la nouvelle. Taylor Wimpey, Persimmon, Barratt Redrow et les autres ont tous bondi de plus de 10 %.
Le dispositif poursuit deux objectifs :
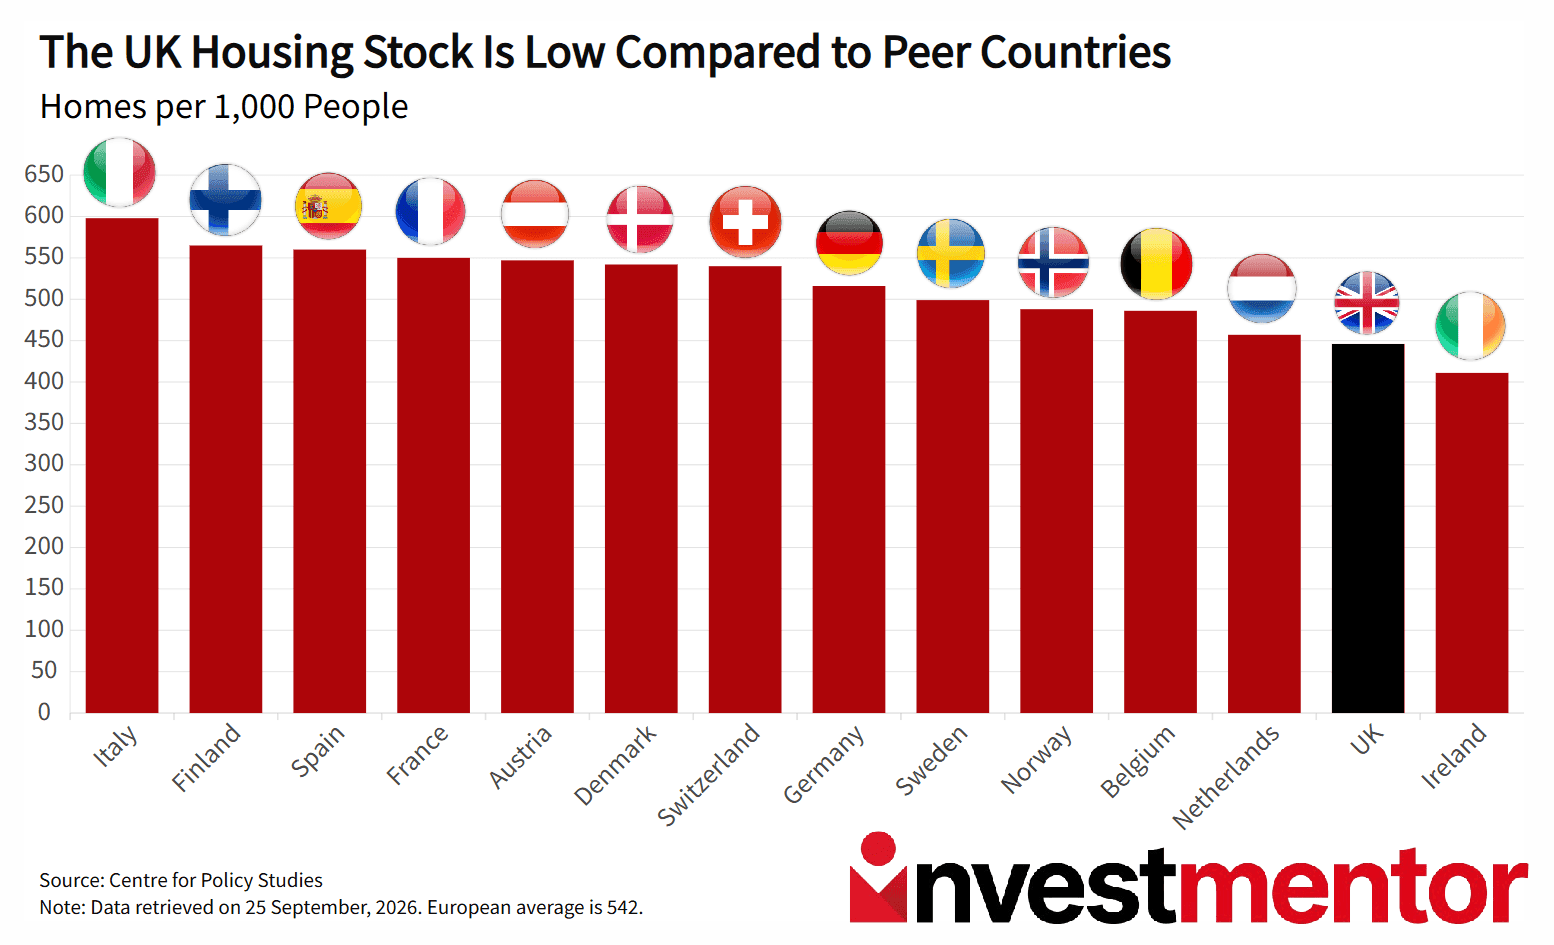
La crise du logement au Royaume-Uni est avant tout un problème de pénurie. La Grande-Bretagne ne compte que 445 logements pour 1 000 habitants, soit le deuxième taux le plus faible de toute l'Europe. Selon le Centre for Policy Studies, le Royaume-Uni devrait construire 565 000 logements par an, soit plus du double du rythme actuel, pour atteindre la moyenne européenne d'ici 2040.
Le parc immobilier britannique est également le plus ancien au monde, selon l'organisme caritatif de recherche dans le bâtiment BRE Trust, avec un cinquième des logements âgés de plus de 100 ans. Cela signifie que les logements qui_ sont_ disponibles manquent souvent d'équipements modernes et d'efficacité énergétique et présentent des problèmes structurels.
Bien que le nouveau dispositif tente de remédier à cette situation, la crainte est que si de nombreux nouveaux acheteurs entrent sur le marché, les prix des logements vont tout simplement augmenter davantage, à moins que les constructeurs n'accélèrent le rythme. Excellent pour les propriétaires. Moins bien pour ceux qui aspirent à le devenir.
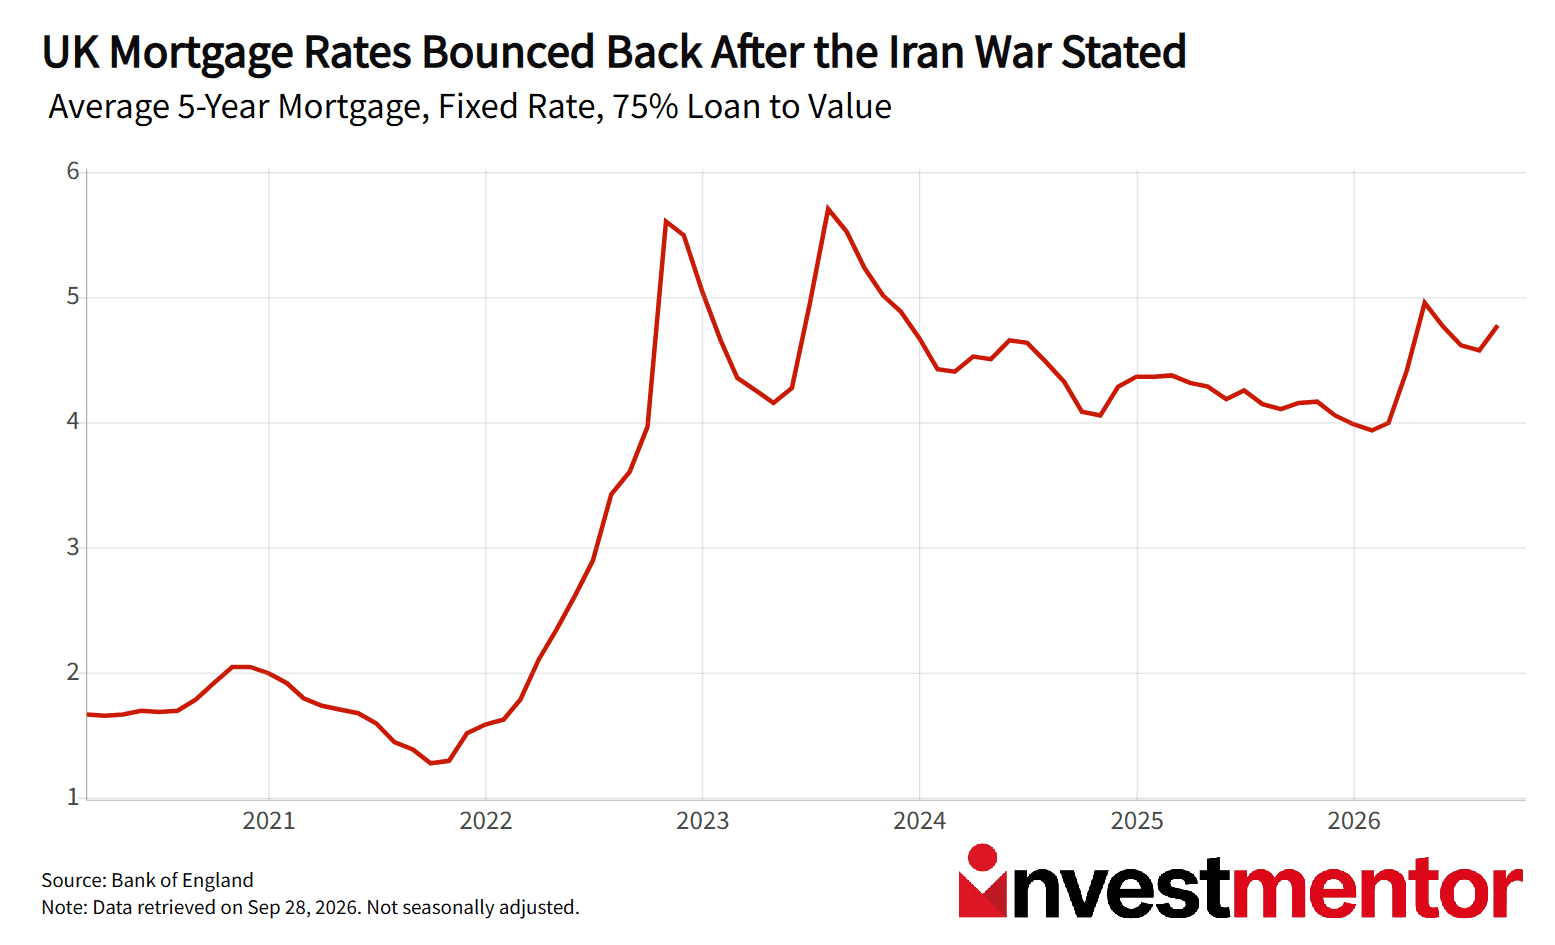
Même des logements abordables peuvent devenir inabordables lorsque les coûts d'emprunt augmentent.
Au Royaume-Uni, les taux hypothécaires fixes moyens tournent toujours autour de 5 %-6 %, bien au-dessus des offres ultra-basses que de nombreux propriétaires ont verrouillées il y a seulement quatre ou cinq ans. La guerre en Iran a interrompu une glissade à la baisse, et les taux repartent à la hausse. Et ce n'est pas seulement le cas du Royaume-Uni. Aux États-Unis, par exemple, le taux hypothécaire moyen à 30 ans a grimpé au-dessus de 7 %.
Cela importe parce que la plupart des gens n'achètent pas leur maison au comptant. Ils l'achètent en mensualités. Lorsque les taux montent, ces mensualités bondissent, réduisant le nombre de personnes capables d'acheter un logement. De nombreux ménages ne pourront même plus obtenir une offre de prêt hypothécaire auprès d'une banque.
À New York, le maire Zohran Mamdani a gelé les loyers de millions d'appartements à loyer réglementé, faisant valoir que les locataires ont besoin d'un soulagement. Les propriétaires contestent cette décision devant les tribunaux.
En Espagne, des dizaines de milliers de personnes ont défilé dans Madrid après que Maricarmen Abascal, 87 ans, a été expulsée de force dans son fauteuil roulant d'un logement que sa famille louait depuis 1956. Son loyer est passé de 500 € à 2 650 € par mois afin de refléter les prix du marché actuels. Le gouvernement de gauche tente de faire adopter un encadrement des loyers, mais peine à obtenir un soutien dans un parlement divisé.
Différents pays tentent différentes solutions : subventions aux acheteurs, plafonnement des loyers, protections des locataires. Mais alors que les taux d'intérêt continuent de grimper, tous se heurtent au même problème : il n'y a pas assez de logements abordables.