Tech
Goulet d'étranglement des puces
Le principal goulet d'étranglement du boom de l'IA se trouve aux Pays-Bas
14/10/2026
15/10/2026
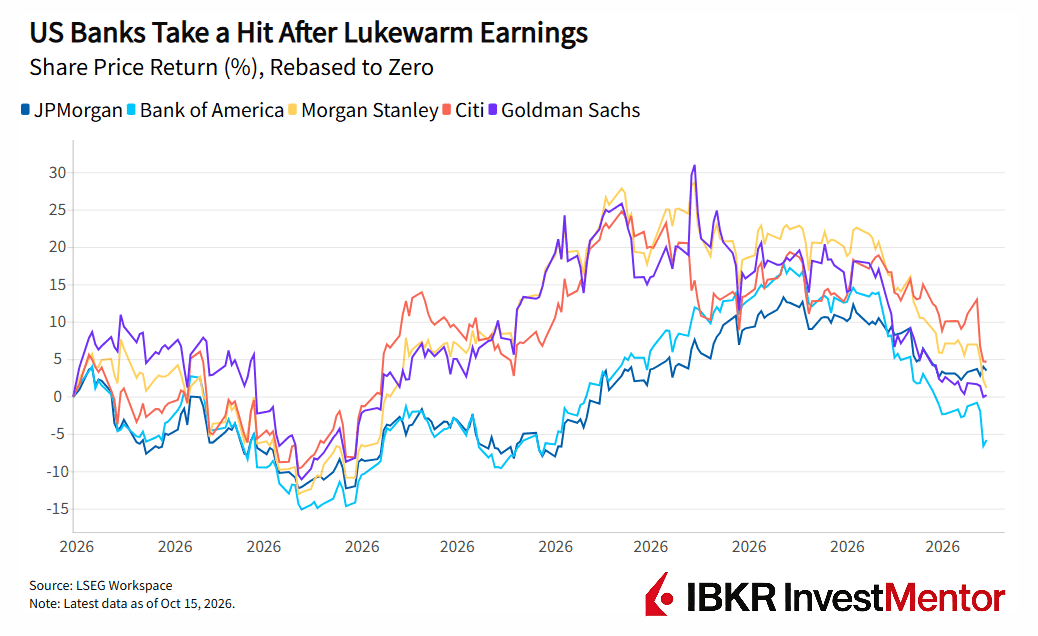
Les grandes banques américaines ont ouvert la saison des résultats sans éclat. JPMorgan et Bank of America ont toutes deux manqué les attentes cette semaine, tandis que leurs concurrentes ont vu leurs actions plonger malgré des résultats corrects.
Points à retenir :
Personne ne peut prétendre que 2026 a manqué d'opérations. Parmi les plus importantes :
C'est précisément pourquoi le ralentissement du troisième trimestre est si notable. La hausse des rendements obligataires, la guerre prolongée en Iran et la volatilité des marchés boursiers ont rendu les dirigeants prudents quant à la poursuite de transactions d'envergure. La valeur mondiale des opérations a chuté de 41 % par rapport au trimestre précédent, à 993 milliards de dollars, passant sous la barre des 1 000 milliards de dollars pour la première fois depuis mi-2025.
L'introduction en bourse de SpaceX en juin a établi un nouveau record mondial et a été un immense succès pour les banquiers qui l'ont organisée, même si les actions sont depuis restées en deçà du pic du jour de cotation. Morgan Stanley a annoncé un record de 232 milliards de dollars de nouveaux actifs clients au troisième trimestre, dont plus de la moitié liée à des flux associés aux introductions en bourse. La banque a ajouté que les cotations à l'origine de ces flux avaient eu lieu au deuxième trimestre, entre avril et juin.
Pourtant, le nouveau pipeline d'introductions en bourse a ralenti. Plusieurs sociétés de centres de données ont reporté leurs offres, tandis qu'OpenAI continue d'attendre en marge. Un autre géant de l'IA, Anthropic, devrait toujours entrer en bourse en novembre, après un léger retard. Cela pourrait potentiellement éclipser SpaceX avec une valorisation de 2 000 milliards de dollars, mais seulement si les investisseurs sont prêts à payer ce prix.
La volatilité des marchés a maintenu les desks de trading de Wall Street en pleine activité, les investisseurs réagissant à la hausse des taux d'intérêt, aux chocs géopolitiques, aux évolutions de la guerre commerciale, aux décisions des banques centrales et aux fluctuations des valeurs liées à l'IA. Le trading d'actions a bondi dans l'ensemble du secteur. Goldman Sachs et Morgan Stanley ont mené le peloton avec une croissance rapide.
Mais le trading obligataire a souffert. Les revenus des activités de taux ont reculé dans plusieurs banques, la hausse des rendements pesant sur les marchés obligataires. Citi a été la seule grande banque à parvenir à arracher une légère hausse de 4 % sur un an de son trading obligataire.
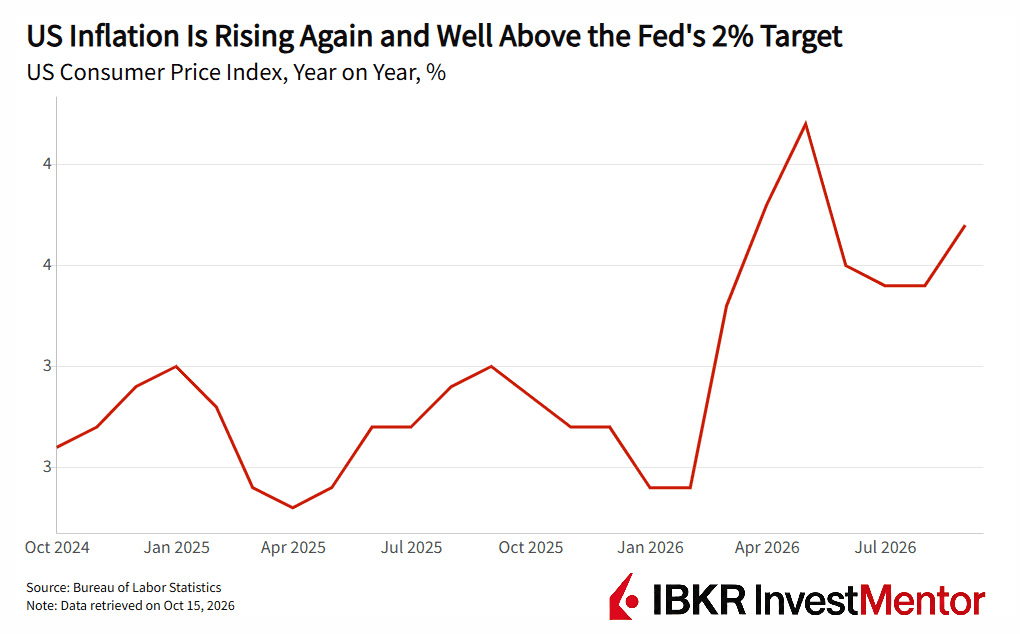
Le thème majeur qui a traversé la quasi-totalité des conférences sur les résultats des banques était l'inflation. La Réserve fédérale a relevé ses taux d'intérêt en septembre, faisant grimper encore davantage les coûts d'emprunt. En Europe, la Banque centrale européenne a déjà relevé ses taux à deux reprises depuis le déclenchement de la guerre en Iran en février.
La hausse des taux fait des gagnants et des perdants. D'un côté, les banques peuvent tirer davantage de revenus de leurs prêts, ce qui stimule leur revenu net d'intérêts. De l'autre, des taux plus élevés exercent une pression sur les marchés obligataires, ralentissent les opérations et rendent les investisseurs et les consommateurs plus inquiets quant à l'économie.
Pour l'instant, les ménages continuent de dépenser et d'emprunter, et la demande de crédit reste étonnamment soutenue. Mais les pressions inflationnistes s'intensifient au lieu de s'atténuer, sans qu'aucune fin des combats au Moyen-Orient ne soit en vue.